covid-19 – medidas preventivas e demais implicações trabalhistas – medida provisória n.º 927 de 22 de março de 2020

O Governo Federal publicou neste domingo (22/03/2020) a Medida Provisória n.º 927, que dispõe sobre as medidas trabalhistas que poderão ser adotadas pelos empregadores para preservação do emprego e da renda e para enfrentamento do estado de calamidade pública reconhecido pelo Decreto Legislativo n.º 6 de 20 de março de 2020, e de emergência de saúde pública de importância internacional decorrente do coronavírus (Covid-19), decretada pelo Ministro de Estado da Saúde, em 03 de Fevereiro de 2020, nos termos do disposto na Lei n.º 13.979, de 06 de fevereiro de 2020.

Antes de aplicarmos as medidas previstas na MP 927/2020, temos que observar que: i) As normas estabelecidas na MP só são aplicáveis durante o estado de calamidade pública (Decreto Legislativo n.º 6 de 2020); ii) A Medida Provisória possibilita a flexibilização de direitos trabalhistas, permitindo que o empregador e empregado, por meio de acordo individual escrito, estabeleçam regras que, excepcionalmente durante este período de crise, terão preponderância sobre qualquer outro dispositivo, legal e negocial, respeita a Constituição Federal; iii) A Medida Provisória regulamenta expressamente regras para alguns direitos trabalhistas (teletrabalho, férias, antecipação de feriados, banco de horas, regras de segurança e saúde no trabalho, afastamento para qualificação do empregado e recolhimento do FGTS); iv) Entretanto, é facultado a empregadores e empregados, por meio de por meio de acordo individual escrito, flexibilizarem outros direitos trabalhistas (não só aqueles expressamente listados na Medida Provisória), respeitado sempre o texto da Constituição Federal.

As principais medidas anunciadas através da MP 927/2020, para enfrentamento dos efeitos econômicos que buscam flexibilização das relações de trabalho neste período emergencial, são as seguintes:

Trabalho remoto / Teletrabalho / Home Office (artigos 4º e 5º da MP 927/2020)

Considera-se teletrabalho, trabalho remoto ou trabalho a distância a prestação de serviços preponderante ou totalmente fora das dependências do empregador, com a utilização de tecnologias da informação e comunicação que, por sua natureza, não configurem trabalho externo, conforme assim dispõe o artigo 75-B da CLT. Diferentemente do teletrabalho, o home office é eventual, ou seja, nesta modalidade a prestação de serviços preponderante é dentro das dependências do empregador.

Diante aumento considerável do número de casos confirmados, o trabalho em home office pode se tornar uma opção mais ampla para tentar conter o aumento do contágio da doença.

Quanto ao trabalho remoto, está ele previsto em lei (artigos 75-A e seguintes da CLT), no entanto, há certa rigidez quanto ao tema, especialmente em decorrência da obrigatoriedade de contrato individual que estabeleça o teletrabalho bem como todas as suas condições, inclusive no que tange à infraestrutura.

O governo federal pretende, neste momento, flexibilizar os requisitos legais, com o intuito de permitir a realização do trabalho remoto por grande número de pessoas, o que também é um meio de reduzir o contato social e impedir a propagação do Covid-19.

Tem o governo a intenção de permitir a remoção de funcionários ao sistema de teletrabalho, independentemente de previsão contratual, e mediante prévio aviso no prazo mínimo de 48 (quarenta e oito) horas.

Neste caso, a empresa deve arcar com o pagamento do salário integral e será necessário ajustar as regras sobre os custos deste tipo de serviço (infraestrutura, luz, internet, etc.) mediante política interna ou aditivo contratual. Ou seja, as despesas decorrentes do trabalho remoto, a exemplo de internet, modem, computador, luz e impressora, podem ser arcadas pelo empregado, bastando que exista previsão escrita para tanto.

Observamos que alterações prejudiciais aos contratos e às condições de trabalho são vedadas. O regime quanto ao controle de jornada e às horas extras (se cabíveis ou não) deve permanecer inalterado.

A MP simplificou a alteração da modalidade de trabalho (de regular para home office), assim as empresas poderão estabelecer regime de trabalho remoto independentemente da existência de acordos individuais e/ou coletivos, sendo dispensada a alteração prévia do contrato de trabalho. Para tanto, a empresa deverá comunicar o empregado com antecedência mínima de 48 horas, por escrito ou meio eletrônico, dispondo como se dará o trabalho e a possibilidade de reversão imediata da medida, caso se trate de uma excepcionalidade em razão da situação atual.

Portanto, salientamos que o home office não requer a confecção de um aditivo ao contrato de trabalho, todavia, se o trabalho remoto se estender, é necessário estabelecer as condições de teletrabalho em um aditivo contratual.

Após o término do estado de calamidade pública, a empresa deverá comunicar o empregado, sobre a alteração da modalidade de trabalho (de home office para regular), da mesma forma, por escrito ou meio eletrônico, com antecedência mínima de 48 horas.

As disposições relativas à responsabilidade pela aquisição, pela manutenção ou pelo fornecimento dos equipamentos tecnológicos e da infraestrutura necessária e adequada à prestação do teletrabalho, trabalho remoto ou trabalho a distância e ao reembolso de despesas arcadas pelo empregado serão previstas em contrato escrito, firmado previamente ou no prazo de trinta dias, contado da data da mudança do regime de trabalho.

Na hipótese do empregado não possuir os equipamentos tecnológicos e a infraestrutura necessária e adequada à prestação do teletrabalho, do trabalho remoto ou do trabalho a distância, o empregador poderá fornecer os equipamentos em regime de comodato e pagar por serviços de infraestrutura, que não caracterizarão verba de natureza salarial, ou na impossibilidade do oferecimento do regime de comodato, o período da jornada normal de trabalho será computado como tempo de trabalho à disposição do empregador.

Importante frisar que a possibilidade de trabalho remoto foi estendida para estagiários e aprendizes.

O comparecimento às dependências do empregador para realização de atividades específicas que exijam a presença do empregado no estabelecimento não descaracteriza o regime de teletrabalho.

Em tempo, a empresa deve se atentar ao artigo 75-E da CLT que prevê que o empregador deverá instruir os empregados de forma expressa e ostensiva, quanto às precauções a tomar a fim de evitar doenças e acidentes de trabalho e o empregador deverá assinar termo de responsabilidade comprometendo-se a seguir as instruções fornecidas pelo empregador. Ou seja, o profissional não deve trabalhar sentado no sofá ou na cama. O computador deve estar posicionado de modo que a pessoa não precise levantar nem baixar a cabeça para visualizar a tela, a cadeira deve ser ergonômica e o local de trabalho, iluminado. Essas questões precisam ser observadas para não acontecer, de repente, de o profissional chegar com dores lombares porque não tinha cadeira adequada para trabalhar, uma vez que a empresa é responsável por realizar a análise ergonômica de todos os empregados, inclusive aqueles que trabalham em regime home office, nos termos da Norma Regulamentadora (NR) 17, do Ministério do Trabalho.

Apenas como sugestão, segue a imagem abaixo com as condições adequadas de trabalho:

Com relação ao controle de frequência, atualmente existem programas em que os profissionais podem “bater ponto” pelo computador. O controle das atividades do empregado pode se dar por vários modos, a exemplo de login/logout em sistemas ou máquinas, e-mails, controle de produtividade, entre outros.

No que tange ao vale alimentação/refeição, é comum a previsão de seu pagamento “por dia de trabalho”, o que continuará a ocorrer mesmo em regime de teletrabalho, devendo ser mantido o seu pagamento.

Todavia quanto ao vale transporte, volta-se a subsidiar o deslocamento do empregado entre a sua residência e o trabalho. Por essa razão, seu pagamento pode ser suspenso enquanto tal deslocamento não esteja ocorrendo.

Possibilidade de antecipação de férias individuais (Artigos 6º a 10º da MP 927/2020)

A MP possibilitou ao empregador antecipar férias aos empregados, mesmo que o período aquisitivo ainda não tenha sido concluído.

Além disso, tendo em vista que não se sabe a dimensão de eventual paralização, empresa e empregado poderão negociar a antecipação do gozo de períodos futuros de férias, mediante acordo. Na prática, pode permitir que o trabalhador fique mais de 30 (trinta) dias afastado, se forem somadas férias vencidas com férias antecipadas.

Para as férias concedidas neste período de calamidade, o seu pagamento ao empregado poderá ser efetuado até o quinto dia útil do mês subsequente ao do gozo, sendo que o empregador ainda poderá optar em pagar o adicional de 1/3 de férias juntamente com o 13º salário.

A conversão de 1/3 do período de férias em abono pecuniário (“venda de 10 dias de férias”) dependerá de concordância do empregador e seu eventual pagamento poderá ser também postergado para o momento de pagamento do décimo terceiro salário.

A remuneração do período de férias não precisará ser antecipada, podendo ser realizada no quinto dia útil do mês subsequente à concessão.

Em caso de demissão do empregado, a empresa deverá pagar, juntamente com a rescisão, os valores acima que se encontrarem pendentes.

Permissão de concessão de férias coletivas (Artigos 11 e 12 da MP 927/2020)

A MP prevê uma redução do prazo de notificação da concessão de férias para, no mínimo, de 48 horas, e sem a necessidade de intervenção sindical ou do Ministério da Economia (atualmente responsável pela pasta do Ministério do Trabalho).

Com tal medida o governo busca desburocratizar os tramites de concessão de férias coletivas, a fim de possibilitar a concessão das férias em curto prazo para atender às necessidades emergenciais decorrentes da pandemia instaurada, o que, inclusive, atende à necessidade de menor contato social para fins de contenção da propagação do vírus.

As férias coletivas poderão ser concedidas a todos empregados da empresa ou para setores/áreas específicas.

Permissão de antecipação de feriados (Artigo 13 da MP 927/2020)

As empresas poderão antecipar o gozo de feriados, a fim de que os trabalhadores permaneçam recolhidos, sem prejuízo do seu salário, mediante notificação aos empregados e indicando os feriados cujo gozo será antecipado.

Com tal medida o governo busca permitir que os trabalhadores permaneçam em suas residências nesse período emergencial, sem prejuízo dos seus salários, por antecipação do repouso decorrente de feriados, nos quais haverá a regular prestação de serviços, hipótese em que o trabalho em tais dias não serão remunerados, porque já compensados.

Para os feriados religiosos, a sua antecipação dependerá da concordância do empregado por meio de acordo individual.

Flexibilização das regras de banco de horas (Artigo 14 da MP 927/2020)

Banco de horas é um acordo entre empregador e empregado onde a diminuição da jornada de trabalho em um determinado dia é compensada com as horas trabalhadas a mais em outro dia.

Neste período de crise decorrente de isolamento social para contenção da propagação do Covid-19, o governo pretende flexibilizar as regras de banco de horas, a fim de que possam os trabalhadores permanecer em suas residências, com a posterior compensação de jornada.

É certo que a reforma trabalhista já trouxe algumas alterações e flexibilização para os acordos de banco de horas, como, por exemplo, a possibilidade de acordo individual. No entanto, houve a flexibilização da regras para o enfrentamento da crise atual.

A MP autoriza a constituição de banco de horas por meio de acordo coletivo ou por acordo individual, para compensação em até 18 meses, sendo este prazo contado da data de encerramento do estado de calamidade pública (inicialmente previsto até 31/12/2020).

A compensação das horas pelo empregado poderá ser feita mediante a prorrogação da jornada em até 2 horas, não podendo exceder 10 horas diárias.

Os dias e os horários de compensação serão determinados pelo empregador.

Flexibilização da periodicidade de exames médicos laborais e dispensa de treinamentos obrigatórios (Artigos 15 a 17 da MP 927/2020)

Quanto as exigências de Segurança e Saúde no Trabalho, ou seja, os atos determinados pelo Poder Público e praticados pelo empregador visando manter a segurança e a saúde no ambiente de trabalho, a MP suspendeu a obrigatoriedade de exames médicos laborais periódicos com o intuito de evitar ainda maior sobrecarga no sistema de saúde

Para evitar aglomerações, a MP dispensa, ainda, os trabalhadores, da participação de treinamentos presenciais obrigatórios no período, bem como possibilita a realização de forma virtual (à distância) dos referidos treinamentos e demais eventos correlatos.

Os exames demissionais continuam obrigatórios, sendo dispensado apenas se houver periódico realizado há menos de 180 dias.

Postergação do recolhimento do FGTS (Artigos 19 a 25 da MP 927/2020)

Fundo de Garantia do Tempo de Serviço (FGTS) é um fundo criado com o objetivo de proteger o trabalhador que for demitido sem justa causa, sendo obrigação dos empregadores depositam em contas abertas na Caixa Econômica Federal, no início de cada mês e em nome dos empregados, o valor correspondente a um percentual do salário bruto de cada funcionário. Geralmente 8% para o trabalhador regular.

A MP postergou a obrigatoriedade de recolhimento do FGTS das competências março, abril e maio de 2020 para o mês de julho de 2020, sendo que os valores devidos poderão ser pagos em 6 parcelas mensais, sendo a primeira parcela em julho de 2020, com vencimento todo dia 07 de cada mês.

Em ocorrendo a rescisão do contrato de trabalho, as parcelas ainda não recolhidas deverão ser pagas sem a incidência de multa e juros, juntamente com o depósito do FGTS relativo à rescisão.

Outras Disposições (Artigos 28 a 36 da MP 927/2020)

⦁ a.           Suspensão, durante o prazo de 180 dias contados a partir de 22/03/2020, dos prazos processuais para apresentação de defesa e recursos em processos administrativos (autos de infração) de natureza trabalhista e notificações de débitos de FGTS (Art. 28).
⦁
⦁ b.           Os casos de contaminação de Coronavírus, salvo efetiva comprovação do nexo causal, não serão considerados de natureza ocupacional.

⦁ c.            As Convenções Coletivas de Trabalho e os Acordos Coletivos de Trabalho vencidos ou vincendos no prazo de 180 dias poderão ser prorrogados a critério do empregador pelo prazo de 90 dias, contados do final do prazo de validade.

⦁ d.           Salvo situações estritas, os Auditores do Trabalho atuarão de maneira orientadora.

⦁ e.           A Medida Provisória também se aplica, no que couber, ao Trabalho Temporário (Lei nº 6.019, de 3 de janeiro de 1974), ao Trabalho Rural (Lei nº 5.889, de 8 de junho de 1973) e ao Trabalho Doméstico (Lei Complementar nº 150, de 1º de junho de 2015).

⦁ f.            As medidas trabalhistas adotadas no período de 30 (trinta) dias anteriores à Medida Provisória, desde que não contraditórias, ficam convalidadas.
⦁
Obs.: Quanto ao artigo 18 da MP n.º 927/2020, que versava sobre a possibilidade de suspensão dos contratos de trabalho vigentes por até 4 meses, para os setores mais afetados pela crise decorrente da pandemia, cumpre-nos informar que este artigo foi revogado pelo Presidente da República nesta data (23).
 
Como se trata de uma Medida Provisória, o texto, com os outros pontos que não foram revogados, passa a valer imediatamente e as medidas trabalhistas podem ser aplicadas pelos empregadores, mas ainda precisa ser aprovado pelo Congresso Nacional no prazo de até 120 dias para não perder a validade. O Governo Federal defende a proposta como forma de evitar demissões em massa.

Entendemos que a referida medida se trata de importante mecanismo que permite as partes, empregador e empregado, por meio de um acordo individual de trabalho, estabelecer regras para flexibilização do contrato de trabalho durante a crise decorrente da propagação do novo coronavírus (Covid-19).

Na manhã desta segunda-feira (23), o secretário especial da Previdência e Trabalho, Bruno Bianco, afirmou que uma próxima Medida Provisória, com vigência imediata, vai prever a possibilidade de antecipação do seguro-desemprego em casos de suspensão do contrato ou redução de jornada e salário.

Assim, certo é também que diversas medidas estão sendo tomadas, tanto pelo Governo Federal, quanto por alguns setores da economia, para que esse impacto seja minorado tanto quanto possível.

Ademais, novas medidas podem e devem ser tomadas ao longo os próximos dias para alcançar a estabilidade da economia.

covid-19 – medidas emergenciais para tentar diminuir o impacto da pandemia

O COVID-19, comumente denominado Coronavírus, trouxe um impacto sem precedentes para a economia mundial. Visando a manutenção da estabilidade econômica em nosso país, algumas medidas emergenciais foram tomadas, cujas medidas estão listadas abaixo:

ÁREA TRIBUTÁRIA

Em 15 de Março de 2020, o Ministro da Economia anunciou um pacote de medidas econômicas, com o objetivo de estabilizar o mercado, garantindo a continuidade das empresas e, por consequência, a manutenção dos empregos, medidas estas que necessitarão da aprovação do Congresso Nacional, cujas medidas são:

Suspensão da obrigatoriedade de pagamento das contribuições ao Fundo de Garantia por Tempo de Serviço – FGTS por três meses, com posterior cobrança de tais contribuições.
O valor que deixar de ser recolhido ao fundo neste período deverá ser regularizado até 2021;

Suspensão da obrigatoriedade do pagamento dos impostos federais incluídos no Documento de Arrecadação do Simples Nacional, pelo prazo de três meses.
Neste caso, o governo federal, através da Resolução nº 152, de 18 de março de 2020, prorrogou o prazo dos pagamentos dos tributos federais para as empresas optantes do SIMPLES Nacional.

A prorrogação dar-se-á da seguinte maneira:

O período de apuração março de 2020, com vencimento em 20 de abril de 2020, ficará com o vencimento prorrogado para outubro de 2020;
O período de apuração abril de 2020, com vencimento em 20 de maio de 2020, ficará com o vencimento prorrogado para novembro de 2020;
O período de apuração maio de 2020, com vencimento em 20 de junho de 2020, ficará com o vencimento prorrogado para dezembro de 2020.

Entretanto, não há qualquer evidência que as parcelas de outubro, novembro e dezembro serão prorrogadas. Então, a partir do texto legal é possível concluir que estas parcelas deverão ser pagas de forma cumulada, portanto, abril/outubro; maio/novembro e junho/dezembro.
Importante ressaltar que a medida aqui tratada não é aplicável aos tributos referentes ao mês de fevereiro, cujo vencimento ocorrerá em 20/03/2020, o qual deve ser pago sem nenhuma alteração.

Crédito do Proger/FAT para micro e pequenas empresas.
O plano anunciado pelo Executivo prevê uma injeção de crédito na economia de cinco bilhões de reais;
Redução de 50% nas contribuições do Sistema S por três meses.
Assim como, no caso do SIMPLES Nacional, aqui discute-se se haverá reposição futura, entretanto, o projeto não prevê qualquer pagamento posterior;
Simplificação das exigências para contratação de crédito e dispensa de documentação para renegociação.
A medida trará maiores facilidades na contratação de crédito, visando uma maior aceleração na economia;

Simplificação do desembaraço de insumos e matérias-primas industriais importadas antes do desembarque.
A medida dará mais celeridade ao trâmite comercial, visando uma maior aceleração na economia;
Desoneração temporária de IPI para bens importados listados que sejam necessários ao combate à Covid-19.
Caso a empresa seja importadora de medicamentos que estão sendo utilizados ao combate do Covid-19, terá imunidade de IPI até o final de 2020, segundo as medidas anunciadas pelo Ministro da Economia.

Em 18 de Março de 2020, foi publicada no Diário Oficial da União a Resolução nº 17 da Câmara de Comércio Exterior, que regulamenta a redução a zero das alíquotas do Imposto de Importação sobre produtos nela listados (produtos médico-hospitalares destinados ao combate do Covid19), até o mês de setembro de 2020. A alíquota zero aplica-se aos seguintes produtos:

NCM Descrição

2207.20.19 Ex 001 – Álcool etílico com um teor alcoólico, em volume, igual ou superior a 70 % vol, impróprios para consumo humano
2934.99.34 Ácidos nucleicos e seus sais
3808.94.19 Ex 001 – Outros desinfetantes em formas ou embalagens exclusivamente para uso direto em aplicações domissanitárias
3808.94.29 Ex 001 – Gel antisséptico, à base de álcool etílico 70%, contendo, entre outros, umectantes, espessante e regulador de pH, próprio para higienização das mãos
3926.20.00 Ex 001 – Vestuário e seus acessórios de proteção, de plástico
Ex 002 – Luvas de proteção, de plástico
3926.90.40 Artigos de laboratório ou de farmácia
3926.90.90 Ex 001 – Presilha plástica para máscara de proteção individual, própria para prender o tirante de fixação na cabeça do usuário
Ex 002 – Clip nasal plástico, próprio para máscara de proteção individual
Ex 003 – Máscaras de proteção, de plástico
Ex 004 – Almofadas de plástico de espuma, com correias de velcro, protetores de braço integrados e apoio de cabeça, correias para o corpo, lençóis de elevação, apertos de mão e máscaras faciais, dos tipos utilizados para posicionamento de pacientes durante procedimentos médicos
Ex 005 – Cortinas estéreis de uso único e coberturas de plástico, do tipo usado para proteger o campo estéril nas salas cirúrgicas
Ex 006 – Decantadores estéreis de plásticos de poliestireno, cada um dos tipos utilizados para transferir produtos assépticos ou medicamentos de ou para sacos, frascos ou recipientes de vidro estéreis
Ex 007 – Recipientes de plástico moldado, com presilhas para reter os fios-guia durante procedimentos cirúrgicos
Ex 008 – Artigos de uso cirúrgico, de plástico
4015.11.00 Para cirurgia
4015.19.00 — Outras
5601.22.99 Outros
6210.10.00 Ex 001 – Vestuário de proteção de falso tecido, mesmo impregnado, revestido, recoberto ou estratificado, com tecidos
6210.20.00 Ex 001 – Capas, casacos e artigos semelhantes de proteção, de uso masculino, de tecidos impregnados, revestidos, recobertos ou estratificados, com plástico ou com outras matérias, ou de tecidos com borracha
6210.30.00 Ex 001 – Capas, casacos e artigos semelhante de proteção, de uso feminino, de tecidos impregnados, revestidos, recobertos ou estratificados, com plástico ou com outras matérias, ou de tecidos com borracha
6210.40.00 Ex 001 – Outro vestuário de uso masculino, de tecidos impregnados, revestidos, recobertos ou estratificados, com plástico ou com outras matérias, ou de tecidos com borracha
6210.50.00 Ex 001 – Outro vestuário de uso feminino, de tecidos impregnados, revestidos, recobertos ou estratificados, com plástico ou com outras matérias, ou de tecidos com borracha
6307.90.10 Ex 001 – Máscaras de proteção, máscaras cirúrgicas, toucas de proteção, capas descartáveis, material hospitalar descartável, protetores de pés (propé), de falso tecido
6307.90.90 Ex 001 – Compressas frias que consistem em compressas frias de reação química endotérmica de uso único, instantâneas, combinadas com um revestimento externo de têxteis
Ex 002 – Compressas oculares, cada uma consistindo de uma capa de tecido cheia de contas de sílica ou gel, com ou sem uma tira de velcro
Ex 003 – Máscaras faciais de uso único, de tecidos
Ex 004 – Almofadas de gel de matérias têxteis, cada uma com mangas de tecido removível, na forma de corações, círculos ou quadrantes
Ex 005 – Embalagens a quente de material têxtil de uso único (reação química exotérmica)
Ex 006 – Esponjas de laparotomia de algodão
Ex 007 – Correias de segurança ou de proteção do paciente de materiais têxteis, com prendedores de gancho e laço ou trava de escada
Ex 008 – Mangas de manguito de pressão única de material têxtil
Ex 009 – Esponjas de gaze tecida de algodão em tamanhos quadrados ou retangulares
Ex 010 – Almofadas de gel de matérias têxteis, cada uma com mangas de tecido removível, na forma de corações, círculos ou quadrantes
6505.00.22 De fibras sintéticas ou artificiais
7326.20.00 Ex 001 – Clip nasal e grampos metálicos em ferro ou aço, próprio para máscara de proteção individual
9004.90.20 Óculos de segurança
9004.90.90 Ex 001 – Viseiras de segurança
9018.39.22 Cateteres de poli(cloreto de vinila), para embolectomia arterial
9018.39.23 Cateteres de poli(cloreto de vinila), para termodiluição
9018.39.24 Cateteres intravenosos periféricos, de poliuretano ou de copolímero de etileno-tetrafluoretileno (ETFE)
9018.39.91 Artigo para fístula arteriovenosa, composto de agulha, base de fixação tipo borboleta, tubo plástico com conector e obturador
9018.39.99 Ex 001 – Tubo laríngeo, de plástico, próprio para procedimentos anestésicos ou cirúrgicos de rotina, com ventilação espontânea e/ou controlada
9018.90.10 Para transfusão de sangue ou infusão intravenosa
9019.20.10 De oxigenoterapia
9019.20.30 Respiratórios de reanimação
9019.20.40 Respiradores automáticos (pulmões de aço)
9020.00.10 Máscaras contra gases
9020.00.90 Outros
9025.11.10 Termômetros clínicos

ÁREA TRABALHISTA

Na área trabalhista, a primeira alteração decorrente da pandemia foi inserida no mundo jurídico com a publicação da Lei nº 13.979, ocorrida em 07 de fevereiro de 2020.

A legislação em comento dispõe sobre medidas a serem adotadas para enfrentamento da emergência de saúde pública decorrente do coronavírus.

Ela afeta as relações de trabalho por prever que devem ser consideradas justificadas todas as faltas decorrentes da submissão às medidas de contenção do vírus previstas em lei, quais sejam:
Isolamento;
Quarentena;
Determinação de realização compulsória de:

  • exames médicos;
  • testes laboratoriais;
  • coleta de amostras clínicas;
  • vacinação e outras medidas profiláticas; ou
  • tratamentos médicos específicos;

Nestes casos, portanto, não poderá haver qualquer desconto nos vencimentos dos funcionários, acaso sejam eles submetidos às medidas supra mencionadas, submissão esta que deve, no entanto, ser comprovada.

Ademais, em 18 de março de 2020, o Ministro da Economia também anunciou um pacote de medidas para redução do impacto da crise decorrente da pandemia mundial atual, tanto no funcionamento das empresas, quanto nos postos de trabalho, visando a manutenção de empregos.

Tais medidas deverão ser encaminhadas ao Congresso Nacional por meio de Medida Provisória a ser assinada muito em breve.

As principais medidas anunciadas, que buscam flexibilização das relações de trabalho neste período emergencial, são as seguintes:

Permissão de redução de jornada e salários em até 50% (cinquenta por cento), enquanto vigorar o estado de calamidade.
Com tal medida o governo busca evitar que haja queda abrupta dos postos de trabalho.

Ressalte-se ser essa medida de extrema relevância, na medida em que diversas empresas não terão a oportunidade de gerar faturamento, em razão de imposições dos governos estaduais e municipais que visam impedir a propagação do Covid-19.

Destaquemos, aqui, a imposição ao fechamento de shoppings centers imposto pelo Governo do Estado de São Paulo, e de comércios, com poucas exceções, imposto pela Prefeitura da cidade de São Paulo.
Quanto ao tema é importante destacar que será vedada a redução do salário hora do trabalhador, de forma que a redução dos vencimentos deverá equivaler exatamente ao percentual de redução de jornada, bem como que as empresas são obrigadas a manter o pagamento de salários no importe do salário mínimo nacional, hoje equivalente a R$ 1.045,00 (um mil e quarenta e cinco reais).

Permissão de concessão de férias coletivas, com aviso em prazo reduzido a 48 horas, e sem a necessidade de intervenção sindical ou do Ministério da Economia (atualmente responsável pela pasta do Ministério do Trabalho).
Com tal medida o governo busca desburocratizar os tramites de concessão de férias coletivas, a fim de possibilitar a concessão das férias em curto prazo para atender às necessidade emergenciais decorrentes da pandemia instaurada, o que, inclusive, atende à necessidade de menor contato social para fins de contenção da propagação do vírus.
As férias coletivas poderão valer para toda a empresa, ou para áreas específicas.

Permissão de concessão antecipada de até 15 dias de férias, aos empregados que ainda não tenham completado o respectivo período aquisitivo.
Os funcionários poderão ter antecipados, até 15 dias de férias, mesmo que tenham contrato vigente há menos de um ano.
Não está claro, ainda, se essa medida poderá ser imposta ou dependerá de negociação.

Permissão de antecipação de feriados não religiosos, a fim de que os trabalhadores permaneçam recolhidos, sem prejuízo do seu salário.
Com tal medida o governo busca permitir que os trabalhadores permaneçam em suas residências nesse período emergencial, sem prejuízo dos seus salários, por antecipação do repouso decorrente de feriados não religiosos, nos quais haverá a regular prestação de serviços.

Flexibilização das regras de banco de horas e trabalho remoto.
Neste período de crise decorrente de isolamento social para contenção da propagação do Covid-19, o governo pretende flexibilizar as regras de banco de horas, a fim de que possam os trabalhadores permanecer em suas residências, com a posterior compensação de jornada.
É certo que a reforma trabalhista já trouxe algumas alterações e flexibilização para os acordos de banco de horas, como, por exemplo, a possibilidade de acordo individual. No entanto, as regras tendem a ser ainda mais flexibilizadas para o enfrentamento da crise atual.
Quanto ao trabalho remoto, está ele previsto em lei, no entanto, há certa rigidez quanto ao tema, especialmente em decorrência da obrigatoriedade de contrato individual que estabeleça o teletrabalho bem como todas as suas condições, inclusive no que tange à infraestrutura.
O governo federal pretende, neste momento, flexibilizar os requisitos legais, com o intuito de permitir a realização do trabalho remoto por grande número de pessoas, o que também é um meio de reduzir o contato social e impedir a propagação do Covid-19.
Tem o governo a intenção de permitir a remoção de funcionários ao sistema de teletrabalho, independentemente de previsão contratual, e mediante prévio aviso no prazo mínimo de 48 (quarenta e oito) horas.

Flexibilização da periodicidade de exames médicos laborais e dispensa de treinamentos obrigatórios.
Decorre das medidas anunciadas, ainda, que o governo suspenderá a obrigatoriedade de exames médicos laborais com o intuito de evitar ainda maior sobrecarga no sistema de saúde.
Para evitar aglomerações, o governo dispensará, ainda, os trabalhadores, da participação de treinamentos obrigatórios no período.
Suspensão dos contratos de trabalho.
Há discussão, entre o governo, se dentre as medidas estará incluída a suspensão dos contratos de trabalho vigentes, com condições, para os setores mais afetados pela crise decorrente da pandemia.

Antecipação do abono salarial.
O governo previu a possibilidade de recebimento antecipado do abono salarial.

ÁREA CÍVEL

No âmbito das relações civis, houve um acordo para prorrogação de vencimento de dívidas de pessoas físicas e jurídicas para com os maiores bancos em operação no país, desde que os contratos estejam vigentes e em situação de adimplência.

Quanto às pessoas jurídicas, a medida alcançará apenas as Micro e Pequenas Empresas.

A Federação Brasileira de Bancos – FEBRABAN, bem como o Governo Federal anunciaram algumas medidas que evitarão o fechamento em massa de empresas, no prazo necessário ao restabelecimento da economia.

A medida anunciada pela FEBRABAN, contempla os cinco maiores bancos nacionais: Itaú, Banco do Brasil, Santander, Caixa Econômica Federal e Bradesco. A medida visa o prorrogação por até 60 (sessenta) dias do vencimento de parcelas de empréstimos firmados com estes Bancos. Segue abaixo informativo extraído do endereço eletrônico da própria Federação:

“Nesse sentido, os cinco maiores bancos associados, Banco do Brasil, Bradesco, Caixa, Itaú Unibanco e Santander estão abertos e comprometidos em atender pedidos de prorrogação, por 60 dias, dos vencimentos de dívidas de clientes pessoas físicas e micro e pequenas empresas para os contratos vigentes em dia e limitados aos valores já utilizados. 
A rede bancária e os seus canais de atendimento ficarão à disposição do público e prontos para apoiar todos os que estejam enfrentando dificuldades momentâneas em função do atual contexto.” 

Seguramente serão atingidas as seguintes linhas de crédito:

Financiamento imobiliário;
Financiamento de veículos;
Crédito pessoal;
Crédito para constituição de capital de giro.

Outras linhas de crédito poderão ser aceitas, mas, segundo a Febraban, tais medidas não poderão ser utilizadas para pagamento de cartão de crédito e limite de cheque especial.

Essa medida vai de encontro a todas aquelas já noticiadas linhas acima, e pretende reestabelecer o fluxo de caixa das empresas, bem como, evitar demissões em massa decorrente da grave desaceleração da economia.

CONCLUSÃO

Diante de tudo que foi demonstrado linhas acima, infere-se que é fato notório que a economia sofrerá perdas em razão da pandemia, já também instaurada em nosso país.

No entanto, certo é também que diversas medidas estão sendo tomadas, tanto pelo Governo Federal, quanto por alguns setores da economia, para que esse impacto seja minorado tanto quanto possível.

Ademais, novas medidas podem e devem ser tomadas ao longo os próximos dias para alcançar a estabilidade da economia.

publicada medida provisória que possibilita o adiamento da assembleia de acionista e o voto à distância

EM 30/03/2020 FOI PUBLICADA A MEDIDA PROVISÓRIA
931 QUE TRAZ DISPOSIÇÕES RELATIVAS AOS ATOS
SOCIETÁRIOS A SEREM PRATICADOS NO CENÁRIO ATUAL.

Por meio da MP 931/2020, a sociedade anônima ou limitada, cujo exercício social se encerre entre 31 de dezembro de 2019 e 31 de março de 2020, poderá realizar a assembleia geral ordinária no prazo de sete meses contados a partir do término do seu exercício social.

Além disso, os prazos de gestão ou de atuação dos administradores, membros do conselho fiscal e
comitês estatutários, ficam prorrogados até a realização da Assembleia Geral Ordinária no prazo acima mencionado.

Sobre os votos dos acionistas ou quotistas, por meio de alterações realizadas no Código Civil e Lei das Sociedades Anônimas, tanto no caso de Sociedades Limitadas quanto no caso de Sociedades Anônimas, está legalmente previsto a possibilidade do voto à distância em reuniões ou assembleias gerais, a depender de regulamentação pelos órgãos responsáveis.

Com relação aos atos de registro, tendo em vista as medidas restritivas ao funcionamento das juntas comerciais, o prazo de 30 dias para arquivamento dos atos de forma a retroagir os efeitos passará a ser contado a partir da data em que a respectiva junta comercial reestabelecer a prestação regular de seus serviços. Ressaltando apenas que tal medida se aplica aos atos sujeitos a arquivamento a partir de 16 de fevereiro de 2020.

Além do mais, excepcionalmente, durante o exercício de 2020, a CVM poderá proceder com a prorrogação dos prazos estabelecidos na Lei das Sociedades Anônimas. Caberá à CVM também, definir a data de apresentação das demonstrações financeiras das companhias abertas. Por fim, até que a assembleia geral ordinária seja realizada, o conselho de administração ou a diretoria poderá, independentemente de reforma do estatuto social, declarar dividendos Nos colocamos à disposição para a prestação de esclarecimentos e orientações sobre o assunto.

como ficou o prazo para aprovação de contas da administração

SOCIEDADES EMPRESARIAIS DEVEM DELIBERAR QUANTO À APROVAÇÃO DE CONTAS ATÉ 31 DE JULHO

Nos termos da legislação brasileira, os sócios, das sociedades empresariais (Sociedades Limitadas e Sociedades Anônimas), estão obrigados a deliberar, nos quatro meses subsequentes ao término do exercício social, quanto às seguintes questões:

a) Tomada das contas dos administradores;
b) Deliberação e aprovação das demonstrações financeiras;
c) Deliberação e destinação dos resultados;
d) Indicação de administradores, quando necessário.

A referida imposição legal estende-se às sociedades anônimas, em sede de assembleia geral ordinária e às sociedades limitadas, em sede de reunião ordinária de sócios.

Destaca-se, ainda, que os administradores estão legalmente obrigados à disponibilizar, para conhecimento dos sócios, com pelo menos 30 dias de antecedência à realização da assembleia / reunião, os documentos referentes às contas da sociedade, como, por exemplo, o balanço patrimonial do último exercício e as respectivas demonstrações de resultado.

Observa-se, além disso, que a aprovação das contas da sociedade constitui requisito para a desoneração de responsabilidade dos membros da administração, resguardado, é claro, eventuais desdobramentos inerentes à atos fraudulentos praticado por algum destes membros.

A não aprovação das contas da sociedade, por sua vez, poderá prejudicar a contratação de linhadas de créditos e financiamento junto à instituições financeiras, operações de reorganização societária, bem como, a participação da sociedade em processos de licitação.

Em atenção ao exposto, colocamo-nos à disposição para maiores esclarecimentos e orientações sobre o tema e auxiliá-los com elaboração dos devidos documentos societários.

abertura de prazo para declaração anual de capitais brasileiras no exterior (declaração cbe)

Declaração ao banco central é obrigatória a todos os residentes que tenham mantido bens e direitos no exterior de valor igual ou superior a usd 100.000,00 (cem mil dólares) até 31 de dezembro de 2019

A Declaração Anual de Capitais Brasileiros no Exterior (Declaração CBE), referente ao ano de 2019, deverá ser submetida ao Banco Central entre os dias 15 de fevereiro à 05 de abril de 2020.

A declaração é obrigatória à todas as pessoas físicas e jurídicas residentes, domiciliadas ou com sede no Brasil, que possuam ativos no exterior, incluindo, por exemplo, imóveis, depósitos, disponibilidades em moeda estrangeira, ações, cotas, arrendamentos, dentre outros bens e direitos.

A manutenção de ativos no exterior acima de USD 100.000.000,000 (cem milhões de dólares) estará sujeita, por sua vez, à regra especial, isto é, os ativos deverão ser trimestralmente declarados ao Banco Central, sob as seguintes datas:

1º Trimestre (até 31 de março): Prazo para envio da declaração entre 30 de abril e 05 de junho.
2º Trimestre (até 30 de junho): Prazo para envio da declaração entre 31 de julho e 05 de setembro.
3º Trimestre (30 de setembro): Prazo para envio da declaração entre 31 de outubro e 05 de dezembro.
4º Trimestre: Não há declaração específica ao 4º trimestre. Ativos deverão ser informados por meio da Declaração Anual (31 de dezembro) entre os dias 15 de fevereiro e 05 de abril de 2020.

A entrega de declaração fora do prazo, assim como a entrega com erros ou vícios, ou, ainda, a não entrega, será passível de multa a ser aplicada pelo Banco Central.

Nos colocamos à disposição para a prestação de esclarecimentos e orientações sobre o assunto e auxiliá-los com a elaboração e entre da Declaração CBE.

prazo para declaração de investimentos estrangeiros diretos no brasil (red-ied) – investimentos estrangeiros em empresas devem ser declarados ao banco central

Por determinação da Circular BACEN nº 3.689/2013, as sociedades residentes no Brasil que possuam, dentre os seus sócios, pessoa física ou jurídica não residente, devem informar ao Banco Central, por meio do Registro Declaratório Eletrônico do Módulo RDE-IED, as seguintes informações:

capital social integralizado por cada investidor estrangeiro; e valores do patrimônio líquido e do capital social integralizado.

As informações a serem apresentadas ao Banco Central estão sujeitas aos seguintes prazos:

Prazo de 30 dias para que seja informado ao BACEN qualquer alteração quanto à participação de investidor não residente;

Prazo de 31 de março. Declaração anual (ref. ao período base de 31 de dezembro do ano anterior) ao BACEN com informações quanto aos valores do patrimônio líquido; capital social integralizado e capital social integralizado por cada investidor estrangeiro.

Destacamos ainda que sociedades cujos ativos ou o patrimônio líquido sejam iguais ou superiores à R$ 250 milhões, estão sujeitas a declaração trimestral, a serem submetidas nas seguintes datas:

as informações referentes à data-base de 31 de março devem ser prestadas até 30 de junho;

as informações referentes à data-base de 30 de junho devem prestadas até 30 de setembro;

as informações referentes à data-base de 30 de setembro devem ser prestadas até 31 de dezembro; e.

as informações referentes à data-base de 31 de dezembro devem ser prestadas até 31 de março do ano subsequente.

Por fim, ressaltamos que a entrega de declaração fora do prazo, assim como a entrega com erros ou vícios, ou, ainda, a não entrega, será passível de multa de até R$ 250.000,00 a ser aplicada pelo Banco Central, conforme previsto nos incisos I a IV do artigo 60 da circular 3.857/17 do BACEN.

Nos colocamos à disposição para a prestação de esclarecimentos e orientações sobre o assunto e auxiliá-los com a elaboração e entrega do Registro Declaratório Eletrônico RDE-IED.

cenário pós-reforma tributária – marketplace

Não é novidade que no Brasil muito se discute sobre a necessidade de alteração de diversos aspectos tributários para que sejam facilitadas as questões pertinentes às atividades empresariais e o cumprimento das obrigações impostas pela legislação tributária em vigor.

Não apenas questões pertinentes ao cumprimento de obrigações tributárias, também há a necessidade de analisar o impacto da tributação causado pela iminente reforma, especialmente ao setor do Marketplace.

MODELO DE NEGÓCIO DO MARKETPLACE

O Marketplace nada mais é do que uma plataforma ou uma vitrine para que os sellers (reais vendedores) exibam e vendam os seus produtos. Nesse sentido, podemos entender que o Marketplace funciona como um intermediador de vendas.

Deste modo, os sellers, de acordo com a política de cada plataforma, realizarão o seu cadastro junto ao Marketplace e nesse momento eles irão vincular suas respectivas contas bancárias, as quais receberão os valores decorrentes das vendas de seus respectivos produtos.

Essas contas bancárias, a depender da política do Marketplace, muitas vezes serão vinculadas ao CNPJ da empresa vendedora, ou seja, não há uma regra própria para este setor.

Já o pagamento ao seller também irá variar de acordo com a política da empresa intermediadora (Marketplace), ou seja, essa última recebe o pagamento pela venda da mercadoria e os percentuais de retenção pela contratação dos serviços são retidos, de acordo com o prévio contrato firmado entre as partes.

Após esta etapa, os valores pela venda (após os descontos pactuados) são repassados pela empresa de Marketplace aos sellers, também no prazo anteriormente estabelecido no momento da assinatura do contrato de intermediação de serviços, firmados entre as partes.

ATUAL CENÁRIO TRIBUTÁRIO PARA O MARKETPLACE

Logo de plano, há de se ressaltar que neste modelo de negócio, incide o ISS, PIS, COFINS, IRPJ e CSLL e o ICMS, sendo este último incidente apenas em relação aos sellers e não ao Marketplace.

O PIS e COFINS, IRPJ e CSLL incidirão sobre o faturamento e sobre o lucro, respectivamente, do contribuinte que realiza as atividades do Marketplace.

Também neste modelo de negócio incidirá o ISS, uma vez que essa intermediação de venda dos produtos dos sellers configura-se como uma prestação de serviços.

Outro ponto importante se dá em relação à grandeza a ser tributada. Nesse passo é imperioso destacar que a alíquota do ISS (5% para os serviços de intermediação) será aplicada sobre os valores recebidos único e exclusivamente do montante advindo dos serviços prestados, esse inclusive é o entendimento do STJ (REsp. nº 411.580/SP).

TRIBUTAÇÃO DO MARKETPLACE COM A POSSÍVEL REFORMA TRIBUTÁRIA – PEC 45/2019

Tomando por base a PEC 45/2019, que foi elaborada pelo Bernard Appy, do CCif, temos que alguns tributos serão unificados, segundo a aludida PEC, sendo que nessa proposta são abarcados os seguintes tributos: IPI, PIS, COFINS, ICMS e ISS.

Partindo deste cenário com a unificação destes tributos será criado o IBS – Imposto sobre Bens e Serviços, sendo criada uma alíquota única e tendo apenas um único fato gerador.

Segundo o estudo de algumas instituições que analisam de perto essa possível reforma, estima-se que o IBS poderá ser implementado com uma alíquota que pode chegar até 26,9%.

COMPARAÇÃO DA ALÍQUOTA DA ATUAL LEGISLAÇÃO X POSSÍVEL REFORMA TRIBUTÁRIA

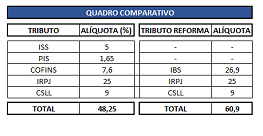
Considerando o cenário acima exposto, fixa-se abaixo uma tabela comparativa da atual tributação em relação à possível reforma tributária (PEC 45/2019):

Deste modo, tendo em vista a atual legislação e a proposta de alteração a qual tramita no congresso, verifica-se que a carga tributária para as operações de Marketplace aumentará de 48,25% para 60,9%, o que representa um aumento em 12,65% para o setor.

CONCLUSÃO

Com base nas informações ora tratadas, verifica-se que se confirmado os prognósticos aqui apresentados, o setor do Marketplace perceberá um aumento na carga tributária do seu setor em aproximadamente 12,65%.

Por fim, cumpre-se ressaltar que atualmente tramitam no Congresso Nacional 05 (cinco) propostas de reforma tributária, quais sejam: da Câmara (objeto do presente estudo), Senado, Empresários, Governo Federal e Governo Estadual.

Cabe salientar que tais propostas, ao final, não passa de um jogo político, o que significa dizer que independentemente da proposta a ser aprovada a mesma sofrerá profunda alteração de seu texto original, como forma te atender os anseios de todos no Congresso Nacional

superior tribunal de justiça declara ilegal cobrança de taxa de conveniência em venda de ingresso online

Na terça-feira foi publicada pela 3º Turma do Superior Tribunal de Justiça a decisão do recurso apresentado pela Associação de Defesa dos Consumidores do Rio de Grande do Sul (ADECONRS) em face da empresa Ingresso Rápido, em virtude da alegação de que a taxa de conveniência cobrada pelo site não ofereceria nenhuma comodidade ao cliente.

Em seu voto, a relatora ministra Nancy Andrighi compreendeu que:

“A potencial vantagem do consumidor em adquirir ingressos sem se deslocar de sua residência fica totalmente aplacada pelo fato de ser obrigado a se submeter às condições impostas pela [empresa] no momento da contratação, entre eles o valor da taxa, o que evidencia, mais uma vez, que a principal vantagem desse modelo de negócio não foi instituída em seu favor”.

Além disso, a Turma fundamentou que a conveniência do ingresso antecipado pela internet não seria do consumidor e, sim, de quem produz ou promove o evento que consegue expandir as suas vendas, motivo pelo qual repassar este custo ao consumidor representaria venda casada.

Ainda há prazo para recurso da decisão à própria turma e ao Supremo Tribunal Federal, mas, caso este entendimento seja mantido, a Ingresso Rápido deverá cessar a cobrança da taxa de conveniência e devolver os valores cobrados dos consumidores nos últimos cinco anos.

IMPACTOS DA DECISÃO NO SETOR DE VENDA ONLINE DE PASSAGENS DE ÔNIBUS

A plataforma online Ingresso Rápido é referência em vendas online de ingressos para shows, teatros, festas e musicais.

Após a compra do ingresso nesta plataforma, o consumidor ainda precisa comparecer no guichê físico do evento antes da apresentação para imprimir e retirar a sua passagem, procedimento este que foi levantado pela ADECONRS para reforçar a suposta ausência de conveniência na operação.

Por esse motivo, a operação contém notável semelhança com o atual formato das empresas que realizam intermediação de venda de passagens de ônibus, na medida em que este usuário também precisa passar pelo guichê da viação em momento anterior à viagem para realizar a impressão e a retirada do seu bilhete.

Assim, certamente, este novo precedente poderá ser utilizado em casos consumeristas que versarem sobre devolução de taxa de conveniência, tendo em conta a semelhança fática entre as operações.

De forma contrária ao precedente da Corte Superior, entendemos que o serviço oferecido, tanto pela Ingresso Rápido, como pelas empresas de intermediação de venda de passagens de ônibus representa, de fato, uma notória conveniência aos usuários que conseguem comparecer em seus eventos prediletos e garantir o seu lugar em seu ônibus e horário de preferência, sem a necessidade de comparecimento físico no local com horas ou dias de antecedência.

De todo modo, a recente decisão representa um novo marco no atual cenário jurisprudencial de casos semelhantes e torna ainda mais acesa a discussão sobre a validade da cobrança de taxa de conveniência em plataformas de venda online de serviços de terceiros.

Colocamo-nos à disposição para a prestação de esclarecimentos e orientações sobre o assunto

extensão e aplicação da tese da exclusão do icms da base de cálculo do pis e da cofins em relação às demais teses tributárias

Recentemente o Supremo Tribunal Federal – STF ao apreciar o Recurso Extraordinário nº 574.706-PR, entendeu que o ICMS não compõe a base de cálculo do PIS e da COFINS.

Tal julgamento foi de extrema importância aos contribuintes deste imposto e contribuições, que vinham sendo obrigados a proceder ao recolhimento destas contribuições com os valores de ICMS acrescidos em sua base de cálculo.

Após o julgamento deste recurso, surgiram outras teses similares à essa, as quais tomam como base o mesmo raciocínio lógico utilizado pelos ministros quando do julgamento do caso anteriormente mencionado.

Nesse sentido pode-se destacar a tese de exclusão do ICMS do PIS e da COFINS da conta de luz, tese a qual, pelo que tudo indicada (há diversas decisões favoráveis) terá o seu desfecho favorável ao contribuinte.

ALEGAÇÕES DA FAZENDA NACIONAL

Após analisar a tese e sua respectiva decisão, foi verificado que a Fazenda Nacional em suas manifestações alega que o Recurso Extraordinário nº 574.706 ainda não teve o seu trânsito em julgado, sendo impossível aplicar a decisão daquele recurso no processo em apreço.

Em sua sentença a Juíza declarou que não há que se falar em trânsito em julgado, uma vez que no caso paradigma mencionado aguarda-se apenas a

apreciação dos Embargos de Declaração opostos pela Fazenda Nacional, e que tal recurso não terá o condão de mudar o entendimento firmado naquele processo.

CONCLUSÃO

Com o julgamento da tese da exclusão do ICMS da base de cálculo do PIS e da COFINS diversas outras teses, nesse mesmo sentido, estão amadurecendo e sendo postuladas junto ao judiciário, tendo seu julgamento favorável a todos os contribuintes.

Considerando este cenário e tendo em vista as recentes decisões favoráveis aos contribuintes, entende-se que a via judicial é a medida mais segura e célere para que seja obtida a segurança a fim de excluir o ICMS do PIS e da COFINS da conta de luz, bem como para reaver os valores indevidamente pagos a este título.

incidência de iof – câmbio sobre remessas do exterior de valores decorrentes de exportação

PODER JUDICIÁRIO POSICIONA-SE A FAVOR DO CONTRIBUINTE

Foi publicado pela Receita Federal do Brasil, Solução de Consulta COSIT nº 246, em 11 de dezembro de 2018, cujo teor declara a possibilidade da incidência do IOF – Câmbio sobre remessas, ao Brasil, de valores decorrentes de exportações de bens e serviços.

TEOR DA SOLUÇÃO DE CONSULTA Nº 246/2018

Visando aumentar a carga tributária sobre as empresas exportadoras de bens e serviços, a Receita Federal do Brasil publicou Solução de Consulta direcionada aos valores recebidos pelos contribuintes em decorrência da exportação de bens e serviços.

Entende o Fisco que os valores recebidos pelo contribuinte, mantidos em instituições financeiras fora do País, não sofrem a incidência do IOF – Câmbio, pois nesses casos não ocorre a liquidação do contrato de câmbio, de forma a não incidir o imposto em questão.

Em contrapartida, se os recursos inicialmente mantidos em conta no exterior forem remetidos ao Brasil, em data posterior à conclusão do processo de exportação, haverá, conforme a Solução de Consulta nº 246/2018, a incidência de IOF à alíquota de 0,38%. Quantia significativa ao se considerar o volume de exportações dos contribuintes de diversos setores econômicos.

POSICIONAMENTO DO PODER JUDICIÁRIO

Verificando essa suposta ilegalidade, tendo em vista que a Receita Federal do Brasil, ao editar a Solução de Consulta nº 246/2018, limitou o aspecto temporal do IOF – Câmbio, os contribuintes têm acionado o Poder Judiciário para afastá-la.

O posicionamento dos órgãos componentes do Poder Judiciário vem sendo bastante positivo para os contribuintes que ingressaram com ações judiciais acerca do tema.

Em suma, o entendimento predominante se dá no sentindo de que, ao editar a Solução de Consulta nº 246/2018 a Receita, Federal extrapolou os limites de hierarquia normativa, eis que não caberia a disciplina de tal questão por meio de norma diretamente editada pela Secretaria da Receita Federal do Brasil.

Tal entendimento se deu em razão da análise do Decreto Regulamentador do IOF, uma vez que este traz em seu conteúdo normativo a hipótese de aplicação de “alíquota zero” para as operações de câmbio relativas ao ingresso, no País, de receitas de exportação de bens e serviços.

Nessa análise, a solução dada pela Receita Federal limitou o aspecto temporal em relação à manutenção dos valores recebidos pelo contribuinte e mantidos no exterior – isto é, a Receita entende que o “ciclo de exportação” encerra-se com o recebimento dos recursos na conta mantida no exterior.

Tal entendimento foi rechaçado pelo Poder Judiciário, posto que o Decreto Regulamentador do IOF não estabeleceu nenhum prazo para manutenção dos valores nas contas dos bancos no exterior antes de sua remessa ao Brasil, para fins de aplicação da alíquota zero do Imposto.

CONCLUSÃO

Verifica-se, diante das informações acima apresentadas, que os contribuintes que exercem atividades de exportação de bens e serviços estão sendo indevidamente obrigados ao pagamento do IOF – Câmbio à alíquota de 0,38%, à luz da recente Solução de Consulta Publicada pela Receita Federal do Brasil.

Em oposição a esse entendimento, o Poder Judiciário vem proferindo decisões favoráveis ao contribuinte, para afastar tal exigência imposta pelo Fisco, diante da previsão, em Decreto regulamentador do IOF, de aplicação de alíquota zero para apuração do Imposto em tais circunstâncias.

Nosso escritório se coloca à disposição para a prestação de esclarecimentos e orientações, bem como para auxiliá-los na elaboração de soluções e tomada de decisões acerca da questão ora abordada.