A responsabilidade patrimonial dos ex-sócios face às dívidas trabalhistas

Por: Paulo César Veiga

A reforma trabalhista instaurou importantes debates sobre temas antes sedimentados, como o que ora se apresenta pelo art. 10-A da CLT.

De singela redação, o art. 10-A da CLT promoveu importante aproximação conceitual entre o direito empresarial e o direito do trabalho, especialmente quanto à extensão da responsabilidade dos sócios e ex-sócios por dívidas da sociedade.

Mesmo que o art. 10-A da CLT tenha se referido apenas à extensão temporal da responsabilidade trabalhista dos ex-sócios, os seus efeitos transcendem da aparente simplicidade redacional, e define novos critérios.

Assim, é diante desse novo cenário, quanto à compreensão da extensão da responsabilidade dos sócios atuais e ex-sócios por dívidas trabalhistas, que se desenvolve a presente abordagem, tendente a suscitar a aproximação de conceitos e soluções acerca de temas correlatos ao direito empresarial e trabalhista.

1.     A RESPONSABILIDADE DELINEADA NO ART. 10-A DA CLT

Da redação do art. 10-A da CLT, para logo se observa que ali é tratado o sensível assunto da responsabilidade trabalhista dos sócios atuais e ex-sócios, perante os empregados da sociedade:

“Art. 10-A. O sócio retirante responde subsidiariamente pelas obrigações trabalhistas da sociedade relativas ao período em que figurou como sócio, somente em ações ajuizadas até dois anos depois de averbada a modificação do contrato, observada a seguinte ordem de preferência: I – a empresa devedora; II – os sócios atuais; e III – os sócios retirantes. Parágrafo único.  O sócio retirante responderá solidariamente com os demais quando ficar comprovada fraude na alteração societária decorrente da modificação do contrato”.

O citado dispositivo refere-se à projeção temporal bienal da responsabilidade trabalhista do ex-sócio que, independentemente do motivo, se desligou do quadro de sócios da sociedade de que antes participava.

A extensão dos efeitos dessa responsabilidade não é novidade em nosso ordenamento jurídico, como já previam os artigos 1.003 e 1.032, ambos do Código Civil.

Porém, a redação do referido art. 10-A da CLT ultrapassa a simples definição temporal da responsabilidade trabalhista por ex-sócios, introduzindo na legislação do trabalho regras de identificação desses responsáveis, e de extensão dessa responsabilização.

Afinal, o citado dispositivo expressamente define uma obrigatória ordem de gradação a ser observada quanto à identificação dos responsáveis pelos débitos trabalhistas, além de bem divisar as hipóteses de responsabilidade subsidiária e solidária.

A figura do ex-sócio protagoniza a redação do art. 10-A da CLT, e talvez essa tenha sido a intenção. Mas uma análise mais detida revela que o sobredito dispositivo igualmente menciona os sócios que ainda integram o quadro societário, para lhes atribuir expressa responsabilidade subsidiária quanto aos débitos trabalhistas de incumbência da sociedade.

Importante destacar que há uma ordem de execução a se cumprir até alcançar o sócio retirante, iniciando-se com o patrimônio da sociedade, aos sócios ativos e por fim o sócio retirante, caso as tentativas anteriores restem frustradas.

O art. 10-A da CLT veio para reforçar o entendimento do CC, com o objetivo de limitar a responsabilidade do sócio retirante por débitos trabalhistas originários no período em que era sócio, de forma subsidiária, delimitando-se a ações propostas até dois anos após a averbação da alteração contratual, desde que observada à ordem da execução.

Com isso, resta claro que o sócio retirante poderá responder pelas responsabilidades trabalhistas da antiga empresa, desde que a ação trabalhista tenha sido proposta dentro do período de dois anos após a sua saída.

Na seara tributária cumpre-nos registrar também que o Colendo Superior Tribunal de Justiça já decidiu que o simples inadimplemento da obrigação tributária não caracteriza infração legal, razão pela qual não há que se falar em responsabilidade tributária de ex-sócio somente por este fato.

Desta feita, o sócio que se retira licitamente da sociedade limitada, mediante transferência de suas cotas, continuando-se o empreendimento com as suas atividades habituais, não responde este por eventuais débitos fiscais contemporâneos ao seu período de permanência no organismo societário.

Todavia, se restar provado, por exemplo, que um sócio formalmente deixou a sociedade mas continua comparecendo na empresa e exercendo seu poder diretivo, ou intervém nas atividades da empresa através de pessoas a ele ligadas, de modo a aclarar que o ocorrido foi apenas uma mudança documental, estará configurada a fraude e, com ela, atraída a responsabilidade solidária em relação aos sócios atuais.

1.1. DO ELEMENTO SUBJETIVO

Por primeiro, merece ser observado que o art. 10-A da CLT não discriminou os sócios atuais ou ex-sócios das sociedades contratuais, dos acionistas atuais ou ex-acionistas das sociedades institucionais, aparentemente igualando-os quanto à responsabilidade ali definida.

Todavia, quanto aos acionistas atuais ou ex-acionistas das sociedades por ações regidas pela Lei nº 6.404/76, a responsabilização prevista no art. 10-A da CLT não lhes é totalmente aplicável.

Em termos gerais, por força dos artigos 117 e 158 da Lei nº 6.404/76, a responsabilização ali prevista não recai sobre todos os acionistas, mas apenas sobre o controlador e os administradores, e tão somente pelos danos decorrentes dos atos praticados com abuso de poder.

Tratando-se, pois, de acionista ou ex-acionista sem poder de controle, na forma do artigo 116 da Lei nº 6.404/76, salvo a prova de atos irregulares de gestão, a responsabilização decorrente da mera qualidade de acionista ou ex-acionista, é afastada.

Nesse sentido a doutrina de Haroldo Malheiros Duclerc Verçosa, para quem “a companhia apresenta-se como a única sociedade na qual os acionistas jamais serão obrigados a responder perante terceiros pelas dívidas sociais. A responsabilidade patrimonial destes coloca-se tão somente no plano interno, relacionada à obrigação de integralização do preço de emissão das ações que adquiriram ou subscreveram”. [1]

A extensão da responsabilidade, pois, na forma do art. 10-A da CLT, não teria aplicação em face de acionistas ou ex-acionistas minoritários desprovidos de poderes de gestão ou de controle sobre a Companhia.

Com efeito, ainda que se trate de administrador de sociedade anônima, somente se efetivamente comprovada a ocorrência de gestão fraudulenta, em proveito próprio, é que se poderia direcionar ao mesmo qualquer responsabilização pessoal, como bem observa Haroldo Malheiros Duclerc Verçosa: “Ao atuar como administrador de uma companhia, não é a pessoa do administrador que age como mandatário daquela, a partir da aplicação da Teoria Organicista. É a própria sociedade presente  em cada negócio realizado, desde que o administrador esteja praticando ato regular de gestão. No entanto, o administrador responderá pessoalmente pelos prejuízos que causar à companhia em duas situações distintas: Quando atuar com culpa ou dolo, mesmo dentro de suas atribuições ou poderes, ou; Quando violar a lei ou o estatuto”. [2]

Já a responsabilização dos acionistas de uma sociedade anônima fechada, porque tal modelo assemelha-se às sociedades contratuais, as responsabilidades dos seus titulares seriam semelhantes às dos sócios quotistas.

Portanto, excetuada a hipótese dos acionistas comuns de uma sociedade anônima aberta, tem-se que o sobredito art. 10-A da CLT será eficaz apenas frente aos demais sócios das sociedades contratuais, sejam estas de natureza empresária ou simples, e, excepcionalmente, aos acionistas de uma sociedade anônima fechada.

1.2. DO SÓCIO RETIRANTE

Como se observa da singela redação do o art. 10-A da CLT, o dispositivo se refere ao sócio que se desliga da sociedade como sendo o “sócio retirante”, com a clara intenção de ilustrar a hipótese genérica de desligamento do sócio.

O termo “retirante”, contudo, carece de esclarecimentos, evitando que a responsabilização de que trata o art. 10-A da CLT seja aplicável apenas ao ex-sócio que exerceu voluntário direito de retirada.

A hipótese merecer ser interpretada de forma mais ampla, abrangendo todas as situações de dissolução parcial da sociedade, tal como preveem os artigos 1.004, parágrafo único e 1.028 a 1.030 e 1.085, todos do Código Civil.

Assim, seja pela morte (CC, art. 1.028), pelo exercício do direito de retirada (CC, art. 1.029), pelo direito de recesso (CC, art. 1.077) ou mesmo pela exclusão (CC, arts. 1.004 e 1.085), tenham os ex-sócios se desligado da sociedade de forma voluntária ou não, serão atingidos pela regra estabelecida no citado art. 10-A da CLT.

Obviamente, em caso de morte do ex-sócio, a eventual responsabilização patrimonial, a atingir o acervo deixado pelo autor da herança, será transmitida na forma da lei civil aos seus respectivos sucessores.

Em resumo, a hipótese prevista no art. 10-A da CLT, ao mencionar a responsabilidade do “sócio retirante”, está a se referir a quaisquer situações que sirvam a configurar a alteração da composição do quadro societário.

2. DA RESPONSABILIDADE SOLIDÁRIA E SUBSIDIÁRIA

Como já advertido, o art. 10-A da CLT não apenas definiu um limite temporal de responsabilidade trabalhista para os ex-sócios, como estabeleceu um sistema de responsabilização extensível aos sócios atuais, primordialmente subsidiária.     

Considerada a literalidade da redação do art. 10-A da CLT, conclui-se que o legislador não discriminou a causa do desligamento do sócio, limitando-se a considerar que o ex-sócio (retirante) será subsidiariamente responsável pelas dívidas trabalhistas da sociedade.

Será lícito ao credor, contudo, eventualmente invocar a responsabilidade solidária do ex-sócio, como prevê o parágrafo único do art. 10-A da CLT, cabendo-lhe, nesse caso o ônus de comprovar “fraude na alteração societária decorrente da modificação do contrato”.

Assim, e independentemente da causa de desligamento do sócio, a sua responsabilidade trabalhista, projetada por um biênio, será em regra subsidiária, e, excepcionalmente, solidária.

A extensão dos efeitos da responsabilidade aos ex-sócios não é novidade, como bem revelam os já citados artigos 1.003 e 1.032, do Código Civil, sendo certo que o prazo de dois anos a que aludem tem natureza decadencial, como igualmente não pairam dúvidas quanto ao seu termo inicial coincidente com a efetiva averbação (requisito formal) da alteração da composição societária junto aos órgãos competentes.

Não se olvida que a projeção da responsabilidade ao ex-sócio circunscreve-se apenas aos fatos geradores dos débitos trabalhistas, e, desde que surgidos no período em que o ex-sócio integrava o quadro societário da empregadora, independentemente deste ter ou não exercido a administração da sociedade.

Do mesmo modo, não se descuida que tais dívidas devam ser amplamente consideradas, independentemente da sua natureza, mas desde que decorrentes de uma relação de emprego, incluindo as acidentárias.

A par da clareza da norma, quanto à projeção da responsabilidade ao ex-sócio pelo biênio seguinte à averbação da modificação do contrato social, merece atenção a definição, como regra, da hipótese de responsabilidade subsidiária.

Sobre a responsabilidade subsidiária, também chamada de secundária, Ricardo Negrão explica que é “aquela que sujeita outras pessoas e patrimônios às obrigações do responsável primário. Na hipótese de constituição societária, o sócio é responsável secundário, nos termos das regras legais que distinguem cada uma das sociedades”. [3]

2.1. DO BENEFÍCIO DE ORDEM

Ao optar pela responsabilidade trabalhista subsidiária, o legislador robusteceu a personalidade jurídica da empregadora, distinguindo a responsabilidade patrimonial da pessoa jurídica e dos sócios que a compõem, ou já compuseram.

E tal reforço aos efeitos da personificação evidencia-se no art. 10-A da CLT, que expressamente estabelece que os sócios atuais e ex-sócios apenas serão instados a responder pelas dívidas trabalhistas, se a empregadora não o fizer.

Há, pois, responsabilização condicionada, pois os sócios ou ex-sócios somente poderão sofrer atos de constrição patrimonial se a sociedade da qual participam ou participavam, não adimplir o que a Justiça do Trabalho impuser.

Não se trata de hipótese relacionada à desconsideração da personalidade jurídica, mas apenas da projeção da responsabilidade aos sócios atuais e ex-sócios, sobre as obrigações da sociedade empregadora.

Portanto, estabeleceu-se em favor dos sócios atuais e ex-sócios, claro benefício de ordem, a lhes resguardar certa proteção, assim como já prevê o art. 1.024 do Código Civil.

Consequentemente, mesmo o credor trabalhista estará impedido, por disposição expressa, de dirigir as suas pretensões aos sócios atuais ou ex-sócios, sem antes esgotar as alternativas de satisfação dos seus créditos junto ao patrimônio da sociedade empregadora.

Ainda que o art. 10-A da CLT tenha silenciado a respeito, é razoável concluir, com amparo no artigo 795 do CPC, que, em caso de invocação do benefício de ordem pelo sócio atual ou ex-sócio, aos mesmos incumbirá o ônus de comprovar que a empregadora dispõe de patrimônio livre a suportar a dívida reclamada, sob pena de lhes ser imposta responsabilidade solidária.

Sobre o tema, bem observa Fábio Ulhoa Coelho: “A regra da subsidiariedade encontrava-se já no Código Comercial de 1850 e é reproduzida na legislação processual (CPC, art. 795) e Civil (CC, art. 1.024). Não existe no direito brasileiro nenhuma regra geral de solidariedade entre sócios e sociedade (simples ou empresária), podendo aqueles sempre se valer do benefício de ordem, pela indicação de bens sociais livres e desembaraçados, sobre os quais pode recair a execução da obrigação societária”.[4]

Tal solução, não obstante não se encontre definida no artigo em comento, bem se coaduna com os deveres de lealdade e boa-fé processual, sem que com isso seja desconfigurada a referida responsabilidade subsidiária.

CONCLUSÃO

Normalmente distantes em conceitos, princípios e objetivos, o direito empresarial e o direito do trabalho encontram no artigo 10-A da CLT um relevante ponto de convergência a conciliá-los.

A reflexão, ao menos, é necessária, já que a satisfação de créditos trabalhistas eventualmente inadimplidos, inevitavelmente, passa pela adequada compreensão da responsabilidade daqueles que devem suportá-los.

Identificar responsabilidades não se presta apenas a delimitar a extensão subjetiva, objetiva e temporal das eventuais dívidas trabalhistas, mas também, e principalmente, objetiva promover a concreta satisfação dos interesses dos empregados.

A adequada responsabilização igualmente se deve em favor do empresário, que merece ter a necessária segurança jurídica a inspirá-lo prosseguir no exercício de sua empresa, em realização do princípio da livre iniciativa.

Assim, o artigo 10-A da CLT revela uma nova perspectiva a ser considerada, que, certamente, conduzirá à tão almejada segurança jurídica no que respeita à responsabilidade dos sócios e ex-sócios por dívidas trabalhistas.

Notas:

[1] DUCLERC VERÇOSA, Haroldo Malheiros. Curso de direito comercial. v. 3. São Paulo: Malheiros, 2008, p. 115.

[2] DUCLERC VERÇOSA, Haroldo Malheiros. Curso de direito comercial. v. 3. São Paulo: Malheiros, 2008, p. 469.

[3] NEGRÃO, Ricardo. Manual de direito comercial e de empresa. 9.ed v. 1. São Paulo: Saraiva, 2012, p. 287.

[4] COELHO, Fábio Ulhoa. Curso de direito comercial, v. 2. Direito de empresa. 16 ed. São Paulo: Saraiva, 2012, p. 50.

Referências:

CAMPINHO, Sérgio. Curso de direito comercial. sociedade anônima. 3. ed. São Paulo: Saraiva Educação, 2018.

COELHO, Fábio Ulhoa. Curso de direito comercial. 16.ed. v. 2. São Paulo: Saraiva, 2012.

DUCLERC VERÇOSA, Haroldo Malheiros. Curso de direito comercial. v. 3. São Paulo: Malheiros, 2008.

GONÇALVES NETO, Alfredo de Assis. Direito de empresa: Comentários aos artigos 966 a 1.195 do Código Civil. 2. ed., rev. atual. e ampl. São Paulo: Revista dos tribunais, 2008. NEGRÃO, Ricardo. Manual de direito comercial e de empresa. 9.ed. v. 1. São Paulo: Saraiva, 

Entenda como ficou a resolução para investidores não residentes no mercado financeiro nacional

Resolução CMN nº 4.852 de agosto de 2020 altera a Resolução 4.373 de Setembro de 2014 do Banco Central ao dispor sobre a relação dos Investidores Não Residentes com seus custodiantes e registro na Comissão de Valores Mobiliários (CVM).  

Por: Ricardo Ferle Castilho

Inicialmente, conforme definido na Resolução 4.373 do Banco Central, são entendidos com Investidores não residentes (INR’s) aqueles que, possuindo residência, sede ou domicílio no exterior, realizam aplicações nos mercados financeiros e de capitais, bem como suas respectivas transações financeiras para o exterior em moeda corrente ou estrangeira.

Por sua vez, o serviço de custódia dos ativos dos investidores classifica-se, segundo definição extraída do site da B3¹, como o “responsável por manter relatórios atualizados e controlar todos os ativos detidos pelo investidor internacional em contas segregadas, fornecendo tais informações, sempre que necessário, às autoridades e ao próprio investido”. Em outras palavras, a custódia é o serviço de manutenção, guarda e atualização dos títulos do investidor negociados no mercado nacional, sendo que os títulos adquiridos pelo investidor ficam depositados em seu nome sob a responsabilidade do custodiante.

Dessa forma, antes da publicação da Resolução do CMN aqui tratada e recentemente publicada, previamente ao início de suas operações o Investidor Não Residente deveria constituir sua representação no País, obter um registro válido na Comissão de Valores Mobiliários (CVM) e constituir ao menos um custodiante para suas operações.

Por meio da Resolução CMN 4.852 foram realizadas algumas alterações a esses requisitos prévios de operação dos Investidores Não Residentes, ao dispor que os Investidores Não Residentes pessoa física não precisa mais constituir um custodiante autorizado pela Comissão de Valores Mobiliários (CVM) para operar no mercado nacional, ficando tal obrigação exclusiva para os Investidores Não Residentes pessoas jurídicas.

Ainda, referida Resolução disciplinou que com relação à obtenção de registro dos Investidores Não Residentes pessoas físicas na Comissão de Valores Mobiliários (CVM), a própria CVM poderá dispor sobre a dispensa do Investidor de fazer cumprir tal registro.

Para mais informações sobre o assunto, entre em contato com nossa equipe.

Referências:

¹ http://www.b3.com.br/pt_br/regulacao/investimento-estrangeiro/

A importância da governança corporativa nas startups

Por: Luís Eduardo Veiga

Segundo pesquisa divulgada pelo Núcleo de Inovação e Empreendedorismo da Fundação Dom Cabral publicada pelo SEBRAE [1], em média, 25% (vinte e cinco porcento) das Startups morrem com um tempo de vida menor ou igual a 1 (um) ano, 50% (cinquenta porcento) das Startups morrem com um tempo de vida menor ou igual a 4 (quatro) anos e 75% (setenta e cinco porcento) das Startups morrem com um tempo de vida menor ou igual a 13 (treze) anos.

Ainda, com base no material divulgado pelo IBGC (Instituto Brasileiro de Governança Corporativa) chamado de “Governança Corporativa em Startups e Scale-ups: Práticas e Percepções”[2] , 59% (cinquenta e nove porcento) dos casos em que há saída de sócios de uma Startup o motivo foi o desalinhamento entre interesses particulares dos sócios a longo prazo.

Nesse cenário de mortalidade de Startups e falta de alinhamento a longo, e as vezes até curto, prazo entre sócios, surge o motivo da importância da Governança Corporativa e todos os demais institutos que a seguem para a sobrevivência e desenvolvimento da Startup.

De forma conceitual, o IBGC define Governança Corporativa como “(…) o sistema pelo qual as empresas e demais organizações são dirigidas, monitoradas e incentivadas, envolvendo os relacionamentos entre sócios, conselho de administração, diretoria, órgãos de fiscalização e controle e demais partes interessadas.”[3] Tal definição, em um primeiro momento, pode dar a entender que Governança Corporativa é um tema a ser abordado pelas empresas em um momento onde já se tenha uma estrutura desenvolvida por envolver aspectos referentes a diretoria e órgãos de fiscalização. Contudo, este instituto de gestão deve ser formalizado o quando antes na empresa, uma vez que, por mais que eventuais conexões com órgãos fiscalizadores e conselhos de administração e diretoria pareça cronologicamente distante, a relação entre os sócios deve ser regulada o mais breve possível visando auxiliar a Startup a caminhar mais longe, com maior agilidade em tomadas de decisões e com um risco exponencialmente menor com relação a questões internas de sua gestão.

Na prática, estabelecemos como princípios básicos ou pilares da Governança Corporativa: (i) a Transparência (sendo entendida como o compartilhamento espontâneo de informações que possam ser relevantes a todas as partes envolvidas na operação); (ii) a Equidade (tratar igualmente todos os sócios e demais partes envolvidas na operação, mas considerando para tal tratamento seus direitos, deveres, necessidades e expectativas); (iii) a Prestação de Contas (os responsáveis pelo negócio e agentes de governança devem prezar por uma prestação de contas clara, concisa e compreensível as demais partes da empresa nunca se esquivando de suas responsabilidades); e, (iv) a Responsabilidade Corporativa (assim entendida como o dever de observar a viabilidade econômica e financeira das operações e alocar todas as espécies de capitais que a empresa possuir da melhor maneira possível visando sempre a obtenção de resultados satisfatórios).

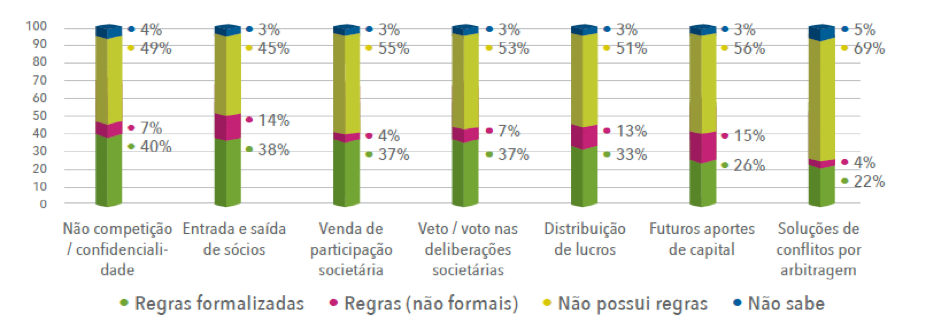
Ainda, as medidas de Governança Corporativa podem assegurar às Startups um diferencial de mercado, uma vez que, conforme dados estatísticos contidos no já mencionado documento emitido pela IBGC acerca dos aspectos práticos da Governança Corporativa, a adoção de medidas de governança pelas empresas encontra-se estatisticamente da seguinte forma:

Imagem obtida em Governança corporativa para startups & scale-ups / Instituto Brasileiro de Governança Corporativa. São Paulo, SP: IBGC, 2019

Claramente, ainda que a Governança Corporativa seja um tema de inquestionável relevância para a sobrevivência da Startup desde sua criação e ainda sejam por vezes um diferencial de mercado, conforme há um avanço do negócio diferentes questões devem ser abordadas pelos atos de Governança da empresa. Para exemplificar isso, utilizaremos as fases da Startups mencionada no manual de Governança Corporativa para Startups & Scale-ups do IBGC[4], que estão divididas da forma abaixo mencionada aplicando a cada uma delas as medidas de governança cabíveis em cada fase:

  • Fase de ideação: Entende-se como fase de ideação quando a Startup desenvolve a ideia do problema que procura resolver, a fase em que ainda, possivelmente, não há uma operação de fato ou formalização jurídica da existência da Startup.

MEDIDAS DE GOVERNANÇA: Nesta fase, as medidas de Governança a serem implementadas por meio de um acordo firmado entre os sócios envolvem a estruturação dos papéis e responsabilidade dos sócios, a remuneração e futura composição de participação na sociedade, prever, ainda que de forma genérica, as opções de saída dos sócios e analisar os aspectos relevantes à Propriedade Intelectual (registro de marcas e patentes).

  • Fase de validação: Na fase de validação do produto ou serviço a ser oferecido pela empresa (popularmente conhecido como desenvolvimento do MVP “Minimum Viable Product”) as soluções oferecidas encontram-se em fase de testes buscando enxergar eventuais correções e/ou adaptações que sejam necessárias.

MEDIDAS DE GOVERNANÇA: As medidas relevantes a serem tratadas nesta fase fazem referência à regular constituição da empresa, organização formal dos direitos e deveres dos sócios e administradores (para maiores informações sobre responsabilidade dos administradores nas sociedades limitadas clique aqui), organizar as práticas trabalhistas referentes à contratação de funcionários, elaboração de um contrato de prestação de serviços que dê segurança para o início da comercialização da solução oferecida pela empresa, construção de parcerias estratégicas por meio de contratos bem fundamentados e a adoção de indicadores mínimos que sejam capazes de apurar os resultados da empresa.

  • Fase de tração: Nessa fase, o produto ou serviço oferecido pela empresa já foi validado e encontra-se pronto para ser oferecido ao mercado, de forma que os desafios agora consistem na consolidação de uma base de clientes e consequente aumento de faturamento mantendo os princípios e qualidade de entrega que trouxe a Startup até aqui.

MEDIDAS DE GOVERNANÇA: Neste momento da operação o enfoque das medidas de governança deve ser no sentido de consolidar e fortalecer o entendimento dos diferentes papéis existentes na sociedade, inclusive com relação aos papéis de sócios e executivos deixando claro as diferenças de atribuições, responsabilidades e recebimentos entre eles, bem como definir também as formas e diretrizes das tomadas de decisão da empresa, a estruturação do conselho consultivo e/ou de administração e evoluir os indicadores de negócios previamente mencionados e desenvolvidos na fase anterior.

  • Fase de escala: Na fase de crescimento por escala da empresa o negócio já está estabelecido e estável sendo o desafio expandir o negócio em um ritmo acelerado conforme o produto ou serviço permitir, sem que esta expansão resulte em uma perda de qualidade ou descontrole de gestão da empresa.

MEDIDAS DE GOVERNANÇA: Neste momento, deve-se consolidar definitivamente todas as medidas já tratadas anteriormente e incluir ainda disposições que auxiliem o crescimento saudável e controlado da empresa sempre direcionando o negócio à sua continuidade e desenvolvimento.

Diante das questões e peculiaridades acima demonstradas de cada fase de crescimento de uma Startup é possível entendermos que quando existem regras de governança claras desde o momento inicial da empresa, as etapas ocorrem de forma mais orgânica ao passo em que não se terá espaço para um crescimento desestruturado que gere problema entre os sócios ou, até mesmo, envolvendo terceiros.

ACORDO DE SÓCIOS

Uma das ferramentas mais importantes à construção de uma Governança Corporativa eficiente é a adoção de um Acordo de quotistas/acionistas entre os sócios para que seja claro e evidente entre eles quais as diretrizes e princípios que regerão a empresa, evitando desde o começo o desentendimento por falta de informação entre os sócios.

Tal importância é comprovada quando entendemos que no momento de constituição e primeiros passos da Startup não é comum que os sócios discutam sobre as formas de continuidade da sociedade no caso de falecimento de um dos sócios, ou até mesmo no caso de uma saída espontânea ou eventual desejo de venda de participação dos sócios. Dentro desse cenário comprova-se a importância de um Acordo de Sócios bem estruturado e construído, prevendo questões básicas relativas à continuidade da sociedade são determinantes para a continuidade das atividades da empresa.

Para exemplificar e demonstrar um pouco do que estamos falando, citamos abaixo um trecho do livro Direito das Startups de Bruno Feigelson:

“(…) tais acordos visam proteger os sócios e garantir a continuidade da empreitada. Trata-se de beneficiar a continuidade da startup muitas vezes em detrimento de interesses individuas dos fundadores. Portanto a celebração de um acordo de sócios pode ser concebida como uma das primeiras medidas de caráter institucional que pode impactar diretamente no sucesso ou insucesso da startup. Além disso, eventuais litígios, que infelizmente podem ocorrer ao longo de algumas jornadas, podem ter suas consequências mitigadas se existirem acordos de sócios bem elaborados”.[5]

É de conhecimento geral que nenhuma sociedade é obrigada a firmar um acordo de sócios antes ou depois de iniciar suas atividades. Contudo, pelo que temos acompanhado na prática, a não adoção deste tipo de contrato e não dispor sobre questões referentes à forma de alienação de participação societária, sucessão de herdeiros, direito de preferência, tag e drag along, regras para convocação de assembleia, regras para votação de assuntos onde haja divergência entre sócios, diluição oriunda de investimentos externos, mecanismos de antidiluição de participação societária e demais dispositivos relevantes à vida da empresa têm sido muito prejudiciais aos empreendedores e empresários no momento da realização de grandes operações ou saídas de sócios, sendo que tais complicações podem até mesmo resultar no encerramento das atividades da empresa.

Diante das informações aqui mencionadas é fácil concluir que, independente do momento em que se encontra o desenvolvimento do negócio, as medidas de Governança Corporativa são essenciais à sobrevivência, continuidade e crescimento do negócio da empresa.

No caso de questionamentos ou necessidade de maiores informações sobre formas de se instituir um modelo de governança corporativa eficiente, entre em contato conosco que teremos prazer em ajudar.

Referências:

[1] http://ois.sebrae.com.br/publicacoes/causas-da-mortalidade-de-startups-brasileiras/#:~:text=Um%20dos%20principais%20resultados%20encontrados,ou%20igual%20a%20treze%20anos.

²Instituto Brasileiro de Governança Corporativa Governança Corporativa em Startups e Scale-ups: Práticas e Percepções / Instituto Brasileiro de Governança Corporativa. – São Paulo, SP : IBGC, 2019.

³https://www.ibgc.org.br/conhecimento/governanca-corporativa

4 Governança corporativa para startups & scale-ups / Instituto Brasileiro de Governança Corporativa. São Paulo, SP: IBGC, 2019

5 Feigelson, Bruno; Direito das Startups; Saraiva Educação, 2018.


[1] http://ois.sebrae.com.br/publicacoes/causas-da-mortalidade-de-startups-brasileiras/#:~:text=Um%20dos%20principais%20resultados%20encontrados,ou%20igual%20a%20treze%20anos.

[2] Instituto Brasileiro de Governança Corporativa Governança Corporativa em Startups e Scale-ups: Práticas e Percepções / Instituto Brasileiro de Governança Corporativa. – São Paulo, SP : IBGC, 2019.

[3] https://www.ibgc.org.br/conhecimento/governanca-corporativa

[4] Governança corporativa para startups & scale-ups / Instituto Brasileiro de Governança Corporativa. São Paulo, SP: IBGC, 2019

[5] Feigelson, Bruno; Direito das Startups; Saraiva Educação, 2018.

O que aconteceu com a vigência da Lei Geral de Proteção de Dados?

SENADO DETERMINA A VIGORAÇÃO DA LGPD APÓS A SANÇÃO DA CASA CIVIL E SEM A CRIAÇÃO EFETIVA DA ANPD.

Por: Cristiano Medeiros de Castro

O Presidente do Senado Federal Davi Alcolumbre, determinou a retirada do trecho que adiava a vigência da Lei Geral de Proteção de Dados para maio de 2021, por considerar prejudicado o referido trecho da Medida Provisória nº 959/2020, pois entendeu que o Senado já se manifestou desta questão anteriormente.

Cabe ressaltar que quanto à efetiva data, o Senado já se manifestou no sentido que a LGPD somente passará a vigorar com a sanção ou veto dos demais dispositivos da referida MP, que pode ocorrer em até 15 (quinze) dias úteis do recebimento pela Casa Civil.

Ressalta-se que a sua eminência não significa a aplicação imediata das suas penalidades, pois a Lei nº 14.010 de junho de 2020 que dispõem sobre o Regime Jurídico Transitório das relações Jurídicas de Direito Privado no período de pandemia do coronavírus (Covid-19), que alterou o art. 65 da Lei nº 13.709/2018 (LGPD), dispõem que a aplicação das penalidades somente entrará em vigor em 01 de agosto de 2021.

Outro ponto que é importante destacar é que ainda inexiste órgão regulamentador, cuja denominação é Autoridade Nacional de Proteção de Dados (ANPD), que será responsável pela regulamentação, interpretação, defesa e aplicação da LGPD.

Assim, a lei passar a vigorar sem o seu órgão regulamentador, o reforçaria que o pedido de adiamento dado pela MP seria justificável para a criação da ANPD junto à vigência da Lei. Logo, a LGDP está preste a entrar em vigor sem a existência da sua agência regulamentadora.  

https://www.tecmundo.com.br/internet/176532-lgpd-entra-vigencia-orgao-regulamentador.htm

https://www.uol.com.br/tilt/noticias/redacao/2020/08/26/senado-aprova-mp-959-mas-remove-artigo-4-e-lgpd-entra-em-vigencia-amanha.htm

https://www12.senado.leg.br/noticias/audios/2020/08/decisao-do-senado-garante-entrada-em-vigor-de-lei-de-protecao-de-dados

atribuição de responsabilidade tributária em tempos de coronavírus

Por: Richard Buffalo e Luís Eduardo Veiga

Para compreender todos os aspectos que envolvem a pessoa do sócio face ao imposto declarado e não pago e face ao erro formal na declaração de compensação, sob a perspectiva da instrução normativa nº 1.862 de 2.018 e seus comandos legais, bem como à luz dos efeitos causados pelo coronavírus, alguns pontos são essenciais.

I – SOBRE A INSTRUÇÃO NORMATIVA Nº 1.862 DE 2.018 E SEUS COMANDOS LEGAIS

Em 28.12.2018, foi publicada a Instrução Normativa nº 1862/2018, que dispõe sobre o procedimento de imputação de responsabilidade tributária no âmbito da Secretaria da Receita Federal do Brasil.

Na Seção II, da IN em comento, podemos verificar que esta trata da imputação de responsabilidade a terceiros com base no simples indeferimento em relação à transmissão da Declaração de Compensação – DCOMP, o que, no mundo empresarial é muito comum de ocorrer, ou seja, o contribuinte, com base em suas apurações contábeis/fiscais, verifica a existência do direito creditório e em razão disso, utilizando as aludidas DCOMPs, realiza o procedimento de compensação, previsto no artigo 156, II[1], do CTN.

Nesse sentido, destaca-se aqui o quanto consignado na IN 1.862/2018, confira-se:

Art. 9º Na hipótese de não homologação da compensação realizada mediante entrega de Declaração de Compensação, nos termos do § 7º do art. 74 da Lei nº 9.430, de 1996, a imputação de responsabilidade tributária será realizada no respectivo despacho decisório, que deve observar os requisitos a que se refere o art. 3º, sem prejuízo da imputação no lançamento de ofício da multa isolada a que se refere o § 17 do mesmo dispositivo legal, caso em que será aplicado o disposto nos arts. 2º ao 7º.

Deste modo, considerando o artigo supramencionado é cristalino o entendimento de que a Receita Federal do Brasil, ao não homologar a declaração de compensação transmitida pelo contribuinte, poderá, respeitando os ditames do artigo 3º[2] desta mesma Instrução Normativa, atribuir responsabilidade a terceiros, que por estes entende-se como os diretores, gerentes ou representantes da empresa, haja vista o seu poder diretivo e decisório.

Outrossim, após a apuração acima mencionada, o contribuinte arrolado como sujeito passivo da “suposta infração”, poderá, segundo a aludida Instrução Normativa, defender-se mediante a apresentação de Impugnação administrativa face ao despacho decisório que não homologou a respectiva DCOMP.

E foi com base em tais atos, o de inclusão de sócios no polo passivo da “suposta infração”, pelo mero inadimplemento ou erro formal na transmissão da DCOMP, que o presente artigo se debruçou em relação à respectiva matéria em debate, buscando esclarecer quais os limites os quais serão ultrapassados pela RFB e o posicionamento do Poder Judiciário e Administrativo[3] em relação à inclusão dos sócios e afins na fiscalização/polo passivo da demanda, bem como possíveis medidas a serem adotas pelo contribuinte buscando mitigar tais riscos, ainda mais no momento instável econômico que o país vem enfrentando.

II – DO ENTENDIMENTO JURISPRUDENCIAL NOS CASOS ADMNISTRTIVOS E JUDICIAIS

Em relação ao tema em apreço, é importante destacar que se trata de atribuição de responsabilidade a terceiros, tema este previsto nos artigos 134[4] e 135[5] do Código Tributário Nacional, e foi em face deste tema que os estudos deste artigo buscaram se aprofundar.

Em razão disso fez-se necessária uma densa análise do entendimento jurisprudencial firmado tanto na esfera administrativa, quanto na esfera judiciária, CARF e Superior Tribunal de Justiça – STJ, respectivamente.

Contudo, antes de expor o entendimento dos respectivos colegiados, faz-se necessário esclarecer a natureza da Declaração de Compensação – DCOMP, que é sem sombra de dúvidas uma obrigação acessória, ou seja, sua função é a de informar o Fisco/RFB acerca da compensação de um possível crédito tributário, conforme acima mencionado.

A obrigação acessória está prevista no artigo 113 do Código Tributário Nacional, cujo teor é o seguinte:

Art. 113. A obrigação tributária é principal ou acessória.

§ 1º A obrigação principal surge com a ocorrência do fato gerador, tem por objeto o pagamento de tributo ou penalidade pecuniária e extingue-se juntamente com o crédito dela decorrente.

§ 2º A obrigação acessória decorre da legislação tributária e tem por objeto as prestações, positivas ou negativas, nela previstas no interesse da arrecadação ou da fiscalização dos tributos.

§ 3º A obrigação acessória, pelo simples fato da sua inobservância, converte-se em obrigação principal relativamente à penalidade pecuniária.

Conforme se depreende da leitura do artigo supramencionado, precisamente no §3º, pelo simples fato de sua inobservância converte-se em obrigação principal à penalidade pecuniária.

Considerando tal premissa, caso ocorra a sua inobservância, entende-se que a obrigação acessória equiparar-se-á à obrigação principal, esta que por sua vez traduz-se no recolhimento do imposto, o qual teve o seu fato gerador mediante um ato vinculado do contribuinte, ou seja, as operações rotineiras da empresa.

Deste modo, considerando esta equiparação e ainda considerando o quanto disposto no artigo 135 do Código Tributário Nacional, em consonância com as jurisprudências administrativa e judicial, o entendimento que se tem é o de que a Receita Federal extrapola os limites estabelecidos em lei para incluir os diretores, gerentes ou representantes da empresa no polo passivo da demanda, dada as condições acima mencionadas, sendo que tal conclusão se deu a partir da leitura de diversos julgados perante o CARF[6] e STJ[7].

É importante frisar que, após a análise destes acórdãos, proferidos nos órgãos acima mencionados, o entendimento destes é uníssono que para haver o redirecionamento da Execução, ou a inclusão da pessoa física no polo passivo da demanda, é patente que haja latente violação ao quanto disposto no artigo 135 do CTN, quais sejam: atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos, sendo que o erro no preenchimento de uma Declaração de Compensação ou o mero inadimplemento de um tributo não configura a hipótese de redirecionamento ou atribuição de responsabilidade a terceiros.

Nesse sentido, é importante destacar abaixo o excerto retirado dos julgamentos do CARF no qual confirma o entendimento de que para que haja a responsabilização dos sócios/administradores é imprescindível que as pessoas físicas infrinjam o quanto disposto no artigo 135, do CTN, confira-se:

CRÉDITO TRIBUTÁRIO. INTERESSE COMUM. RESPONSABILIDADE SOLIDÁRIA. São solidariamente responsáveis pelo crédito tributário as pessoas que tenham interesse comum na situação que constitua o fato gerador da obrigação principal, devendo ser excluídas da responsabilidade solidária as pessoas cujo interesse comum não restar comprovado.

SÓCIO-GERENTE. EXCESSO DE PODERES, INFRAÇÃO DE LEI E CONTRATO SOCIAL. CRÉDITOS RESULTANTES. RESPONSABILIDADE.

O sócio-gerente é responsável pelos créditos correspondentes a obrigações tributárias resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos.

SUJEIÇÃO PASSIVA SOLIDÁRIA. SÓCIO COTISTA. EXCLUSÃO DO PÓLO PASSIVO.

O sócio não se confunde com a pessoa jurídica de cujo capital participa, e o inciso III do art. 135 do CTN expressa e restritivamente só atribui a responsabilidade solidária ao sócio administrador em relação aos créditos correspondentes a obrigações tributárias resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos – grifamos.

Neste diapasão, o entendimento nas instâncias administrativas é o de que as pessoas físicas somente poderão ser responsabilizadas pelo crédito tributário quando estes forem resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos, ou seja, o quanto disposto no artigo 135 do Código Tributário Nacional.

Tal análise também foi feita pelo Superior Tribunal de Justiça – STJ, cujo entendimento não se destoou do quanto entendido no CARF, ou seja, que o artigo 135 do CTN é um impeditivo para que o Fisco insira, arbitrariamente, os nomes dos diretores, gerentes ou representantes da empresa no polo passivo da demanda, vejamos:

Não basta, portanto, o simples inadimplemento do tributo, com a falta de seu recolhimento a fim de que se redirecione o feito executivo, mas também imprescindível a comprovação de irregularidades, que poderão ser apuradas em processo administrativo ou judicial.

Neste momento, a pergunta que se provoca para solução da controvérsia é: quais irregularidades seriam aptas a permitir a responsabilização dos sócios? Indubitavelmente, a aplicação do art. 135 do CTN é medida que se impõe. Deverá ficar claro que as irregularidades consistiram na prática de atos com excesso de poder ou quebra das normas legais, contratuais ou estatutárias[8].

Assim, a desconsideração da personalidade jurídica, com a consequente invasão no patrimônio dos sócios para fins de satisfação de débitos da empresa, é medida de caráter excepcional, sendo apenas admitida nas hipóteses expressamente previstas no art. 135 do CTN ou nos casos de dissolução irregular da empresa, que nada mais é que infração à lei.

Como se vê, o ora recorrente ingressou na sociedade após a sua dissolução irregular. Assim, não agiu com excesso de poderes, infração à lei ou ao estatuto. Não sendo cabível o redirecionamento da execução fiscal. Ressalta-se, ainda, que, nos termos da jurisprudência do STJ, o simples inadimplemento da obrigação tributária pela sociedade não gera, por si só, a responsabilidade solidária do sócio-gerente[9].

No mais, consoante entendimento consolidado nesta Corte Superior, o redirecionamento da execução fiscal contra o sócio é cabível apenas quando demonstrada a prática de ato com excesso de poder, infração à lei ou no caso de dissolução irregular da empresa, não se incluindo nas hipóteses o simples inadimplemento de obrigações tributárias, como é o caso de não repasse das arrecadações de contribuições descontadas dos salários dos empregados[10].

Deste modo, corroborando com o quanto exposto até aqui, estão em linha as jurisprudências inerentes aos casos julgados perante o CARF e STJ.

E com maior profundidade de detalhes e riqueza tal questão foi analisada nos autos do REsp nº 1.326.221/DF, cujos principais trechos serão colacionados no presente artigo, confira-se:

Contudo, da análise dos autos, percebe-se a parte recorrente tenta atribuir ao recorrido a responsabilidade pelo pagamento dos tributos não realizado pela empresa, partindo da presunção de que, se o nome do ex-sócio consta da CDA, é porque a cobrança é legítima; nada mais enganoso, pois o que se observa, na prática, é que o Fisco trata os responsáveis pelas pessoas jurídicas como devedores solidários das obrigações tributárias, incluindo seus nomes na CDA indiscriminadamente sem qualquer apuração prévia acerca da existência de atos ilícitos. Mas tal solidariedade não existe, já que a responsabilização do sócio, gerente ou administrador exsurge apenas e tão-somente quando caracterizada uma das situações previstas no art. 135 do CTN – excesso de poderes ou infração à lei, ao contrato social ou estatuto ou, em caso de dissolução irregular.

Nesse ponto, registra-se que, se a responsabilidade entre empresa e sócio fosse solidária, não haveria a necessidade dessa ressalva expressa do art. 135 do CTN, e o Fisco poderia acionar um ou outro, indistintamente; não é assim, no entanto, que disciplina a legislação tributária. O patrimônio da sociedade e do sócio são, em princípio, incomunicáveis, salvo hipóteses excepcionais e um dos pressupostos para a confusão patrimonial é a demonstração de ato ilícito praticado pelo agente responsável.

Deste modo, com base no excerto acima destacado, é imperioso destacar que além de reconhecer que o redirecionamento de dívida será possível apenas nos casos de violação ao artigo 135 do CTN, o STJ afirma categoricamente que o artigo 135 é uma espécie de trava para que o Fisco não inclua arbitrariamente as pessoas na condição de sócios ou diretores no polo passivo da cobrança.

Considerando o entendimento jurisprudencial exposto, a conclusão que se tem é a de que hoje as premissas do artigo 135 do CTN são uma garantia do contribuinte para que não haja o redirecionamento da dívida em seu desfavor, feita de forma arbitrária.

É importante ressaltar, que tais conclusões se deram a partir de uma minuciosa análise jurisprudencial em relação aos tribunais acima mencionados, bem como em estrita observância legal, contudo, o entendimento do FISCO pode ser adverso do quanto aqui consignado, podendo este, mesmo que o contribuinte siga estritamente a legislação vigente, entender por bem em autuá-lo.

III – DA POSSIBILIDADE DE ATRIBUIÇÃO DE RESPONSABILIDADE DOS SÓCIOS ADMINISTRADORES EM RAZÃO DO INADIMPLEMENTO DAS OBRIGAÇÕES TRIBUTÁRIAS SURGIDAS FACE À CRISE OCASIONADA PELO CORONAVIRUS

Conforme narrado anteriormente e conforme é de conhecimento geral, diversos setores tiveram as suas atividades paralisadas por conta da pandemia ora instaurada no mundo, sendo percebido, inicialmente, nos setores de transporte (público e privado), nos setores de evento, industrial e por fim no comércio, ocasionando um enorme colapso econômico e levando diversos setores a reduzirem custos, mediante a demissão de diversos colaboradores, dentre outras medidas por eles adotadas.

O fato é que estes contribuintes adotaram as mais diversificadas medidas para corte de custos, mas o que eles possuem de similar entre si é a considerável queda de receita pela escassa procura de seus produtos e serviços.

O maior reflexo é visto no cumprimento de suas obrigações tributárias, tendo em vista, repise-se, o baixo, ou quase zero, fluxo de caixa, levando o contribuinte a deixar de adimplir com tais obrigações, tanto é verdade que diversos destes contribuintes precisaram ingressar em juízo com ações judiciais visando a postergação da data de pagamento destes tributos, haja vista o estado de calamidade pública decretado em todo território nacional.

Visando ajudar o contribuinte neste momento de crise, à luz das ponderações acima destacadas, o Governo Federal editou a Portaria nº 139/2020, que prorrogou o prazo para o recolhimento de alguns tributos federais, quais sejam: (i) contribuições previdenciárias; (ii) contribuição devida pelo empregador doméstico e (iii) contribuição ao PIS e COFINS.

Embora a administração pública venha se esforçando para manter a economia aquecida neste delicado momento, sabemos que tal ato normativo não é suficiente para ajudar as entidades empresariais, tendo em vista a elevada carga tributária incidente nas operações comerciais, industriais e de serviço.

Em outras palavras, não só a medida acima mencionada foi suficiente para sanar o problema de caixa das empresas, significa dizer que estas ainda estão deixando de pagar um montante considerável a título de tributo, sendo qualificados como inadimplentes junto aos fiscos.

Nesse mesmo sentido, conforme anteriormente exposto, é evidente que neste momento o inadimplemento tributário se dá face ao estado de força maior que  país vem enfrentando, o que nos leva a crer que tal ato é conduzido não pela vontade do contribuinte e sim pela situação caótica na qual o país se encontra.

Com base nesses argumentos entende-se que o contribuinte que deixar de proceder ao pagamento de seus impostos declarados e não pagos, não poderá ser arguido contra si o redirecionamento de uma eventual execução, haja vista (i) a não caracterização de violação ao artigo 135 do CTN e (ii) a ausência de dolo na falta de recolhimento do tributo.

IV 2 – CONCLUSÃO

Deste modo, considerando todo o estudo pertinente ao tema em debate, há de se ressaltar que as medidas acima indicadas buscam trazer maior transparência e legitimidade, em conformidade com o ordenamento jurídico, em relação às decisões tomadas pelos administradores das sociedades empresárias, de modo a mitigar os riscos de interpretação em relação à suposta violação às premissas contidas no artigo 135, do CTN, os quais, segundo a jurisprudência analisada, são uma forma de garantia do contribuinte (pessoa física), a fim de evitar a arbitrariedade estatal em incluí-los no polo passivo de uma demanda tributária.

É possível concluir desta maneira, à luz da jurisprudência firme que se forma em torno das esferas administrativa e judicial, especialmente em torno desta, cujo entendimento é o de que a responsabilidade do sócio/administrador frente às ações da pessoa jurídica apenas poderão serem invocadas em caso de evidente prova de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos, frente às respectivas sociedades empresarias, ou, salvo tais hipóteses, em caso de caracterização de dissolução irregular.


[1] Art. 156. Extinguem o crédito tributário:

II – a compensação;

[2] Art. 3º Na hipótese de imputação de responsabilidade tributária, o lançamento de ofício deverá conter também:

I – a qualificação das pessoas físicas ou jurídicas a quem se atribua a sujeição passiva;

II – a descrição dos fatos que caracterizam a responsabilidade tributária;

III – o enquadramento legal do vínculo de responsabilidade decorrente dos fatos a que se refere o inciso II; e

IV – a delimitação do montante do crédito tributário imputado ao responsável.

Parágrafo único. O Auditor-Fiscal da Receita Federal do Brasil deverá reunir as provas indispensáveis à comprovação da responsabilidade tributária.

[3] Conselho Admnistrativo de Recursos Fiscais – CARF

[4] Art. 134. Nos casos de impossibilidade de exigência do cumprimento da obrigação principal pelo contribuinte, respondem solidariamente com este nos atos em que intervierem ou pelas omissões de que forem responsáveis:

I – os pais, pelos tributos devidos por seus filhos menores;

II – os tutores e curadores, pelos tributos devidos por seus tutelados ou curatelados;

III – os administradores de bens de terceiros, pelos tributos devidos por estes;

IV – o inventariante, pelos tributos devidos pelo espólio;

V – o síndico e o comissário, pelos tributos devidos pela massa falida ou pelo concordatário;

VI – os tabeliães, escrivães e demais serventuários de ofício, pelos tributos devidos sobre os atos praticados por eles, ou perante eles, em razão do seu ofício;

VII – os sócios, no caso de liquidação de sociedade de pessoas.

Parágrafo único. O disposto neste artigo só se aplica, em matéria de penalidades, às de caráter moratório.

[5] Art. 135. São pessoalmente responsáveis pelos créditos correspondentes a obrigações tributárias resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos:

I – as pessoas referidas no artigo anterior;

II – os mandatários, prepostos e empregados;

III – os diretores, gerentes ou representantes de pessoas jurídicas de direito privado.

[6] 301-003.996 e 1401-003.491

[7] AgInt no RECURSO ESPECIAL Nº 1.601.373 – DF; AgInt no RECURSO ESPECIAL Nº 1.611.500 – SC; AgInt no AGRAVO EM RECURSO ESPECIAL Nº 1.225.565 – SP; RECURSO ESPECIAL Nº 1.326.221 – DF e EMBARGOS DE DIVERGÊNCIA EM RESP Nº 374.139 – RS

[8] AgInt no RECURSO ESPECIAL Nº 1.601.373 – DF

[9] AgInt no RECURSO ESPECIAL Nº 1.611.500 – SC

[10] AgInt no AGRAVO EM RECURSO ESPECIAL Nº 1.225.565 – SP

Existe legalidade no protesto e inscrição de dívida não paga no período da pandemia do Covid-19?

Por: Cristiano Medeiros de Castro e Luís Eduardo Veiga

Como é de conhecimento comum, a Pandemia do Covid-19 tem afetado todas as camadas da população, visto o aumento do desemprego e a redução de faturamento de muitas empresas.

Com isso, fica uma questão ainda indefinida se os consumidores ou empresas que contraíram dívidas anteriores, mas ficaram impossibilitadas de continuarem com o pagamento neste período, terem os seus negativados ou dívidas protestadas sem que exista culpa ou dolo para o inadimplemento?

Outra grande questão são os efeitos que o protesto e a negativação possuem na vida das pessoas e das empresas, pois basta uma restrição ou protesto em muitos casos, que bancos ou instituições similares vedem o empréstimo, afetando a sobrevivência daqueles que estão com o nome negativado ou protestado sem qualquer culpar legítima.

Infelizmente, cumpre destacar que a possibilidade de empréstimo para que tal situação não ocorra não é o usual no Estado Brasileiro. Veja que muitas empresas e micro empresários, até a data de 12 de junho, não conseguiram proceder com os empréstimos prometidos para dar alívio ao comércio e pagar as dívidas. Para tanto, recorta-se um trecho de matéria jornalística sobre o assunto:

“Uma auditoria apresentada nesta terça, com dados de 16 de março a 12 de junho, aponta que as micro e pequenas empresas acessaram menos de 10% de todo o crédito bancário liberado no período.

“O segmento de micro e pequenas empresas foi o menos assistido. Apenas R$ 47,6 bilhões, e aqui é o ponto mais preocupante do ponto de vista social, de um total de R$ 533 bilhões. Menos de 10% do total das linhas de crédito dessas novas operações foram concedidas a esse segmento”, disse Dantas.”[1]

Com essas premissas, onde as empresas e pessoas escolhem o que é essencial pagar, somado a dificuldade de acesso ao crédito, é certo dizer que a ausência de culpa pelo inadimplemento é presumida, motivo que se questiona a legalidade e a justiça do ato de restrição e protesto de dívida ocorrida neste período.

Partindo primeiro do campo legal, infelizmente tão questão é silente nas leis existentes e inexiste qualquer regulamentação que restrinja a inscrição de dívidas e protestos por inadimplemento oriundo deste período pandêmico.

O Senado Federal e a Câmara dos Deputados, com o intuito de normatizarem a questão e evitando, assim, a insegurança jurídica oriunda pela falta de regulamentação,  aprovaram o projeto de lei nº 675/2020 o qual impedia a inscrição nos cadastros das empresas, conforme ementa:

“Suspende retroativamente e impede novas inscrições nos cadastros de empresas de análises e informações para decisões de crédito enquanto vigente a calamidade pública decorrente da pandemia da Covid-19.”.[2]

O referido projeto de lei não chegou a vigorar, visto o veto total do texto pelo Sr. Presidente da República Jair Messias Bolsonaro por meio da mensagem nº 371 de 30 de junho de 2020.

Em suas motivações para vetar o projeto de lei nº 675/2020 em sua integralidade, foram proferidas as seguintes justificativas: (i) a possibilidade de gerar insegurança jurídica; (i) a possibilidade de revisão de atos jurídicos perfeitos; (iii) potencialidade de lesão ao funcionamento do mercado de crédito, pois afetará a análise de risco das instituições de empréstimo; (iv) aumento de juros oriunda da ausência da não restrição; (v) medida protetiva que pode incentivar o inadimplemento e permitir o superendividamento. Para mais, segue a integralidade do motivo do veto presidencial:

“A propositura legislativa, gera insegurança jurídica ao possibilitar a revisão de atos e relações jurídicas já consolidadas em potencial ofensa à garantia constitucional do ato jurídico perfeito previsto no inciso XXXVI, do art. 5º, da Constituição da República. Além disso, contraria o interesse público ante a potencialidade da medida em prejudicar o funcionamento do mercado de crédito e a eficiência dos sistemas de registro, pois com as limitações em sua capacidade de análise do risco de crédito dos tomadores de maneira precisa, os ofertantes tendem a adotar comportamento mais conservador que se refletirão em desvios no mercado, gerando taxas de juros elevadas e restrições de oferta, o que poderia violar o princípio constitucional da livre iniciativa, fundamento da República, nos termos do art. 1º da Carta Constitucional, bem como o da livre concorrência, insculpido no art. 170, caput, IV, da Constituição da República. Ademais, ao se suprimir um dos instrumentos de coerção ao pagamento das obrigações pactuadas entre as partes, por um prazo substancialmente longo, de forma a dar proteção excessiva ao devedor em detrimento do credor, estaria se promovendo um incentivo ao inadimplemento e permitindo o superendividamento.” 

Então, não analisando o mérito do veto do Sr. Presidente Jair Messias Bolsonaro, inexiste atualmente qualquer lei ou regulamentação em vigor que vede tal prática, podendo no ponto de vista meramente legal, a inserção do nome dos devedores nos Órgãos de restrição ao crédito e o protesto de título.

Agora, partindo do campo principiológico, das teorias jurídicas e da leitura dialética das leis existentes, é possível que exista limite a inscrição ou o protesto de dívidas, evitando assim que o devedor seja prejudicado, com todas as penalidades impostas, por situação o qual não tem culpa.

Com base na teoria da imprevisão e da onerosidade excessiva, todos os contratos, sendo eles consumeristas ou não, devem atender a justiça social e a proporcionalidade de sacrifícios, inibindo condutas exploratórias e enriquecimento ilícitos de uma das partes.

Nestes termos, caso ocorra fato improvável e que afete de tal maneira o equilíbrio contratual deve, por medida de justiça, ser equacionada a situação contratual com o fulcro de manter a relação jurídica existente. 

O código de processo civil descreve em seu artigo 393 que o devedor não responde por prejuízos resultantes de caso fortuito ou força maior:

“Art. 393. O devedor não responde pelos prejuízos resultantes de caso fortuito ou força maior, se expressamente não se houver por eles responsabilizado.

Parágrafo único. O caso fortuito ou de força maior verifica-se no fato necessário, cujos efeitos não era possível evitar ou impedir.”.[3]

Pode ser também verificado tal hipótese no artigo 6º do Código de Defesa do Consumidor:

“Art. 6º São direitos básicos do consumidor:

(…)

V – a modificação das cláusulas contratuais que estabeleçam prestações desproporcionais ou sua revisão em razão de fatos supervenientes que as tornem excessivamente onerosas;”.

Do mesmo modo, o referido códex civil também aduz em outros artigos que quando vier desproporção manifesta da prestação devida a uma das partes, poderá o judiciário alterá-la para manter a proporcionalidade.

“Art. 317. Quando, por motivos imprevisíveis, sobrevier desproporção manifesta entre o valor da prestação devida e o do momento de sua execução, poderá o juiz corrigi-lo, a pedido da parte, de modo que assegure, quanto possível, o valor real da prestação.

(…)

Art. 480. Se no contrato as obrigações couberem a apenas uma das partes, poderá ela pleitear que a sua prestação seja reduzida, ou alterado o modo de executá-la, a fim de evitar a onerosidade excessiva. (grifo nosso).”.[4]

Analisando o panorama geral da crise, percebe-se que somente o devedor, pequenos empresas, família e outros sujeitos sofrem com a diminuição de renda em sentido lato, o que afetou de sobremaneira diversas relações contratuais sem que muitos não tivessem qualquer culpa pelo fato.

Visto o excessivo ônus de apenas uma das partes em cumprir com as obrigações, muitas vezes o devedor neste caso, que não tem acesso ao crédito, que depende da liberalidade do credor para negociar e que cujas fontes de manutenção se esvaziaram, surtirá todas as penalidades por situação o qual não deu causa, o que pode afetar de sobremaneira a sua vida.

Antes de adentrar a algumas decisões, cumpre destacar que o protesto e a inscrição nos órgãos de restrição de crédito não afetam somente a honra do devedor, mas o tolhe de eventual acesso ao crédito.

Imagine a hipótese de uma empresa que, tentando manter-se ativa e prezando pela manutenção dos empregos, não consegue renegociar as dívidas com o credor, e, ante a negativa de acordo, ainda vê o seu nome protestado ou inscrito nos órgãos de restrição.

Agora imaginemos a hipótese que quando ocorrer o protesto e a empresa, para tentar manter-se ativa, necessite de crédito. É de conhecimento geral que as chances de o obter são baixas e, como consequência, poderá vir a falência. A penalidade aplicada cujo dano não era tão excessivo, neste momento de pandemia tornou-se situação que pode determinar entre a manutenção de uma empresa ou não.

O mesmo pode ocorrer com uma pessoa física, onde ao necessitar de empréstimo por alguma situação urgente, não conseguir por estar inscrita nos Órgãos de Restrição ao crédito.

O judiciário, não possuindo nenhum parâmetro legal para estes casos, em especial após o veto presidencial, não tem uma posição unívoca, gerando entendimentos e decisões conflitantes em casos cujas situações são semelhantes entre si.

Á título de exemplo, analisou-se neste breve artigo algumas decisões proferidas no estado de São Paulo, uma sendo concedida decisão de tutela para a sustação do protesto e a outra em sua negativa.

No primeiro caso, trata-se de ação ajuizada por dono de estabelecimento de restaurante que requereu em sede de tutela de urgência a sustação do protesto em seu nome. O pedido de tutela foi negado na primeira e na segunda instância, sendo mantido o protesto, conforme destaque abaixo: 

TUTELA DE URGÊNCIA – Sustação de protestos – Indeferimento da liminar pelo D. Juízo a quo – Insurgência da autora – Descabimento – Débito contraído por restaurante com empresa fornecedora de insumos – Alegação do autor de inviabilidade do pagamento, em razão do fechamento temporário do estabelecimento comercial, por força da pandemia do Covid-19 – Ausência de elementos mínimos que demonstrassem a incapacidade do requerente de arcar com o pagamento da dívida – Documentos coligidos aos autos que não permitem verificar a dimensão dos prejuízos sofridos pela parte em razão da pandemia – Hipótese em que não restou demonstrado que a ré foi comunicada da proposta de acordo descrita na petição inicial – Razoabilidade do indeferimento, a fim de se privilegiar o contraditório e a solução consensual da controvérsia – RECURSO NÃO PROVIDO.

(…)

2. Indefiro a tutela de urgência. Embora não se desconheça a crise financeira que já atinge grande parte das empresas, em razão da quarentena, não se pode admitir a interferência pura e simples do Judiciário nas relações jurídicas, em prejuízo da outra parte, seja alterando as condições contratuais, seja ao impor um acordo. Desse modo, eventual protesto ou negativação, neste caso, não parece ilegal, de modo que o pedido de tutela de urgência fica indeferido.

(TJ-SP – AI: 20818799720208260000 SP 2081879-97.2020.8.26.0000, Relator: Renato Rangel Desinano, Data de Julgamento: 16/07/2020, 11ª Câmara de Direito Privado, Data de Publicação: 16/07/2020)

O Tribunal adotou postura mais conservadora neste caso, pois entendeu em manter a relação contratual original e a ingerência judiciária em contrato que inexistem vícios. Assim, ao analisar sobre a legalidade do contrato e da vontade das partes no momento de sua celebração, todas as medidas e penalidades oriundas do inadimplemento são legalmente válidas.

Por outro vértice, o mesmo Tribunal de Justiça, ao analisar outro caso em hipótese similar, entendeu por aplicar o direito não só analisando a relação contratual somente, mas sim a afetação do objeto por hipóteses externas ocasionados pelo Covid-19. Nesta toada, o Tribunal decidiu em conceder a tutela de sustação no prazo de 60 (sessenta dias) e, para que exista a manutenção, a prestação de caução:

AGRAVO DE INSTRUMENTO – Ação declaratória de inexigibilidade provisória de título – Decisão que indefere pedido de tutela de urgência tendente a determinar a sustação (ou suspensão dos efeitos publicísticos) dos protestos dos títulos objeto da lide – Os efeitos da pandemia COVID-19, causada pelo vírus SARS-CoV-2, no que tange à redução de capacidade financeira em decorrência das medidas ditadas pelo Decreto Estadual nº 64.881, de 22 de março de 2020, demanda exame individual, cabendo ao devedor, pessoa jurídica, demonstrar sumariamente, no mínimo, cessação ou redução de receitas e de fluxo de caixa para se aferir se daquele imprevisível resulta caracterizado fato extraordinário passível de ingerência nas relações com credores no que tange a suspensão e postergação de obrigação de pagar, do contrário prevalecendo ato de cobrança e de constituição em mora – Demonstração satisfatória dos requisitos exigidos – Deferimento da tutela por 60 dias e de manutenção condicionada à prestação de caução – Decisão modificada – Recurso provido, com determinação.

(TJ-SP – AI: 21194093820208260000 SP 2119409-38.2020.8.26.0000, Relator: José Wagner de Oliveira Melatto Peixoto, Data de Julgamento: 09/06/2020, 37ª Câmara de Direito Privado, Data de Publicação: 09/06/2020)

Também há causa interessante veiculado pelo meio de notícias jurídicas Migalhas.com.br, onde a magistrada da 1ª vara Cível de Bauru do Estado de São Paulo concedeu tutela para sustar o protesto da dívida, sob a condição de depositar 30% sobre o valor da dívida:

“Considerando a situação econômica e social excepcional e imprevisível em decorrência da pandemia do novo coronavírus, que ocasionou a suspensão de grande parte das atividades econômicas no país, notadamente a mobilidade das pessoas, o que gerou a redução do consumo de combustível, a magistrada entendeu que a atividade comercial que o autor desenvolve foi diretamente afetada.

A juíza argumentou, ainda, que os documentos presentes nos autos comprovam que o autor iniciou tratativa com o réu visando renegociar os débitos, mas não houve acordo.

Na avaliação da magistrada, ficou demonstrado que a devedora pretende quitar os débitos, mas, diante das atuais circunstâncias, não tem possibilidade de realizar o pagamento integral, se propondo a pagar parceladamente, garantindo a funcionalidade de sua empresa, com manutenção de empregos.

Diante disso, a juíza determinou, por meio da tutela de urgência, a suspensão dos protestos e deu prazo de 24 horas para a empresa devedora depositar 30% do valor devido, sob pena de revogação da liminar.

A magistrada estipulou, ainda, que o saldo remanescente deverá ser pago em até seis parcelas, se antes disso não for julgado o mérito, sendo que o primeiro depósito tem de ser feito em 30 dias.”.[5]

A juíza, ao enfrentar o tema e sensível aos danos incorridos pela Pandemia do Covid-19, destacou a vontade do devedor em pagar a dívida, mas ante a impossibilidade de minoração da receita da empresa, ficou impossibilitada de adimplir o contrato.

Logo, não é possível prever em nenhuma hipótese qual será a posição adotada pelo magistrado singular e pelo Tribunal ao enfrentar tais questões, pois inexiste qualquer parâmetro legal para os magistrados, sendo as decisões proferidas com a aplicação de princípios a cada caso concreto.

Portanto, quanto à primeira resposta a resolução, não existe óbice legal aos credores para protestar dívidas ou inserir o nome dos órgãos de restrição ao crédito, em especial após o veto total do Sr. Presidente Jair Messias Bolsonaro ao Projeto de Lei nº 675/2020.

Contudo, caso exista risco eminente a inviabilizar a vida, seja da empresa ou da pessoa física pelo protesto ou inscrição aos Órgãos de Restrição ao Crédito, pode ser possível ajuizar ação para tanto.

O que se tem de certo é que para que o devedor tenha o direito a pleitear na justiça tal benesse, deve demonstrar a diminuição de receita oriunda deste período e os riscos que a restrição pode ocasionar.

Veja que mesmo se provado que a restrição foi oriunda do período pandêmico e causa grave riscos a vida da empresa ou da pessoa, não é certo que a decisão seja favorável, pois o julgador tem livre convencional ao julgar, podendo decidir em manter a vontade das partes originárias ou, em hipótese contrária, alterar o contrato e as penalidades de modo a tender a equidade por questões que somente ocorreram neste período pandêmico.

Assim, pode o credor utilizar-se deste direito sem que incorra em qualquer ilegalidade. O essencial seria a realização de acordo com o intuito de preservar a relação originária e minorar os danos, de fato superveniente, sofrida por apenas a uma das partes.

Caso não seja possível o acordo e incorra o protesto ou a inscrição, é possível ajuizar ação para sustar o ato, mas existe o risco da não frutificação da demanda a depender do posicionamento do juiz da causa e da sensibilidade do julgador das mazelas ocasionadas pela Pandemia do Covid-19.

Referencias

https://gauchazh.clicrbs.com.br/economia/noticia/2020/07/dados-mostram-a-dimensao-historica-do-impacto-da-covid-19-na-economia-ckci1t1z9002i01ja8xgo1nz8.html

https://www12.senado.leg.br/noticias/materias/2020/07/01/bolsonaro-veta-suspensao-de-cadastro-negativo-durante-pandemia

https://www25.senado.leg.br/web/atividade/materias/-/materia/141819

http://www.planalto.gov.br/ccivil_03/_ato2019-2022/2020/Msg/VET/VET-371.htm

https://g1.globo.com/economia/noticia/2020/07/15/dificuldade-de-acesso-de-micro-e-pequenas-empresas-ao-credito-e-preocupante-diz-ministro-do-tcu.ghtml

https://www.migalhas.com.br/quentes/331116/pandemia-juiza-suspende-protestos-e-garante-parcelamento-de-divida-de-empresa

https://www.migalhas.com.br/quentes/326308/metalurgica-tem-protestos-de-titulo-suspensos-em-razao-da-pandemia

http://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm

http://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm

www.jusbrasil.com.br


[1] Disponível em: https://g1.globo.com/economia/noticia/2020/07/15/dificuldade-de-acesso-de-micro-e-pequenas-empresas-ao-credito-e-preocupante-diz-ministro-do-tcu.ghtml

[2] Disponível em: https://www25.senado.leg.br/web/atividade/materias/-/materia/141819

[3] Disponível em: http://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm

[4] Idem.

[5] Disponível em: https://www.migalhas.com.br/quentes/331116/pandemia-juiza-suspende-protestos-e-garante-parcelamento-de-divida-de-empresa

O impacto do IGF na carga tributária brasileira

Por: Richard Buffalo e Luis Eduardo Veiga

Não é novidade que o Brasil é um país que possui uma carga tributária um tanto quanto elevada, em estudo realizado pelos economistas José Roberto Afonso e Kleber Pacheco de Castro, em 2019, a aludida carga chegou ao patamar de 37,17% do PIB nacional[1], o mencionado estudo, revela ainda, que cada habitante chega a pagar cerca de R$ 12.000,00 reais em tributos ao ano, o que representa cerca de quatro meses ao ano trabalhados para alcançar tais valores.

Se considerarmos o montante global arrecadado para o exercício em comento, chegaremos às cifras de R$ 2,6 trilhões arrecadados, o que representa ser um valor extremamente considerável, levando-se em conta a situação econômica em que o país se encontra.

Diante destes dados e cenário, surgem diversos questionamentos quanto à enorme carga tributária percebida pelas pessoas/contribuintes, principalmente em relação aos quais possuem uma situação econômica menos favorecida, o que nos leva a refletir se a tributação a nível nacional, ao final, acaba por desempenhar seu real papel, o de ser um instrumento de justiça social e se realmente a tributação respeitaria o principio da capacidade contributiva.

Tendo em vista tais problemas, muito em clamor do senso comum, diversas pessoas entendem que as pessoas com maiores rendas deveriam sofrer uma tributação mais significativa, concluindo que a melhor saída seria a instituição do Imposto Sobre Grandes Fortunas – IGF. Entretanto, o presente artigo trará algumas reflexões sobre tal medida, bem como trará alguns dados comportamentais percebidos por outros países, os quais instituíram este imposto, cujos dados e reflexões servirá para responder o seguinte questionamento: Seria o IGF a melhor saída para uma efetiva tributação das camadas sociais dotadas de maior poder econômico?

Visto isso, ressalta-se que o IGF está previsto no artigo 153, VII da Constituição Federal e para a sua instituição exige-se a edição de uma lei para que este tenha a sua validade e percepção no mundo jurídico, confira-se:

Art. 153. Compete à União instituir impostos sobre:

(…)

VII – grandes fortunas, nos termos de lei complementar.

Visando respeitar tais mandamentos, bem como visando a instituição deste imposto foram criados diversos projetos de lei, sendo que existem hoje em tramitação pelo menos quatro projetos de lei em tramitação no congresso nacional, visando a arrecadação de valores sobre as grandes fortunas (PLS 315/2015, PLP 183/2019, PLP 38/2020 e PLP 50/2020).

Embora a intenção inicial de tributar os ricos na medida da proporção de seus bens e patrimônios seja uma ideia interessante, há de se avaliar não só a arrecadação que será obtida com o IGF, mas também todos os outros efeitos que a sua validação no mundo jurídico ocasionará, ou seja, analisar se de fato a sua instituição será efetiva e atingirá todos os propósitos que tal imposto busca.

Em razão disso, é necessária a análise dos efeitos causados pelo IGF nos demais países, os quais instituíram tal imposto, a fim de se observar e concluir se realmente é benéfica a sua instituição no ordenamento jurídico brasileiro.

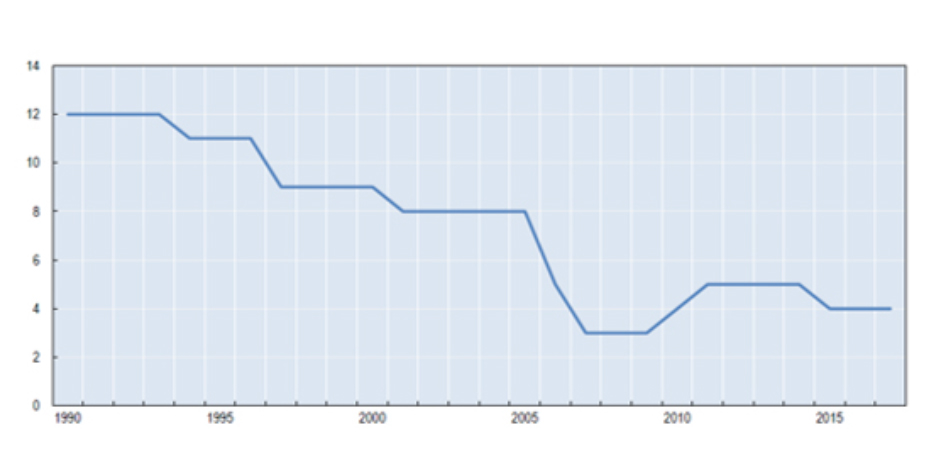
No âmbito internacional, em especial os países membros da OCDE, que tinham em sua legislação a presença do IGF, cabe destacar que caiu de 12 países em 1990 para 4 países em 2017, mantendo-se vigente tal imposto apenas na França, Noruega, Espanha e Suíça. Abaixo segue gráfico ilustrativo[2] da evolução do número de países da OCDE que tributavam o IGF entre 1990 e 2017, confira-se:

/var/folders/qc/xmxb9_tj7cx7hzr2cbhcggrm0000gn/T/com.microsoft.Word/WebArchiveCopyPasteTempFiles/1x_0.jpg
Evolução do número de países da OCDE que cobram IGF entre 1990 e 2017

Segundo o artigo publicado pelo site do observatório fiscal, há fortes razões para que tais países deixassem de tributar grandes fortunas, confira-se: “Alguns fatores justificariam a revogação dos impostos líquidos sobre a riqueza, como a relativamente alta relação de custo-benefício e aos riscos de fuga de capitais, em particular à luz do aumento da mobilidade do capital e do acesso a paraísos fiscais[3].“

Ou seja, de acordo com o artigo supramencionado a fuga do capital, o alto custo para viabilizar a sua instituição e consequentemente a baixa receita obtida com tal imposto, foram fatores determinantes para que tais países abolissem o IGF de seus respectivos ordenamentos jurídicos.

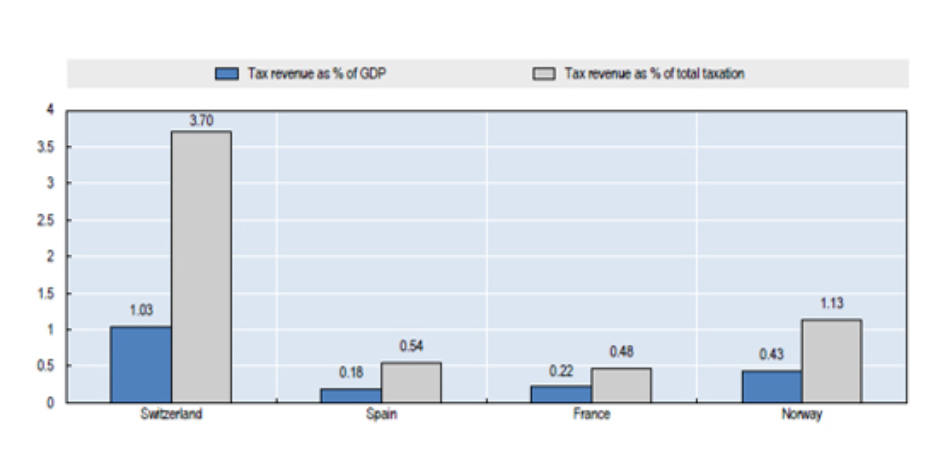
Como acima mencionado, o custo para sua instituição e a remessa de capital para países que não tributam grandes fortunas desencadeiam na pequena arrecadação do IGF. Segundo o artigo ora analisado, em 2016 as receitas tributárias dos impostos individuais sobre patrimônio líquido variaram de 0,2% do PIB na Espanha a 1,0% do PIB na Suíça.

Como parte da receita tributária total, eles variaram de 0,5% na França para 3,7% na Suíça, tais dados, são melhores observados no gráfico[4] abaixo:

/var/folders/qc/xmxb9_tj7cx7hzr2cbhcggrm0000gn/T/com.microsoft.Word/WebArchiveCopyPasteTempFiles/x2.jpg
Peso do IGF sobre receita em % do PIB e da receita total

Deste modo, a conclusão que se chega é a de que até mesmo nos países mais desenvolvidos, a arrecadação com o IGF é irrelevante, o que leva ao entendimento pela inviabilidade de instituição deste imposto, ainda mais no sistema normativo nacional, que existe uma discrepância muito grande na interpretação de normas, na comunicação entre os entes arrecadatórios, tanto internamente quanto no âmbito internacional, e ainda a burocracia e lentidão a qual tomam conta de nossos procedimentos internos normativos.

Quando tratamos dos impostos sobre riquezas, principalmente levando em consideração os dados acima colacionados, entendemos que estes deixam de ter um papel significativo, ainda mais se levarmos em consideração os demais tributos incidentes sobre a propriedade, especialmente os impostos incidentes sobre os bens móveis.

Segundo informações, os países membros da OCDE deixaram e estão deixando de tributar as propriedades de seus contribuintes (no caso a riqueza total), e agora estão passando a adotar a tributação sobre os bens imóveis que compõem parte do capital de seus contribuintes, tornando essa tributação um tanto quanto mais justa e efetiva e tendenciosa para os demais países.

Após analisar o comportamento dos contribuintes estrangeiros e analisar os efeitos causados pelo IGF, no cenário internacional, passamos a mencionar algumas outras problemáticas que podem ser enfrentadas no Brasil.

Somados aos problemas que provavelmente o país irá enfrentar com o envio de capital ao estrangeiro, questões como a elisão fiscal e o alto custo financeiro para a implementação do IGF e ainda óbices junto à Lei de Responsabilidade Fiscal – LRF, poderá trazer um efeito totalmente devastador aos contribuintes menos favorecidos monetariamente, que são a maioria no Brasil.

Em relação ao Brasil podemos mencionar a Lei Complementar nº 101 de 2000, mais conhecida como a Lei de Responsabilidade Fiscal – LRF. Tal instrumento legislativo, em síntese, estabelece normas de finanças públicas, voltadas para a responsabilidade na gestão fiscal, ou seja, é um instrumento que força o governo a cumprir com as suas metas estabelecidas em relação aos gastos públicos e em relação às receitas arrecadadas com os tributos.

O artigo 11 desta lei menciona que: “Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação”, ou seja, tal mandamento atribui responsabilidade ao Governo não só de instituir os impostos, mas também de fiscalizar a sua efetiva arrecadação, de modo que tal arrecadação seja condizente ao quanto indicado nos estudos trazidos juntos ao plano orçamentário anual, que prevê uma média (expectativa) de arrecadação com os tributos nacionais.

Portanto, se instituído o IGF, no plano orçamentário anual constará um relatório detalhado, o qual demonstrará que o Governo deverá arrecadar um determinado valor  com esse imposto, pois, se não cumprido o Governo sofrerá sanções, até mesmo podendo ser percebida na figura do chefe do poder executivo, sob a ótica do crime de responsabilidade fiscal.

Evidentemente que a aludida lei também prevê algumas exceções, pois a arrecadação não depende somente do governo, pois o direito tributário, para o cumprimento de suas obrigações, é uma relação bi-lateral, formada, em síntese, por aquele quem cobra e por aquele quem paga, podendo haver, portanto, a chamada inadimplência.

Nesse sentido, podemos mencionar o artigo 14, II, da LRF, que trata de renúncia de receitas e das medidas para a compensação da falta de recursos previstos no plano orçamentário, ou seja, caso os recursos sejam inferiores aos valores previstos, o Governo deverá aumentar as alíquotas de outros impostos visando suprir a falta de arrecadação com determinado imposto.

Em razão disso, evidentemente que a inadimplência e os outros fatores anteriormente mencionados, não se enquadram no conceito de renúncia de receitas, entretanto, tal dispositivo é perfeitamente aplicado ao caso em apreço, pois se concretizadas as medidas que tornam ineficaz a eficiente cobrança do IGF, perceberemos uma considerável queda na receita relacionada a este imposto, que de uma forma ou outra deverá ser suprida pelo Governo.

E com base nesse dispositivo, o Governo consequentemente irá majorar a alíquota de outros impostos, para que a meta de recolhimento anual seja atingida e para que este órgão não sofra qualquer tipo de sansão.

O efeito prático desta medida será percebido por todas as camadas sociais atingidas pela majoração das alíquotas, o que significa um impacto financeiro gigante para as camadas sociais de menores condições.

Nesse sentido a conclusão que se chega é a de que o IGF mesmo sendo um imposto que vai ao encontro dos princípios da isonomia tributária e capacidade contributiva, pelas peculiaridades acima destacadas, pode e irá influenciar negativamente na arrecadação dos demais impostos e consequentemente os contribuintes de menores condições irão sofrer de forma mais assídua os efeitos decorrentes da instituição e baixa arrecadação do IGF.

A medida mais eficiente a ser aplicada que pode contribuir com o crescimento nacional, seria a alteração em relação à renda dos contribuintes e empresas.

Os Estados Unidos da América, por exemplo, em 2017 formalizaram a reforma Tributária Americana (“Tax Cuts and Jobs Act”) aprovada em 22 de dezembro de 2017, e que trouxe fortes mudanças com relação a tributação sobre o lucro e sobre a renda, ajustando a tabela do IR para as pessoas jurídicas, permitindo a dedução dos juros de capital repatriado do estrangeiro, e ainda instituíram a eliminação do Imposto Mínimo Alternativo (Alternative Minimum Tax – AMT), dentre outras medidas.

Adotou-se, ainda, uma alteração profunda nas alíquotas incidentes em relação ao Imposto Sobre a Renda das Pessoas Jurídicas, tributando de forma progressiva todas as camadas sociais, respeitando, ainda, a capacidade contributiva do contribuinte e arrecadando uma parcela sobre a renda de todos os contribuintes.

Deste modo, considerando as peculiaridades, ora apresentadas, bem como os efeitos adversos causados pela tributação da riqueza em outros países, e ainda considerando a possibilidade de retirada do capital do país e possíveis planejamentos tributários, entende-se que o IGF não será uma medida eficaz para aumento de receita nacional, tampouco um efetivo instrumento do estado para realizar a tributação com base na capacidade contributiva do contribuinte.

Entende-se, portanto, que outras medidas como uma reforma da tributação sobre a renda, atingindo todas as camadas sociais na medida de suas condições financeiras poderá ser melhor aceita, instituída e administrada pelos órgãos públicos brasileiro, e consequentemente trará maior efetividade na sua arrecadação e maior receita, na medida proporcional, para os cofres públicos.


[1] https://www1.folha.uol.com.br/mercado/2020/03/estudo-aponta-que-carga-tributaria-bateu-recorde-em-2019.shtml

[2] Questionário sobre Impostos Líquidos da OCDE

[3] https://observatorio-politica-fiscal.ibre.fgv.br/posts/experiencia-internacional-do-imposto-sobre-grandes-fortunas-na-ocde

[4] OECD Database

5 alterações propostas pela Reforma Tributária

Ouvir frases como “o Brasil tem muitos impostos” é algo comum em nosso dia a dia, mas para que as reformas tributárias aconteçam, há diferentes procedimentos envolvidos e, principalmente, opiniões divergentes sobre quais tributos podem ser unificados e quais outros devem ser criados ou extintos.

Um exemplo disso, e que será tratado neste artigo, é a PEC 45/2019. Criada pelo Deputado Federal Baleia Rossi (MDB/SP)em abril de 2019. A Proposta, atualmente, está “aguardando parecer do relator na Comissão Especial destinada a proferir parecer à Proposta de Emenda à Constituição”.

O principal ponto discutido é como unificar os tributos a fim de ter um considerável aumento de produtividade e do PIB (Produto Interno Bruto), bem como contribuir diretamente com a retomada econômica no pós-pandemia.

A atual Proposta tem 63 páginas. Selecionamos cinco mudanças que são importantes compreender, pois afetam diretamente os pagamentos de tributos, empregos e geração de renda.

1 – Tributos IPI, PIS e Cofins

Os tributos federais IPI (Imposto sobre Produtos Industrializados), PIS (Programa de Integração Social) e Cofins (Contribuição para o Financiamento da Seguridade Social) serão extintos.

2 – Extinção do ISS e ICMS

Outros tributos, mas que são cobrados pelos Municípios e Estados, a serem extintos são o ISS (Imposto Sobre Serviços) e o ICMS (Imposto sobre Circulação de Mercadorias e Serviços). Tanto os impostos federais mencionados no item 1 como os mencionados aqui serão substituídos pelos IBS ou Imposto Seletivo.

3 – Criação do Imposto sobre Operações com Bens e Serviços (IBS)

A proposta é de criar o IBS (imposto único) e que atinge os âmbitos: federal, estadual e municipal, que podem, inclusive, estabelecer alíquotas diferentes por meio de leis ordinárias. A finalidade é deixar a tributação mais simples e que seja capaz de diminuir o que o deputado cita como “guerra fiscal” entre os estados e municípios.

4 – Imposto Seletivo para Bens e Serviços específicos

Um exemplo do que o texto pretende fazer é o de aumentar a tributação de alguns produtos como, por exemplo, o cigarro e a bebida alcoólica. A intenção é claramente aumentar a sua carga tributária para reduzir a compra deles. O Imposto Seletivo será de competência federal.

5 – Empresas pertencentes ao Simples Nacional

Caso o empresário se enquadre nas regras de participação do Simples Nacional e a PEC 45 for aprovada, cabe a ele decidir se deseja permanecer no sistema atual ou seguir as regras do IBS, o que, consequentemente, faz a alíquota do Simples ser reduzida e não há transferência de crédito.

Leia também:

Cenário pós-reforma tributária — Marketplace

Como funciona a tramitação da PEC

Toda Proposta de Emenda à Constituição (PEC) passa por cinco importantes etapas: apresentação, análise de admissibilidade, análise de mérito, votação no plenário e promulgação. Cada uma tem suas especificidades, como está detalhado abaixo.

Apresentação

Para apresentar uma PEC, precisa de, no mínimo, 171 deputados ou 27 senadores, ser o presidente da república ou mais da metade da assembleia legislativa. Essa é a regra inicial para que o documento possa ir para as outras etapas.

Análise de Admissibilidade

A Comissão de Constituição, Justiça e de Cidadania (CCJ) é responsável por analisar se a PEC é admissível. Caso sim, ela vai para a próxima fase. Geralmente, ela é barrada se fere algum ponto da Constituição.

Análise do Mérito

É realizada pela comissão especial com prazo máximo de até 40 sessões do Plenário para votar na PEC em questão.

Votação no Plenário

Para que a PEC siga para a promulgação ao menos 308 deputados precisam aprovar em 2 turnos de votação. Neste caso, os parlamentares podem aprovar o texto principal e deixar alguns trechos para votações posteriores. 

Promulgação

As duas casas (senado e o congresso) precisam aprovar a PEC para que ela possa tornar uma emenda constitucional em sessão do congresso nacional.

A crise econômica causada pela pandemia de COVID-19 é um dos motivos para a PEC 45/2019 não ter atualização desde 09 de março de 2020, pois muitas atividades do governo foram suspensas até o fim da quarentena e/ou não podem ser realizadas presencialmente. Até o momento, o presidente da Câmara dos Deputados Rodrigo Maia indica que haverá novas movimentações a respeito da Proposta ainda no mês de julho, devido a sua importância para a economia do país.

Fontes:

https://www.camara.leg.br/noticias/573448-saiba-mais-sobre-a-tramitacao-de-pecs/

https://www.camara.leg.br/proposicoesWeb/fichadetramitacao?idProposicao=2196833

https://www.camara.leg.br/noticias/555563-proposta-simplifica-sistema-tributario-e-unifica-tributos-sobre-consumo/

https://www.infomoney.com.br/colunistas/felippe-hermes/isso-e-o-que-muda-na-sua-vida-com-a-reforma-tributaria

entenda a lei que institui o programa emergencial de manutenção do emprego

MEDIDA PROVISÓRIA N.º 936/2020 É CONVERTIDA NA LEI N.º 14.020/2020 E DECRETO N.º 10.422/2020 PRORROGA OS PRAZOS DE REDUÇÕES DE JORNADA/SALÁRIO E SUSPENSÕES DOS CONTRATOS DE TRABALHO

Por: Luís Eduardo Veiga e Paulo Cesar Veiga

O presidente Jair Bolsonaro sancionou com vetos, no dia 06 de julho de 2020, a medida provisória 936/2020, que permitiu as empresas reduzirem as jornadas de trabalhos com a diminuição proporcional de salários, além da suspensão temporária de contratos de trabalho, em razão da pandemia do novo coronavírus. A sanção foi publicada no Diário Oficial da União (DOU) no dia 07 de julho de 2020.

Publicada em abril, a MP 936 criou o Programa Emergencial de Manutenção do Emprego e da Renda. O programa garante o pagamento, pelo governo federal, de uma parte do seguro-desemprego por até 60 dias ao trabalhador com contrato suspenso ou por até 90 dias se o salário e a jornada forem reduzidos. Ao empregado é garantida, ainda, a permanência no emprego pelo dobro do período em que teve o salário reduzido. Em nenhuma situação o salário pode ser reduzido a valor inferior ao salário mínimo em vigor (R$ 1.045).

Para os trabalhadores afetados, o governo paga uma compensação que pode chegar a R$ 1.813 por mês. “Todos os benefícios serão custeados com recursos da União, operacionalizado e pago pelo Ministério da Economia diretamente ao empregado”, destacou Bolsonaro.

Com relação as alterações trazidas com a Lei 14.020/2020, frisa-se que uma importante alteração foi realizada no que importa aos limites salariais para a realização do acordo individual.

Nas regras da MP 936, a suspensão do contrato de trabalho e a redução de jornada e de salário podiam, de forma geral, ser acordados individualmente por empregados hipersuficientes (salário superior a duas vezes o limite do teto da Previdência Social = R$ 12.202,12), ou por empregados com salário de até R$ 3.135,00 (equivalente a três salários mínimos em 2020). A exceção era a redução de jornada e de salário no percentual de 25%, que podia ser acordada individualmente por todos os empregados.

Já com a Lei 14.020, foi criado um limite para empresas com receita bruta, em 2019, superior a R$ 4,8 milhões. Para essas empresas, a redução de jornada e de salário nos percentuais de 50% e 70%, ou a suspensão do contrato de trabalho, somente podem ser acordadas individualmente por empregados hipersuficientes, ou por empregados com salário de até R$ 2.090 (equivalente a dois salários mínimos). Trata-se, portanto, de redução do limite para o acordo individual.

Se, por um lado houve redução de um limite salarial para alguns acordos individuais, por outro a Lei 14.020 trouxe alternativa para todas as empresas: se o empregado não se enquadrar nos limites mencionados (tanto para empresas com receita bruta em 2019 superior a R$ 4,8 milhões, quanto para as que estiveram abaixo desse limite), é possível realizar acordo individual para redução de jornada de 50% e de 70% , ou acordar a suspensão do contrato de trabalho, se deste acordo não resultar diminuição do valor mensal recebido anteriormente pelo empregado, somando-se para este cálculo o salário reduzido, o valor do Benefício Emergencial (BEm) pago pelo governo e uma ajuda mensal compensatória a cargo da empresa.

Grosso modo, para ser utilizada essa alternativa, por meio da ajuda mensal compensatória (que não tem natureza salarial) a empresa complementa a redução salarial evitando a redução dos recebimentos mensais do empregado.

Além das alterações anteriores, a Lei 14.020/2020 também criou uma condição para a validade do acordo individual com o empregado aposentado. Este não pode receber Benefício Emergencial a cargo do governo, conforme disciplina a Lei, pois já recebe aposentadoria. Diante disso, para realizar acordo com esse empregado, a empresa tem que assumir o custo que seria pago a título de Benefício Emergencial a cargo do Governo.

Quanto a aplicabilidade da nova lei sobre os acordos realizados sob as regras da MP 936, deve-se ressaltar, no entanto, que a lei traz regra específica no que importa à aplicação de suas regras frente aos acordos celebrados anteriormente a ela, isto é, acordos realizados durante a vigência da MP 936.

Assim, essas regras somente se aplicam aos novos acordos, pois a Lei 14.020 estabelece que os acordos de redução de jornada e de salário e de suspensão do contrato, tanto os individuais como os definidos por meio de instrumentos coletivos de trabalho, realizados sob as regras da MP 936, regem-se pelas disposições da MP.

Deve-se destacar, contudo, a definição da lei de que, a partir da vigência de instrumento coletivo firmado segundo as novas regras, essas condições prevalecerão sobre as do acordo individual firmado anteriormente, naquilo que conflitarem.

Outra relevante disposição da Lei 14.020, não existente no texto original da MP 936, diz respeito à prevalência dos instrumentos coletivos de trabalho sobre os acordos individuais como regra

Com efeito, diante da possibilidade de um acordo coletivo ou uma convenção coletiva serem firmados posteriormente a acordos individuais já vigentes, foi estabelecido pela Lei 14.020 que as condições dispostas no acordo individual deverão ser aplicadas em relação ao período anterior ao da negociação coletiva. Dessa forma, durante o período de existência apenas de acordo individual, suas regras ficam preservadas (respeitadas as condições da legislação).

No entanto, e é importante ter atenção a essa situação, a Lei 14.020 prevê que a partir da vigência do instrumento coletivo passarão a prevalecer as condições estipuladas por meio de negociação coletiva, naquilo em que conflitarem com o acordo individual. Há uma exceção. Esta ocorre quando as condições firmadas no acordo individual forem mais favoráveis ao trabalhador. Nesse caso, prevalecerão essas condições sobre as estipuladas pelo instrumento coletivo de trabalho.

A MP 936 era silente quanto à situação das empregadas gestantes. Desse modo, as empresas deveriam buscar suas respostas nas leis trabalhistas e previdenciárias gerais no que importa à licença-maternidade, ao salário-maternidade e às questões relacionadas.

Já a Lei 14.020 tratou de estabelecer expressamente regras aplicáveis às empregadas gestantes e adotantes, dispondo expressamente que elas podem participar do Programa Emergencial de Manutenção do Emprego e da Renda.

A partir disso, uma importante regra relativa às gestantes e adotantes diz respeito à licença maternidade. Prevê-se na lei que, se ocorrer o evento caracterizador do início do salário-maternidade (em regra, o nascimento do bebê, mas há outras hipóteses, como o início da licença maternidade anteriormente ao nascimento), o empregador deverá comunicar esse fato imediatamente ao Ministério da Economia. Quando isso ocorrer, dar-se-á por interrompida a redução de jornada e salário ou a suspensão do contrato, bem como o pagamento do Benefício Emergencial.

Também estabelece a lei que o salário-maternidade será pago à empregada nos termos do artigo 72 da Lei nº 8.213/91, sendo equivalente a uma renda mensal igual à remuneração integral da empregada, e, pago diretamente pela empresa (que efetivará a compensação). Para fins de pagamento, deve-se considerar como remuneração integral ou último salário de contribuição os valores a que a empregada teria direito sem aplicação da redução de jornada e salário e suspensão do contrato de trabalho.

A Lei 14.020 também estabelece que essas regras se aplicam aos que adotarem ou obtiverem guarda judicial para fins de adoção, devendo ser observado o artigo 71-A da Lei nº 8.213/91. Além disso, o salário-maternidade deverá ser pago diretamente pelo INSS.

Por outro lado, a lei também estabelece regra específica para essas empregadas no que importa à garantia provisória no emprego. Com efeito, os empregados que fizerem os acordos de redução de jornada e de salário ou de suspensão do contrato de trabalho têm garantia provisória no emprego pela duração dos acordos, mais um período equivalente à duração do acordo após o restabelecimento da jornada e do trabalho, ou do contrato de trabalho.

Para as gestantes, a garantia provisória terá a duração do acordo contado a partir do término da estabilidade provisória pela gravidez. Assim, a gestante tem estabilidade provisória no emprego desde a confirmação da gravidez até 5 meses após o parto (artigo 10, II, “b”, do Ato das Disposições Constitucionais Transitórias — ADCT). Após isso, uma garantia provisória no emprego de duração equivalente ao período acordado para redução de jornada e salário ou suspensão do contrato de trabalho.

Outra inovação da Lei em relação à MP 936 é a vedação de dispensa sem justa causa, durante o estado de calamidade, de empregados com deficiência.

A Lei 14.020 também previu expressamente que empresa e empregado poderão, mediante acordo, cancelar aviso prévio em curso e, se esse cancelamento ocorrer, permitiu-se a adoção das medidas do Programa Emergencial de Manutenção do Emprego e Renda pelas partes, isto é, redução proporcional de jornada e salário ou suspensão do contrato de trabalho.

A última questão substancial estabelecida pela Lei 14.020/2020, e que não consta do texto original da MP 936, relaciona-se às hipóteses de ordem, por parte de autoridades municipal, estadual ou federal, de paralisação ou de suspensão das atividades da empresa em decorrência de medidas para o enfrentamento do estado de calamidade pública causado pelo coronavírus.  Com efeito, o artigo 486 da CLT prevê que eventual pagamento da indenização ao empregado pela rescisão do contrato de trabalho ficará a cargo do governo responsável pela ordem (fato do príncipe). Contudo, a Lei 14.020/2020 dispõe expressamente que é inaplicável essa hipótese às medidas decorrentes do enfrentamento do estado de calamidade pública decorrente do coronavírus.

Durante a tramitação no Congresso, a Câmara dos Deputados incluiu um trecho que dá ao governo o poder de prorrogar, por meio de novo decreto presidencial, os prazos máximos de redução de jornada/salário e de suspensão do contrato de trabalho.

Desta forma, conforme previsto, foi publicado no Diário Oficial da União (DOU) no dia 14 de julho de 2020, o Decreto n.º 10.422 de 13 de Julho de 2020, que prorrogou os prazos de suspensão de contrato de trabalho e redução proporcional de jornada e salário.

Assim, o prazo máximo para celebrar acordo de redução proporcional da jornada de trabalho e de salário, ainda que em períodos sucessivos ou intercalados, fica acrescido de 30 (trinta) dias, de modo a completar o total de 120 (cento e vinte) dias.

Já o prazo máximo para suspensão temporária do contrato de trabalho fica acrescido de 60 (sessenta) dias, e poderá ser efetuada de forma fracionada, em períodos sucessivos ou intercalados, desde que esses períodos sejam iguais ou superiores a dez dias e que não excedam o prazo de 120 (cento e vinte) dias.

A prorrogação do programa manteve a exigência de garantia de emprego pelo tempo de uso da medida.

Conforme se infere da Lei 14.020/2020, o presidente vetou a prorrogação da desoneração da folha de pagamentos, que atualmente beneficia 17 setores da economia, entre eles: call center, comunicação, tecnologia da informação, transportes rodoviário e ferroviário, construção civil, calçados e têxtil.

A prorrogação foi incluída no texto pelo Congresso, que pode derrubar o veto presidencial. Ou seja, quando um presidente veta trechos de um projeto aprovado pelo Legislativo, os vetos são analisados por deputados e senadores, e para se derrubar um veto na Câmara, são necessários 257 votos. No Senado, são necessários 41 votos, isto é, maioria absoluta nas duas Casas.

A lei atual prevê que o benefício da prorrogação será concedido até o fim de 2020. Se os trechos fossem sancionados, a desoneração seria prorrogada até o fim de 2021.

Ao vetar a prorrogação das desonerações, segundo a Secretaria-Geral da Presidência, o governo afirmou que “tais dispositivos acabavam por acarretar renúncia de receita, sem o cancelamento equivalente de outra despesa obrigatória e sem que esteja acompanhada de estimativa do seu impacto orçamentário e financeiro”.

O governo afirmou que tal dispositivo, além de criar despesa obrigatória, daria tratamento distintivo entre os diversos tipos de desempregados de forma injustificada.

Outro dos artigos vetados, de acordo com a Secretaria-Geral, previa que os empregados sem direito ao seguro-desemprego dispensados sem justa causa na pandemia teriam direito ao auxílio emergencial de R$ 600,00 (seiscentos reais) por três meses contados da data da demissão.

Segundo a Secretaria-Geral, isso criaria despesa obrigatória para o poder público violando regra prevista na Constituição, que diz que uma proposição legislativa que crie gasto obrigatório ou renúncia de receita deve ser acompanhada de estimativa de impacto orçamentário e financeiro.

Ainda com base no que foi informado pela secretaria, foi vetado trecho que dizia que o beneficiário que tinha direito à última parcela do seguro-desemprego nos meses de março ou abril de 2020 poderia receber o auxílio emergencial, no valor de R$ 600,00 (seiscentos reais), pelo período de três meses.

Conforme a Secretaria-Geral da Presidência, foi vetado artigo que dispensava empresas de exigência de cumprimento de nível mínimo de produção para aproveitamento de benefícios fiscais concedidos por prazo certo e em função de determinadas condições.

Pela lei, a redução de jornada e de salários e a suspensão dos contratos podem ocorrer enquanto durar o estado de calamidade pública decretado até 31 de dezembro de 2020 em razão da pandemia.

As regras estavam em vigência desde a edição da medida, em Abril de 2020. Com a aprovação da proposta pelo Congresso e com a sanção presidencial, o texto da MP foi transformado em lei.

De acordo com o Ministério da Economia, até meados de junho, mais de 12 milhões de postos de trabalho foram preservados com a criação do Programa Emergencial de Manutenção do Emprego e da Renda.

Abaixo, veja de forma detalhada o que foi vetado pelo presidente Jair Bolsonaro e que, portanto, deixa de vigorar.

  • Artigo 9º, parágrafo 1º, inciso VI, alíneas b, c e d: ampliava o rol de hipóteses de exclusão de incidência tributária. Pela justificativa, o artigo vai contra a Constituição Federal, que veda instituir tratamento desigual entre contribuintes que se encontrem em situação equivalente, proibida qualquer distinção em razão de ocupação profissional ou função por eles exercida, independentemente da denominação jurídica dos rendimentos, títulos ou direitos;
  • Artigo 17: nesse trecho o presidente alegou que o artigo contrariava o interesse público, tendo em vista que a vedação atualmente em vigor à ultratividade das normas coletivas visa incentivar a negociação, a valorização da autonomia das partes e a promoção do desenvolvimento das relações de trabalho, em descompasso, inclusive, com a nova reforma trabalhista;
  • Artigo 27: previa que os empregados sem direito ao seguro-desemprego dispensados sem justa causa na pandemia teriam direito ao auxílio emergencial de R$600,00 (seiscentos reais) por três meses contados da data da demissão. Segundo a Secretaria-Geral, isso instituía obrigação ao Poder Executivo e criaria despesa obrigatória para o poder público, violando regra, prevista na Constituição Federal, que diz que uma proposição legislativa que crie gasto obrigatório ou renúncia de receita deve ser acompanhada de estimativa de impacto orçamentário e financeiro. Segundo a justificativa, as regras violam o que estabelece o artigo 113 do Ato das Disposições Constitucionais Transitórias (ADCT);
  • Artigo 28: contrariava o interesse público por, segundo justificativa do Planalto, conferir tratamento distinto entre os diversos tipos de desempregados de forma injustificada, apenas considerando os que receberam a última parcela de seguro-desemprego entre março e abril;
  • Artigo 30: tratava sobre matéria com temática estrita ao objeto original da medida provisória submetida à conversão, violando o princípio democrático e do devido processo legislativo.
  • Artigos 32 e 37: segundo o veto presidencial, os trechos abarcavam matéria estranha e sem a necessária pertinência temática estrita ao objeto original da medida provisória submetida à conversão, violando o princípio democrático e do devido processo legislativo, bem como acarretavam renúncia de receita, o que violava o artigo 113 do Ato das Disposições Constitucionais Transitórias (ADCT), a Lei de Responsabilidade Fiscal, bem como a Lei de Diretrizes Orçamentárias para 2020;
  • Artigos 33, 34 e 36: de acordo com a justificativa do Planalto, os dispositivos elevavam um ponto percentual da alíquota da Cofins-Importação e se relacionava diretamente ao artigo 33, que prorrogava a vigência da contribuição previdenciária sobre receita bruta, tendo em vista a necessidade de equivalência de tratamento entre produtos nacionais e importados. Entretanto, tais dispositivos acabavam por acarretar renúncia de receita, sem o cancelamento equivalente de outra despesa obrigatória e sem que esteja acompanhada de estimativa do seu impacto orçamentário e financeiro, o que também viola o artigo 113 do Ato das Disposições Constitucionais Transitórias (ADCT), o artigo 14 da Lei de Responsabilidade Fiscal, bem como o artigo 114 da Lei de Diretrizes Orçamentárias para 2020;
  • Artigo 35: o trecho previa que os débitos trabalhistas em sede, convenção ou acordo coletivo, sentença normativa ou cláusula contratual, seriam atualizados monetariamente com base na remuneração adicional dos depósitos de poupança (Taxa Referencial). Pela justificativa, os artigos contrariavam o interesse público por estar em descompasso e incoerente com o sistema de atualização de débitos trabalhistas consolidado por intermédio do artigo 879, parágrafo 7º, da Consolidação das Leis do Trabalho (CLT).

Os vetos presidenciais serão analisados pelos parlamentares, em sessão conjunta do Congresso Nacional ainda sem data. Na ocasião, deputados e senadores vão decidir pela manutenção ou rejeição dos vetos de Bolsonaro.

remuneração de sócios: formas e características

A natureza jurídica de uma sociedade empresária, em essência, prevê a realização de uma determinada atividade econômica visando um retorno financeiro em virtude das atividades desempenhadas, o que independente da forma ou prazo de realização, consequentemente remeterá diretamente à destinação dos lucros auferidos aos sócios, cumprindo-se assim a finalidade econômica de uma sociedade empresária.

Fato é que, a sociedade empresária possui uma expectativa e não uma certeza de lucro, ao qual se desenvolverá, ou não, com a atividade empresarial, que por sua vez é onde naturalmente reside o risco do negócio.

Desta forma, visando a distribuição dos lucros obtidos pela sociedade a seus sócios, serão expostas, a seguir, algumas espécies de remuneração que podem ser adotadas pelas sociedades.

PRÓ-LABORE

A retirada de pró-labore é um direito que pode ser exercido pelos sócios, conforme determinações prévias descritas pela sociedade. Neste sentido, para que seja possível tal retirada, deve haver previsão expressa no Contrato Social permitindo-a e, inclusive, determinando os parâmetros, valores e periodicidade de tal remuneração.

Cabe ressaltar ainda que a distribuição de tal remuneração não tem necessidade de ser proporcional à participação dos sócios, o que enseja dizer que, querendo, eles podem abrir mão de tal remuneração e também, em uma situação hipotética onde seja acordado tal instituto entre os sócios, o pró-labore pode se distribuído de forma desproporcional à participação na sociedade.

O artigo 1.071 do Código Civil (Lei 10.406/2002) ainda estabelece em seu caput c/c inciso IV que, no caso de não existir uma disposição versando sobre a retirada de pró-labore no contrato social, tal questão poderá ser definida por deliberação dos sócios em assembleia geral, conforme abaixo demonstrado:

Art. 1.071. Dependem da deliberação dos sócios, além de outras matérias indicadas na lei ou no contrato:

[…]

IV – o modo de sua remuneração, quando não estabelecido no contrato.

Ainda, com exceção do tradicional pagamento de salário, o pró-labore é a forma mais utilizada de remuneração aos sócios, pois ela está atrelada a atividade exercida pelo sócio na sociedade. Contudo, conforme já explicitado, necessita de previsão expressa no Contrato Social para que seja viável sua retirada ou, uma alternativa viável no caso de não existir previsão em Contrato Social, a deliberação de sócios por meio de assembleia geral, passando a figurar como pagamento em contraprestação por serviços prestados.

JUROS SOBRE O CAPITAL PRÓPRIO (JCP)

O Juros sobre o Capital Próprio, por sua vez, é uma espécie de remuneração que se caracteriza por distribuir parte do lucro da sociedade aos sócios de forma proporcional ao capital já aportado, o que resulta em dizer que esta espécie de remuneração ocorre de forma proporcional à participação societária.

Em outras palavras, trata-se de um forma de remuneração aos sócios/acionistas, onde se paga juros (quantia que remunera um credor pelo uso de seu dinheiro por parte de um devedor durante certo período) pela utilização do capital que os sócios/acionistas aportaram na empresa, uma vez que não se pode corrigir monetariamente tais aportes.

 Neste sentido, Andrea Teixeira Nicolini em sua obra “Remuneração dos Sócios, Empresários, Acionistas e Administradores”, dispõe o seguinte:

Juros sobre Capital Próprio (JCP) é definido como uma remuneração monetária aos sócios ou acionistas de uma empresa sobre o capital ali investido. Cada sócio ou acionista recebe esta remuneração adicional àquela decorrente de participação nos lucros, de acordo com sua participação na empresa.[1]

De plano já pode-se destacar uma diferença entre o pró-labore e o JCP: Enquanto o JCP fica diretamente relacionado com a participação do sócio, admitindo somente uma distribuição de forma proporcional a participação de cada um no capital social, o pró-labore pode ser distribuído de forma desproporcional sem se atentar às participações societárias de cada um dos sócios.

Por fim, para que possa haver a distribuição de JCP, a sociedade deve demonstrar a existência de lucros antes da dedução dos juros ou Lucros acumulados e reservas de lucros em montante igual ou superior ao valor de duas vezes os juros a serem pagos.

DIVIDENDOS

A distribuição dos dividendos é uma obrigação das Sociedades Anônimas para com seus acionistas trazida pelo artigo 202 da Lei das Sociedades Anônimas (Lei 6.404/76)[2]. Por definição, os dividendos são “uma parcela do lucro apurado por uma sociedade anônima, distribuída aos acionistas por ocasião do encerramento do exercício social”[3]. Assim sendo, pode-se dizer que os dividendos são os lucros distribuídos aos acionistas de uma sociedade anônima.

Como regra, entende-se que os acionistas terão direito ao recebimento de dividendos proporcionais a sua participação na empresa. Entretanto, caso o Estatuto Social determine regra contrária, deverá ser aplicado o disposto no estatuto, desde que não prive nenhum acionista de receber sua participação nos lucros por meio dos dividendos, conforme o artigo 109 da Lei das Sociedades Anônimas (Lei 6.404/76)[4] que versa sobre questões que nem Estatuto Social ou Assembleia Geral poderá dispor em desfavor do acionista.

Com relação à proporção específica do dividendo mínimo obrigatório definido por lei, em artigo publicado por Gleidiane Lacerda de Souza[5], a autora sustenta o seguinte:

A obrigatoriedade na distribuição de dividendos é mecanismo de proteção ao acionista que não detém o poder de controle da sociedade. No estatuto deve dispor a respeito do dividendo obrigatório, que poderá ser calculado em percentual sobre o valor do lucro ou do capital social, ou utilização de outros critérios. Deve constar no estatuto a parcela do lucro que será destinada para a distribuição entre os acionistas, caso não conste no estatuto a própria lei determina a obrigatoriedade da distribuição do dividendo, será correspondente a 50% do lucro líquido do exercício, diminuído ou acrescido quanto aos seguintes valores: a importância destinada a reserva legal, a importância destinada a formação de reservas para contingências e reversão das mesmas reservas formadas em exercícios anteriores, e lucros a realizar transferidos para a reserva e lucros anteriormente registrados.

Desta feita, é constatado o caráter protetivo que o dividendo possui ao proteger o acionista minoritário de eventuais abusos por parte da sociedade e obrigar o recebimento de uma quantia mínima em virtude do valor investido, ao mesmo tempo em que também funciona como uma espécie de remuneração que pode ser utilizada a fim de remunerar os sócios e acionistas em virtude do bom desempenho da sociedade.

Ressalta-se ainda que, a existência de distribuição de dividendos presume a existência de lucro da companhia, uma vez que os dividendos são originados pelo lucro. Desta forma, para que seja possível haver tal distribuição, serão deduzidos do resultado do exercício, antes de distribuir o lucro, os prejuízos acumulados e a provisão do Imposto de Renda, conforme nos orienta o artigo 189 da Lei 6.404/76[6].

Cabe uma consideração ainda no sentido de que, a PEC 45/2019 (Reforma Tributária), sustenta que o dividendo deverá passar a ser tributado, de forma que pode ocorrer substancial alteração na distribuição de dividendos.

DISTRIBUIÇÃO DE LUCRO

O Lucro classifica-se como o retorno obtido pelo investidor em razão de determinada operação realizada. Assim, como no caso dos dividendos, a distribuição de lucro entre os sócios depende da existência de lucro no período ao qual se objetiva a distribuição.

A remuneração por meio de distribuição de lucro muito se assemelha com aquela realizada por meio dos dividendos. A principal, porém, não única, distinção entre os instrumentos reside em uma questão terminológica ao destinarmos as remunerações por meio de dividendos às sociedades anônimas e a remuneração por meio de distribuição de lucro às sociedades empresárias ou simples, constituídas sob a forma de sociedade limitada, sob égide do Código Civil brasileiro.

Desta forma, entende-se que a sociedade limitada será constituída por meio de contrato social abarcando as questões trazidas pelo artigo 977 do Código Civil[7], contendo, dentre elas, disposição expressa sustentando que deverá constar no contrato social da sociedade a participação de cada sócio nos lucros e nos prejuízos da sociedade.

Ao dispor sobre tal questão e dar liberdade aos sócios em dispor sobre a distribuição de lucros entre eles, já fica evidente uma diferença entre dividendos e a distribuição de lucros. Enquanto na distribuição de dividendos tal operação ocorre, obrigatoriamente, de forma proporcional à participação de cada acionista na companhia, na distribuição de lucros em sociedade limitada os sócios podem dispor no contrato social sobre a distribuição desproporcional dos lucros entre eles.

Ainda neste sentido, também não há a obrigatoriedade da distribuição de um valor mínimo a cada sócio como há no caso de dividendos caracterizados pelo dividendo mínimo obrigatório. Aqui surge mais uma distinção entre as duas formas de remuneração recém-tratadas.

CONCLUSÃO

Por fim, baseado no conteúdo apresentado, entende-se que a sociedade deverá analisar seus aspectos societários, isto é, as disposições constantes em seu contrato ou estatuto social, antes de pensar sobre qual forma de remuneração aos sócios utilizar, de forma que, dentre as espécies apresentadas, todas são juridicamente viáveis de utilização mediante análise das disposições contidas no documento de registro e intenções da sociedade.


[2] Art. 202. Os acionistas têm direito de receber como dividendo obrigatório, em cada exercício, a parcela dos lucros estabelecida no estatuto ou, se este for omisso, a importância determinada de acordo com as seguintes normas: 

        I – metade do lucro líquido do exercício diminuído ou acrescido dos seguintes valores:

        a) importância destinada à constituição da reserva legal (art. 193); e 

        b) importância destinada à formação da reserva para contingências (art. 195) e reversão da mesma reserva formada em exercícios anteriores; 

        II – o pagamento do dividendo determinado nos termos do inciso I poderá ser limitado ao montante do lucro líquido do exercício que tiver sido realizado, desde que a diferença seja registrada como reserva de lucros a realizar (art. 197); III – os lucros registrados na reserva de lucros a realizar, quando realizados e se não tiverem sido absorvidos por prejuízos em exercícios subsequentes, deverão ser acrescidos ao primeiro dividendo declarado após a realização. 

[3] NICOLINI, Andréa Teixeira, Remuneração dos Sócios, Empresários, Acionistas e Administradores, IOB Folhamatic EBS – Sage, 1ª edição, 2015, pgs. 65

[4]  Art. 109. Nem o estatuto social nem a assembleia geral poderão privar o acionista dos direitos de:

        I – participar dos lucros sociais;

        II – participar do acervo da companhia, em caso de liquidação;

        III – fiscalizar, na forma prevista nesta Lei, a gestão dos negócios sociais;

        IV – preferência para a subscrição de ações, partes beneficiárias conversíveis em ações, debêntures conversíveis em ações e bônus de subscrição, observado o disposto nos artigos 171 e 172;     

        V – retirar-se da sociedade nos casos previstos nesta Lei.

[5] Artigo publicado por Gleidiane Lacerda de Souza, Revista Semana Acadêmica, edição 35, volume 01 do ano de 2013

[6]  Art. 189. Do resultado do exercício serão deduzidos, antes de qualquer participação, os prejuízos acumulados e a provisão para o Imposto sobre a Renda.

     Parágrafo único. O prejuízo do exercício será obrigatoriamente absorvido pelos lucros acumulados, pelas reservas de lucros e pela reserva legal, nessa ordem.

[7] Art. 997. A sociedade constitui-se mediante contrato escrito, particular ou público, que, além de cláusulas estipuladas pelas partes, mencionará:

I – nome, nacionalidade, estado civil, profissão e residência dos sócios, se pessoas naturais, e a firma ou a denominação, nacionalidade e sede dos sócios, se jurídicas;

II – denominação, objeto, sede e prazo da sociedade;

III – capital da sociedade, expresso em moeda corrente, podendo compreender qualquer espécie de bens, suscetíveis de avaliação pecuniária;

IV – a quota de cada sócio no capital social, e o modo de realizá-la;

V – as prestações a que se obriga o sócio, cuja contribuição consista em serviços;

VI – as pessoas naturais incumbidas da administração da sociedade, e seus poderes e atribuições;

VII – a participação de cada sócio nos lucros e nas perdas;

VIII – se os sócios respondem, ou não, subsidiariamente, pelas obrigações sociais.