escolas privadas e autonomia da vontade na expulsão dos alunos

Na sociedade atual, empresas, sociedades civis e instituições de ensino privado (âmbito educacional) possuem conjuntos de normas, regras e valores que devem ser seguidos por todos os seus funcionários e, em algumas vezes, por seus consumidores e utilizadores.

Estas regras visam nortear os procedimentos internos e tornar o ambiente mais equânime entre as partes, cuja falta de disposição e efetivação de tais regras podem gerar consequências e penalidades, criando verdadeira lei com aplicabilidade de suas disposições.

No ensino privado tal questão não é diferente, visto que as regras da instituição que devem ser seguidas por seus alunos e professores é denominado “Regimento Escolar”, cujo significado[1]:

O regimento escolar é um conjunto de regras que definem a organização administrativa, didática, pedagógica, disciplinar da instituição, estabelecendo normas que deverão ser seguidas para na sua elaboração, como, por exemplo, os direitos e deveres de todos que convivem no ambiente. Define os objetivos da escola, os níveis de ensino que oferece e como ela opera. Dividindo as responsabilidades e atribuições de cada pessoa, evitando assim, que o gestor concentre todas as ordens, todo o trabalho em suas mãos, determinando o que cada um deve fazer e como deve fazer.

Deste modo, o regimento escolar e suas diretrizes devem ser seguidas entre os funcionários, professores e os alunos que ali estejam alocados, visando a boa harmonia da instituição de ensino.

Os alunos, deste modo, possuem direitos e deveres na instituição que estejam matriculados, sendo como regra geral a todos os alunos as seguintes normas:

“(…):

Respeitar as autoridades da escola, os professores e os colegas;

Ser pontual e não chegar atrasado às aulas, caso contrário poderá receber uma advertência;

Utilizar o uniforme corretamente;

Cooperar para a conservação do patrimônio e dos móveis da escola;

Ser disciplinado e evitar bagunça ou desordem na entrada, saída e intervalos;

Permanecer na sala de aula até que seja liberado.[2]

Além destes princípios gerais, existem outros específicos atinentes a cada instituição de ensino, cuja variação pode alterar ante o cunho religioso ou da finalidade da instituição. Caso o aluno não siga devidamente as regras, poderá sofrer as sanções pela sua conduta.

Destaca-se que o Estado não detém o monopólio exclusivo do ensino, podendo a educação ser ofertada pela iniciativa privada, desde que atenda aos requisitos das normas gerais da educação, conforme descrito nos termos do art. 209 da Carta Magna de 1988:

Art. 209. O ensino é livre à iniciativa privada, atendidas as seguintes condições:

I – Cumprimento das normas gerais da educação nacional;

II – Autorização e avaliação de qualidade pelo Poder Público.

Diferente das escolas públicas, cujo processo de expulsão poderá tornar o aluno sem qualquer opção de ensino, as escolas privadas podem expulsar alunos que não seguem as regras e não estejam norteados com os princípios constitucionais da instituição, podendo rescindir o contrato caso existam motivos suficientes.

O processo de expulsão de qualquer aluno nas escolas privadas deve ser precedido de suas advertências e utilizada somente em última hipótese, visto ser a medida mais prejudicial ao aluno e a instituição, em especial com a rescisão contratual.

Em um julgado interessante, vejam que podem os colégios particulares expulsarem alunos que não coadunam com as normas e diretrizes internas da instituição:

APELAÇÃO CÍVEL. ENSINO PARTICULAR. AÇÃO DE REPARAÇÃO POR DANOS MATERIAIS E MORAIS INOCORRENTES. 1. Histórico procedimental do autor que aponta diversas ocorrências, tendo seus genitores sido chamados a comparecer na escola em várias oportunidades, ocasião em que firmaram termo de compromisso como condição para a realização das rematrículas para os anos de 2010 e de 2011. 2. Conduta grave e inadequada nas dependências da escola, a justificar a decisão exarada pela demandada, por meio de seu Conselho Pedagógico, no sentido de solicitar que o autor procurasse outra escola para dar continuidade aos seus estudos. 3. Ausente ato ilícito por parte da demandada, não há falar em direito às reparações por danos materiais e morais. Sentença mantida. RECURSO DESPROVIDO. (Apelação Cível Nº 70053919734, Quinta Câmara Cível, Tribunal de Justiça do RS, Relator: Isabel Dias Almeida, Julgado em 26/06/2013)

(TJ-RS – AC: 70053919734 RS, Relator: Isabel Dias Almeida, Data de Julgamento: 26/06/2013, Quinta Câmara Cível, Data de Publicação: Diário da Justiça do dia 01/07/2013)

Outro ponto que é crível dizer é que com a expulsão, o aluno não estará desamparado, pois poderá manter-se matriculado em instituição pública ou outra privada para retomar seus estudos.

Trata-se de agravo de instrumento interposto em face de decisão que indeferiu liminarmente a tutela pretendida pelo autor para a concessão de licença para suspender os efeitos do ato administrativo que o desligou do Colégio Militar de Curitiba-PR. (…) 2.Esta magistrada não verifica presente, no caso, a verossimilhança nas alegações do Autor. Em primeiro lugar, observe-se que a própria petição inicial reconhece haver previsão, no regimento interno do CMC, sobre constituir falta gravíssima, passível de desligamento do colégio, a conduta do aluno que “portar, tentar utilizar, usar, executar e/ou valer-se de meios ilícitos ou fraudulentos para a realização de qualquer tipo de avaliação da aprendizagem ou resolução de trabalhos escolares. “Desta forma, em tese não há ilegitimidade nem ilegalidade na pena de desligamento/expulsão aplicada ao Autor. Quanto à analogia de a referida penalidade equivaler à pena perpétua, trata-se de argumento inconsistente, diante das centenas de escolas e colégios não militares, públicos e particulares, à disposição da família do aluno para continuidade obrigatória de seus estudos, e que não poderão lhe negar matrícula, a teor do artigo 208, I, da Constituição. Em terceiro lugar, a existência da sindicância para apuração da falta atribuída ao aluno demonstra, a princípio, o respeito da Instituição de Ensino aos princípios do contraditório e da ampla defesa. (…). Intimem-se, sendo que a parte agravada na forma e para os fins do inciso II do artigo 1.019 do NCPC. Após, voltem conclusos.

(TRF-4 – AG: 50520628420174040000 5052062-84.2017.4.04.0000, Relator: MARGA INGE BARTH TESSLER, Data de Julgamento: 25/09/2017, TERCEIRA TURMA)

A todos é dado o arbítrio de fazer o que quiser é ser livre para decidir o próprio destino, podendo até mesmo desfazer relações outrora realizadas, o que se aplica ao presente caso, em especial quando uma das partes não tem qualquer interesse manter a relação.

Veja que o direito à educação é consagrado em seu art. 205 da Constituição Federal, devendo a priori ser dever do estado e da Família: 

Art. 205. A educação, direito de todos e dever do Estado e da família, será promovida e incentivada com a colaboração da sociedade, visando ao pleno desenvolvimento da pessoa, seu preparo para o exercício da cidadania e sua qualificação para o trabalho.

Para a efetivação deste direito no Estado Brasileiro, é assegurado que a educação é um dever do estado incentivada pela sociedade, visando assim o aperfeiçoamento dos infantos e propagação de conhecimento a todos as camadas sociais, motivo que não pode manter a instituição de ensino a continuidade de seu serviço por aluno displicente e que não coaduna com o seu regimento interno, mesmo após ter tentando outras soluções para adequar a má-conduta. 

O ensino público, visto já ser ofertado de forma gratuita à população, não está no entrave das relações contratuais e a questões atinentes ao regimento interno das instituições privadas.

Portanto, o regimento interno é adesivo ao contrato, motivo que todas as partes (processos, alunos, representantes dos alunos e funcionários) devem se guiar com base neste instrumento.

Os tribunais têm entendido pela Autonomia da Vontade, considerando que ninguém deve manter-se contratado quando inexiste interesse comercial, interesse de imagem ou qualquer outro fator que possa afetar as atividades de um dos contratantes, tendo o direito de rescindir quando assim o desejar, sendo neste caso a última hipótese.

Considerando o direito constitucional à liberdade, o qual também abrange direito em não se manter contratada, é crível também a aplicação do artigo 188 do Código Civil que tutela a legalidade do ato:

Art. 188. Não constituem atos ilícitos:

I – Os praticados em legítima defesa ou no exercício regular de um direito reconhecido;

Se analisarmos o conceito de boa-fé objetiva, é inegável que as partes devem agir de maneira correta, evitando lesões e condutas que possam afetar de sobremaneira as obrigações.

Neste sentido, a obrigatoriedade de manter a instituição veiculada a um aluno não querido, por violação ao seu regimento interno, não deve ser aceita e muito menos imposta pelo Estado ou Judicialmente, sob violação à Autonomia da Vontade e quebra da harmonia institucional. 

Responsáveis pelo artigo:
Luís Eduardo Veiga
Cristiano Medeiros de Castro

Referências:

Santos expulsa sócio do clube após caso de racismo

TRT-2 chancela demissão por justa causa por declarações discriminatórias


[1] Disponível em: Regimento Escolar

[2] Disponível em: Quais são os direitos e deveres dos estudantes?

impactos da lei geral de proteção de dados nas relações de trabalho

A LGPD foi criada para prever e regulamentar questões relacionadas ao tratamento de dados pessoais nos meios digitais, inclusive por pessoas físicas ou jurídicas, privadas ou públicas. A sua aplicação se dá em todos os setores da economia e do Direito, sendo aplicável sempre que houver algum tipo de coleta de dados de terceiros, como ocorre, por exemplo, nas relações trabalhistas e consumeristas.

A LGPD surge com a finalidade de proteger as liberdades e direitos fundamentais, trazer segurança jurídica aos atores envolvidos no mundo da coleta, armazenamento e uso de dados (digitais ou não), e para estabelecer regras de proteção de dados e critérios no tratamento desses dados pessoais.

Fundamentos da LGPD

I — O respeito à privacidade;

II — A autodeterminação informativa; (que nada mais é do que a ideia de que o indivíduo titular de dados pessoais deve ter controle, ou ao menos plena transparência, sobre a destinação dada às suas informações pessoais, bem como das metodologias utilizadas para tanto.)

III — A liberdade de expressão, de informação, de comunicação e de opinião;

IV -— A inviolabilidade da intimidade, da honra e da imagem;

V — O desenvolvimento econômico e tecnológico e a inovação;

VI — A livre iniciativa, a livre concorrência e a defesa do consumidor;

VII — Os direitos humanos, o livre desenvolvimento da personalidade, a dignidade e o exercício da cidadania pelas pessoas naturais.

Princípios da LGPD

O artigo 6º da lei aduz que, além da boa-fé, são princípios da LGPD:

I — Finalidade: realização do tratamento para propósitos legítimos, específicos, explícitos e informados ao titular, sem possibilidade de tratamento posterior de forma incompatível com essas finalidades;

II — Adequação: compatibilidade do tratamento com as finalidades informadas ao titular, de acordo com o contexto do tratamento;

III — Necessidade: limitação do tratamento ao mínimo necessário para a realização de suas finalidades, com abrangência dos dados pertinentes, proporcionais e não excessivos em relação às finalidades do tratamento de dados;

IV — Livre acesso: garantia, aos titulares, de consulta facilitada e gratuita sobre a forma e a duração do tratamento, bem como sobre a integralidade de seus dados pessoais;

V — Qualidade de dados: garantia, aos titulares, de exatidão, clareza, relevância e atualização dos dados, de acordo com a necessidade e para o cumprimento da finalidade de seu tratamento;

VI — Transparência: garantia, aos titulares, de informações claras, precisas e facilmente acessíveis sobre a realização do tratamento e os respectivos agentes de tratamento, observados os segredos comercial e industrial;

VII — Segurança: utilização de medidas técnicas e administrativas aptas a proteger os dados pessoais de acessos não autorizados e de situações acidentais ou ilícitas de destruição, perda, alteração, comunicação ou difusão;

VIII — Prevenção: adoção de medidas para prevenir a ocorrência de danos em virtude do tratamento de dados pessoais;

IX — Não discriminação: impossibilidade de realização do tratamento para fins discriminatórios ilícitos ou abusivos;

X — Responsabilização e prestação de contas: demonstração, pelo agente, da adoção de medidas eficazes e capazes de comprovar a observância e o cumprimento das normas de proteção de dados pessoais e, inclusive, da eficácia dessas medidas.

A quem se aplica a LGPD?

A LGPD se aplica a toda pessoa natural ou jurídica, de direito público ou privado, visando garantir a proteção dos direitos fundamentais de privacidade, liberdade e livre desenvolvimento da personalidade da pessoa natural, e necessariamente precisa ser observada pela União, Estados, Distrito Federal e municípios, em relação às normas gerais.

A LGPDnão se aplica ao tratamento de dados pessoais realizado por pessoa natural para fins exclusivamente particulares e não econômicos; realizado para fins — exclusivamente — jornalísticos, artísticos ou acadêmicos.

A LGPD ainda não se aplica para fins exclusivos de: Segurança Pública; Defesa Nacional e segurança do Estado ou atividades de investigação e repressão de infrações penais; ou provenientes de fora do território nacional e que não sejam objeto de comunicação, uso compartilhado de dados com agentes de tratamento brasileiros ou transferência internacional de dados com outro país que não o de proveniência, desde que o país de proveniência proporcione grau de proteção de dados pessoais adequado ao previsto.

LGPD nas relações de trabalho

Ao contrário do que acontece no Regulamento Geral sobre a Proteção de Dados (GDPR, na silha em inglês), a Lei Geral de Proteção de Dados (LGPD) não traz de modo específico qualquer previsão quanto às relações de trabalho.

Já o regulamento europeu possui disposições específicas sobre o tratamento de dados nas relações entre o empregado e o empregador.

Por isso a aplicação da LGPD nas relações de trabalho demanda uma análise conjunta do que trata a legislação trabalhista e os elementos acrescidos pela LGPD relacionados à proteção de dados.

FASE PRÉ-CONTRATUAL

Existem alguns pontos que demandam atenção. A LGPD nas relações trabalhistas se aplica desde a fase pré-contratual, em que há o recebimento dos currículos dos candidatos a uma determinada guarda.

A fase pré-contratual é a fase do primeiro contato do empregado com o empregador e geralmente é realizada por terceiros (recrutador, departamento pessoal, empresas especializadas etc.).

Nessa fase há a disponibilização da vaga, análise do currículo, entrevistas, dinâmicas e posterior escolha do candidato selecionado.

Nessa fase é proibida a coleta de dados que possam gerar qualquer critério discriminatório entre os candidatos, como, por exemplo, solicitação de exames de gravidez, toxicológico, exames de sangue, atestado de antecedentes criminais e análise de crédito (débito).

Essa é a regra. Contudo, há exceções previstas em lei, como é o caso do exame toxicológico para o motorista profissional (artigo 168, § 6°, da CLT) e do atestado de antecedentes criminais que é obrigatório para quem trabalha como vigilante (artigos 12 e 16, VI, da Lei n. 7.102/1983 c/c art. 4°, I da Lei n. 10.826/2003).

Por outro lado, o exame de gravidez e a análise de crédito (débito) — mesmo para trabalho em instituições financeiras — são proibidos (artigo 1° da Lei n. 9.029/1995), sendo o segundo, inclusive, com base nos termos do Acórdão do TST prolatado nos autos do Processo n. 1109-68.2012.5.10.0020.

A empresa precisará informar claramente aos candidatos não selecionados a política de utilização dos dados que foram fornecidos e, principalmente, o que será feito com os dados e documentos daqueles que não foram selecionados.

A própria LGPD tem como princípio a não discriminação, o que reforça os entendimentos já solicitados no âmbito trabalhista, que proíbem a discriminação de candidatos devendo a recusa acontecer em decorrência de eventual incompatibilidade técnica para a função a ser desempenhada.

É interessante que a autorização para armazenamento dos dados exista, bem como a autorização para compartilhamento dos dados com a finalidade específica informada. Um bom exemplo é o compartilhamento desses dados entre agências de emprego, por outro lado, não poderia haver o compartilhamento das informações para uma agência de publicidade que busca contato com potenciais consumidores, já que, em uma situação como essa haveria o desvio de finalidade.

FASE CONTRATUAL

Nesta fase o empregado terá conhecimento da política de tratamento de dados da empresa e dará o seu consentimento (ou não) expresso quanto ao seu teor.

Na fase contratual o próprio contrato de trabalho passar a ser um documento composto por dados pessoais, o que amplia a responsabilidade quanto à guarda dessas informações por parte do empregador.

Os contratos devem conter cláusulas específicas relacionadas ao consentimento para o uso dos dados das informações dos colaboradores, quando o uso não estiver baseado no cumprimento de alguma obrigação legal.

Em outro ponto se fazem necessárias também, cláusulas que expressem a responsabilidade do colaborador quanto a guarda das informações que ele possa ter acesso em decorrência da atividade desempenhada dentro da instituição.

Sendo a LGPD uma legislação nova e que requer um forte trabalho educacional para que se torne efetiva, os colaboradores precisam ser treinados e capacitados para que possam saber quais são as suas responsabilidades diante das previsões trazidas pela lei e das normativas internas das empresas.

Como visto, o consentimento do funcionário deve ser expresso e as cláusulas que versarem sobre a política de tratamento de dados da empresa devem vir destacadas no documento, de forma a garantir a observância dos princípios da finalidade, transparência e segurança.

Há casos específicos em que a LGPD se aplicará na fase contratual, vejamos:

  • Ficha de registro: na ficha de registro é comum que contenha dados pessoais e dados sensíveis, a exemplo da filiação a sindicato. Nesse aspecto a LGPD prevê expressamente a necessidade de tratamento desses dados com a limitação de acesso à ficha de registro do funcionário.
  • Formalização de contratos e aditivos: destacam-se os contratos e aditivos, principalmente para quem já possuía o vínculo de emprego antes da entrada em vigor da LGPD. Para esses casos, será necessária a adequação do contrato de trabalho à LGPD.
  • Realização de exames: a realização de exames periódicos encontra respaldo na legislação vigente. Assim, todos os funcionários celetistas são obrigados a realizar o exame médico periódico. Tais exames abrangem a avaliação clínica e envolvem anamnese ocupacional e exames físico e mental, sendo possível haver exames complementares de acordo com os termos específicos da NR-7. Contudo, não podem ser solicitados exames que possam expor a saúde do trabalhador a fim de causar-lhe discriminação, a exemplo dos exames de HIV, gravidez, câncer etc.
  • Recebimento de atestados: embora não seja obrigatório o preenchimento da CID (Classificação Internacional de Doenças e Problemas Relacionados à Saúde) no atestado médico, caso haja identificação da doença e/ou o motivo do afastamento, pela LGPD, tais dados passam a ser dados sensíveis e, portanto, precisarão de política específica de guarda e acesso.
  • Compartilhamento de dados com seguradoras, planos de saúde, entidades sindicais: pela LGPD o compartilhamento desses dados precisará de autorização expressa do titular, principalmente quando se tratar de dados de familiares e de terceiros. A exceção virá quando essas informações decorrerem de pedido judicial, de texto de lei ou para fins de dados de estatística do governo.


Algumas questões práticas do ambiente de trabalho:

  • Dados biométricos: a LGPD classifica os dados biométricos como dados pessoais sensíveis. Os dados biométricos e genéticos são tratados pela LGPD como dados pessoais sensíveis pois podem ser utilizados para classificar grupos de indivíduos ou reconhecê-los individualmente. O reconhecimento biométrico facial é capaz de permitir a classificação do indivíduo em gênero ou etnia.
  • Menor aprendiz: a formalização da contratação do menor aprendiz passará por mudança significativa. Isso acontecerá porque o §1º do artigo 14 diz que o “tratamento de dados pessoais de crianças deverá ser realizado com o consentimento específico, em que destaque, dado por pelo menos um dos pais ou responsável legal“. Essa mudança se dá, pois, a lei só previa a assistência do menor no momento da rescisão e, com a LGPD, a assistência deverá ser outorgada também na contratação.
  • Vigilância de empregados (e-mails, redes sociais, dispositivos funcionais, dispositivos pessoais, geolocalização): a LGPD não proíbe o acesso a e-mails ou dispositivos funcionais. Contudo, a informação deverá ser clara, dispondo do propósito e finalidade da coleta, assim como deverá ter a ciência do funcionário quanto aos limites do acesso da empresa aos seus dados pessoais e o tratamento que será dado a esses dados.
  • Monitoramento interno e externo do ambiente da empresa: a LGPD não proíbe o monitoramento interno e externo do funcionário, mas tal monitoramento deverá ser justificado e com o consentimento do funcionário, zelando pela transparência, finalidade e necessidade.
  • Compartilhamento de dados pessoais de empregados entre grupo econômico e terceiros: caso o controlador precise comunicar ou compartilhar dados pessoais com terceiros, deve obter consentimento expresso do titular para esse fim, exceto em situações já previstas em lei que dispensam tal autorização. Tal previsão legal está no §5º do artigo 7º da LGPD e revela a necessidade de que as empresas sejam mais cautelosas ao compartilhar e receber dados de clientes como decorrência de serviços prestados a outras empresas, uma vez que sempre deverá haver uma expressa e específica autorização do titular dos dados para que haja o compartilhamento dessas informações.
  • Teletrabalho e proteção de dados: sem dúvidas a finalidade precípua da LGPD é a proteção de dados do titular face àqueles que coletam esses dados. Quando tratamos de “teletrabalho”, o principal elemento para traçar as diretrizes da atuação da empresa no ambiente de trabalho do seu funcionário (residencial ou não) se dará pelo contrato de trabalho e as previsões acerca da aquisição, manutenção e fornecimento de equipamentos tecnológicos e da infraestrutura necessária para a prestação do trabalho. Tais medidas equiparam-se ao caso do uso de computador ou e-mail institucional no qual é permitido o acesso pelo empregador com o conhecimento do funcionário. Já em caso de uso de equipamentos pessoais, tal acesso não atende à finalidade da LGDP, em atenção aos princípios nela previstos, além do próprio artigo 5º da CF/88, que garante a inviolabilidade do direito à vida, à liberdade, à igualdade, à segurança e à propriedade.


RESPONSABILIZAÇÃO DO EMPREGADO

O treinamento é extremamente necessário já que nos casos de incidentes de segurança com os dados, a depender da situação, será necessária a apuração da conduta do colaborador para compreender se houve culpa ou dolo.

Sem a devida capacitação torna-se inviável a responsabilização do colaborador diante de uma conduta realizada e que possa ter ocasionado o vazamento ou a utilização inadequada de dados.

As falhas ocorridas podem gerar consequências contratuais para a empresa, como as multas previstas e até mesmo danos à reputação da marca. Por isso, também será necessário identificar nas operações de tratamento de dados que serão realizados quem são os operadores e controladores, justamente para que a responsabilização possa ser realizada de modo adequado.

FASE PÓS-CONTRATUAL

Quando da ocorrência de eventual desligamento do funcionário da empresa, seja por qual motivo for, também é necessária a observância dos preceitos da LGPD.

Isso se dá pelo fato de que a LGPD, expressamente, aduz que é necessária a informação de finalização do uso de dados, seja por determinação legal, seja por solicitação do titular do direito.

Ocorre que, quando falamos de relações trabalhistas, há obrigações de guarda de documentos que decorrem de imposição legal, e isso afasta a solicitação particular do titular do direito.

São situações que precisarão de análise caso a caso, como, por exemplo, o dever de guarda para fins de documentação probatória para ações trabalhistas. Como sabido, o prazo decadencial para propositura de ação trabalhista é de dois anos contados da data do desligamento (considerando a projeção do aviso prévio). Portanto, a empresa possui garantia legal para guardar documentos comprobatórios dentro do prazo prescricional do direito de ação do titular do direito.

No caso das relações com os empregados, existem vários documentos que precisam ser armazenados diante das obrigações legais delimitadas por diversos órgãos públicos e, há ainda, a necessidade de guarda para comprovação das informações relacionadas ao período em que o colaborador esteve vinculado a empresa.

É preciso então observar os prazos prescricionais de cada obrigação para elaboração da política de eliminação de dados que deve abarcar os dados dos colaboradores, sem que isso possa representar prejuízo posterior para instituição.

CONTRATAÇÃO: PRESTADOR DE SERVIÇOS X CLT

Com as delimitações trazidas pela LGPD quanto às responsabilidades do Controlador, uma discussão necessária é a escolha da modalidade de contratação.

É preciso analisar se o formato escolhido proporciona a possibilidade de fiscalização e privacidade dos dados a serem tratados em determinados setores.

Para que se compreenda a questão, basta um exemplo simples: se terei uma determinada função em minha empresa em que a pessoa, ou a empresa que irá exercer, terá acesso a todos os dados pessoais e sensíveis dos meus colaboradores e/ou clientes, qual modalidade de contratação irá proporcionar maior segurança ao empregador?

Em ambas as possibilidades surgem novos pontos de atenção que precisam ser ajustados no momento da contratação, seja via contrato regulamentado pelo Código Civil, ou por uma contratação regulamentada pela CLT.

Término do tratamento de dados

O artigo 15 da LGPD prevê que o término do tratamento de dados pessoais ocorrerá nas seguintes hipóteses:

I – Verificação de que a finalidade foi alcançada ou de que os dados deixaram de ser necessários ou pertinentes ao alcance da finalidade específica almejada; (controlador)

II – Fim do período de tratamento; (controlador ou lei, regimento)

III – Comunicação do titular, inclusive no exercício de seu direito de revogação do consentimento conforme disposto no § 5º do artigo 8º desta lei, resguardado o interesse público; (titular)

IV – Determinação da autoridade nacional, quando houver violação ao disposto nesta lei.

Considerações finais

A autoridade responsável pela fiscalização da LGPD será a ANPD – Autoridade Nacional de Proteção de Dados. Contudo, a fiscalização não está restrita à ANPD e poderá ser exercida por outras entidades fiscalizadoras, como os órgãos de proteção ao trabalhador (MPT, MPF, Auditor Fiscal etc.).

Estão entre as sanções administrativas para a prática de infrações à LGPD a aplicação de advertências, de multas simples ou diárias que podem chegar à quantia expressiva de R$ 50 milhões, e ainda publicização da infração e bloqueio e eliminação dos dados pessoais.

Como elencado nos próprios fundamentos da LGPD, esta tem como escopo a garantia das liberdades e direitos fundamentais da pessoa humana (já previstos no artigo 5º da CF/88), bem como o uso de dados pessoais (sensíveis ou não) com o propósito de trazer segurança jurídica tanto para quem fornece os dados (titular) quanto para aqueles que captam esses dados (controlador/operador).

A adequação à LGPD é de extrema urgência, posto que as relações de coleta e armazenamento de dados são praticamente diárias e estão, a partir de então, sujeitas às regulamentações previstas na LGPD.

Dentro do cenário das relações trabalhistas, como vimos, as mudanças também adquirem contornos específicos, principalmente durante a vigência do contrato de trabalho, com atenção especial aos contratos já vigentes antes da promulgação da LGPD.

A adequação à LGPD passará pela existência de boas práticas, treinamentos, normas internas e revisão de contratos e manuais a fim de garantir que os controladores busquem se adequar à lei visando minimizar ou mesmo eliminar os riscos de não observância aos preceitos da Lei Geral de Proteção de Dados.

o direito de retirada dos sócios na sociedade limitada

A sociedade limitada pode ser razoavelmente definida como uma sociedade empresária de natureza contratual e dotada intuitu personae onde os sócios obrigam-se somente pelo pagamento do valor de suas quotas e pela efetiva integralização do capital social, não sendo responsáveis pelas obrigações sociais em seu conjunto.

Dessa forma, uma das características mais relevantes que deve ser mencionada inicialmente é o intuitu personae. Esta expressão quer dizer que a sociedade limitada é caracterizada, preponderantemente, como uma sociedade de pessoas. É bem verdade que a sociedade limitada possui traços significativos das sociedades de capitais, o que faz com que sua classificação seja entendida como intermediária entre as sociedades de capitais e de pessoas.

Sobre esta distinção, a melhor doutrina entende que  “(…) a limitada há de ser considerada um tipo intermediário entre as sociedades de capital e de pessoas, visto que possui normas que a aproximam das sociedades de capital, por cujo regime jurídico podem optar a modo supletivo (art. 1.053, parágrafo único), sem perder o caráter intuitu personae que é próprio das sociedades contratuais. Aproxima-se das sociedades contratuais por ter seu capital dividido em quotas, contrastando aí com as sociedades de capital, por não o fracionar em títulos negociáveis (ações), de circulação ampla ou restrita. (…) No entanto, chega-se às sociedades de capital, nisso afastando-se das de pessoas, no ponto em que seus sócios nenhuma responsabilidade possuem pelas obrigações da sociedade, senão pelas suas próprias.” [1]

Assim sendo, de forma a exemplificar a distinção acima mencionada, a sociedade limitada difere-se da sociedade anônima justamente no tocante à suas prioridades, resultando em dizer que a sociedade limitada possui como característica marcante o enfoque nas pessoas que a compõe, enquanto a sociedade anônima possui como característica primordial o enfoque nos resultados financeiros a serem obtidos.

Considerando a classificação acima mencionada, surge um dos componentes relevantes à constituição de uma sociedade limitada e, em contrapartida, sua ausência é um dos principais motivos para a dissolução das sociedades limitadas, o Affectio Societatis. Tal instituto é o elemento subjetivo, intencional e essencial que demonstra a intenção, por parte dos sócios, de constituir uma sociedade, de forma que, sem ele, a sociedade inevitavelmente deixará de existir.

Tendo sido realizadas todas as distinções e considerações acima mencionadas, adentramos de fato ao tema do presente artigo: o direito de retirada do sócio nas sociedades limitadas.

Tal direito é conferido ao sócio por força do artigo 1.077 do Código Civil[2] ao dizer que no caso de desentendimentos entre os sócios sobre qualquer tema que envolva alterações a serem realizadas no contrato social da empresa, independentemente de sua natureza, o sócio que dissentiu possui o direito de retira-se da sociedade nos trinta dias seguintes de tal ato.

Assim, no caso de ser realizada qualquer alteração contratual na sociedade onde haja dissenção entre os sócios, o sócio que discordou da realização da alteração poderá optar por retirar-se da sociedade sem qualquer necessidade de justificar sua discordância, bastando para que caracteriza-se o desentendimento somente a ausência de sua assinatura na determinada alteração do contrato social.

Dessa forma, o exercício de retirada não pode ser privado dos sócios, mas, sob uma interpretação restritiva, o exercício deste direito encontra-se condicionado à existência de uma divergência entre os participantes sobre qualquer alteração a ser realizada na sociedade.

Não obstante, parte da doutrina prefere optar por realizar uma interpretação abrangente com relação ao exercício do direito de retirada, baseando-se no artigo 1.029 do Código Civil[3] ao dizer que qualquer sócio pode retirar-se de sociedade de prazo indeterminado, em qualquer momento sem necessidade de justa causa, sendo necessário somente uma notificação aos sócios remanescentes com uma antecedência mínima de 60 dias.

Assim, a mera decisão de retirada, acompanhada de uma notificação prévia de no mínimo 60 dias, concede ao sócio o direito de retira-se da sociedade. Tal interpretação se justifica pois uma vez que ele não possui mais a vontade de permanecer na sociedade, isso confronta diretamente os princípios da sociedade de pessoas bem como resulta no rompimento do Affectio societatis entre os sócios, razão pela qual deverá se optar pela dissolução parcial da sociedade com relação ao sócio retirante.

Assim, levando em consideração a disposição acima mencionada, sob uma interpretação abrangente, o sócio pode optar-se por retirar da sociedade a qualquer momento em que deseje, sem ser necessário o acontecimento de uma divergência entre os sócios para tanto.

Neste sentido, analisando a aplicação prática deste direito pelos sócios retirantes, temos as seguintes decisões em casos em que os sócios retirantes ajuizaram ação na justiça pleiteando sua própria retirada do quadro de sócios da sociedade:

“Não custa lembrar que o direito de o sócio se retirar da sociedade empresária é praticamente absoluto quando se rompe a affectio societatis. Tendo em vista que a entidade personificada no comércio somente desenvolve suas atividades regulamentares quando os sócios dão empenho pessoal e de capital para que a união de propósitos de projete além das intenções que se reuniram, não teria sentido exigir que isso ocorresse naturalmente com o ambiente desagregado pelos desentendimentos. Está evidenciado que o autor perdeu espaço que manteve no grupo de sócios e não convém discutir a causa da deterioração do relacionamento, pois não está em pauta a expulsão por conduta anti-social, mas, sim, o direito de se retirar por conveniência.” [4]

“O direito de retirada decorre da garantia constitucional de que ninguém é obrigado a permanecer associado (art. 5º, XX, da CF). É ato unilateral do sócio, bastando para o desligamento, no caso de sociedade limitada por prazo indeterminado, a notificação dos demais sócios com antecedência mínima de 60 dias, consoante disposto no art. 1.029 do Código Civil.” [5]

“A propósito do disposto no art. 1.029 do CC, ensina a doutrina que, tratando-se de sociedade contratada por prazo indeterminado, a vontade de extinguir o liame societário é soberana, “pois ninguém pode ser constrangido a permanecer, indefinidamente, associado. Basta seja providenciada a notificação dos demais sócios, estabelecida uma antecedência mínima de sessenta dias, visando à necessária reorganização do quadro social” (cf. MARCELO FORTES BARBOSA FILHO. Código civil comentado. Coord. Min. Cezar Peluso. 3a Ed., São Paulo/Barueri: Ed. Manole, 2009, p. 982; ARNOLD WALD. Comentários ao novo código civil. Coord. Min. Sálvio de Figueiredo Teixeira. Rio de Janeiro: Ed. Forense, 2005, p. 228).”[6]

Considerando os julgados acima mencionados, podemos concluir que a aplicação prática do instituto de direito de retirada tem sido aplicada segundo sua interpretação mais abrangente, fazendo com que o mero desejo de retirada do sócio, sem necessidade de muitas justificativas, seja suficiente para que seja concedido seu desejo de retirar-se da sociedade.

Contudo, cabe ressaltar ainda que existem aqueles que defendem a interpretação restritiva ao uso do direito de retirada do sócio, o que nos leva a dizer que no caso de eventual necessidade de ingresso com ação para retirada de sócio, sob uma conduta conservadora, seja sempre anexado ao processo documentos e provas relevantes que, além de demonstrar a quebra do affectio societatis entre os sócios, demonstre a desavença existente entre os sócios com relação à qualquer alteração a ser realizada na sociedade.

Com relação à apuração dos haveres do sócio retirante, o artigo 1.077 do Código Civil faz menção no sentido de que, no caso do Contrato Social não dispor sobre a forma de apuração dos haveres do sócio retirante, o valor de sua quota será calculado com base na situação patrimonial da sociedade no momento de sua retirada, por meio de um balanço especialmente levantado para isso, conforme nos demonstra o artigo 1.031 do Código Civil[7].

Assim, no caso do Contrato Social ser silente com relação a este tema, será levantado balanço patrimonial especialmente com essa finalidade para liquidar sua participação societária com base na situação patrimonial da sociedade.

Por fim, no caso de eventuais dúvidas ou questionamentos sobre o tema, entre em contato conosco para que possamos auxiliá-los.

Autores do artigo:
Ricardo Ferle Castilho
Luís Eduardo Veiga

Referências:

[1] CARVALHOSA, Modesto, Tratado de Direito Empresarial, Volume III, Editora Revista dos Tribunais, 2016, p. 405.

² Art. 1.077. Quando houver modificação do contrato, fusão da sociedade, incorporação de outra, ou dela por outra, terá o sócio que dissentiu o direito de retirar-se da sociedade, nos trinta dias subseqüentes à reunião, aplicando-se, no silêncio do contrato social antes vigente, o disposto no art. 1.031.

³Art. 1.029. Além dos casos previstos na lei ou no contrato, qualquer sócio pode retirar-se da sociedade; se de prazo indeterminado, mediante notificação aos demais sócios, com antecedência mínima de sessenta dias; se de prazo determinado, provando judicialmente justa causa.

4 Apelação / 9125815-10.2007.8.26.0000 / Tribunal de Justiça do Estado de São Paulo. 4ª Câmara de Direito Privado. Julgado por Enio Zuliani em 31/08/2008.

5 Agravo de Instrumento / 2042049-71.2013.8.26.0000 / Tribunal de Justiça do Estado de São Paulo. 1ª Câmara Reservada de Direito Empresarial. Julgado por Maia da Cunha em 05/12/2013.

6  Agravo de Instrumento / 0496523-63.2010.8.26.0000 / Tribunal de Justiça do Estado de São Paulo. 8ª Câmara de Direito Privado. Julgado por Thedureto Camargo em 15/12/2010. 7   Art. 1.031. Nos casos em que a sociedade se resolver em relação a um sócio, o valor da sua quota, considerada pelo montante efetivamente realizado, liquidar-se-á, salvo disposição contratual em contrário, com base na situação patrimonial da sociedade, à data da resolução, verificada em balanço especialmente levantado


[1] CARVALHOSA, Modesto, Tratado de Direito Empresarial, Volume III, Editora Revista dos Tribunais, 2016, p. 405

[2] Art. 1.077. Quando houver modificação do contrato, fusão da sociedade, incorporação de outra, ou dela por outra, terá o sócio que dissentiu o direito de retirar-se da sociedade, nos trinta dias subseqüentes à reunião, aplicando-se, no silêncio do contrato social antes vigente, o disposto no art. 1.031.

[3] Art. 1.029. Além dos casos previstos na lei ou no contrato, qualquer sócio pode retirar-se da sociedade; se de prazo indeterminado, mediante notificação aos demais sócios, com antecedência mínima de sessenta dias; se de prazo determinado, provando judicialmente justa causa.

[4] Apelação / 9125815-10.2007.8.26.0000 / Tribunal de Justiça do Estado de São Paulo. 4ª Câmara de Direito Privado. Julgado por Enio Zuliani em 31/08/2008.

[5] Agravo de Instrumento / 2042049-71.2013.8.26.0000 / Tribunal de Justiça do Estado de São Paulo. 1ª Câmara Reservada de Direito Empresarial. Julgado por Maia da Cunha em 05/12/2013.

[6] Agravo de Instrumento / 0496523-63.2010.8.26.0000 / Tribunal de Justiça do Estado de São Paulo. 8ª Câmara de Direito Privado. Julgado por Thedureto Camargo em 15/12/2010.

[7] Art. 1.031. Nos casos em que a sociedade se resolver em relação a um sócio, o valor da sua quota, considerada pelo montante efetivamente realizado, liquidar-se-á, salvo disposição contratual em contrário, com base na situação patrimonial da sociedade, à data da resolução, verificada em balanço especialmente levantado.

medidas do governo para auxiliar as empresas no enfretamento da crise causada pelo COVID-19

Não é novidade que o mundo recentemente passou por uma das suas maiores crises na saúde e que tal cenário refletiu diretamente na desvalorização da moeda e consequente uma inigualável retração na economia, levando empresas a efetivarem corte de gastos e diminuição de seus quadros de funcionários.

Infelizmente nem todas as empresas conseguiram realizar este tipo de corte e muitas deixaram de exercer as suas operações, nesse sentido, segundo o IBGE, estima-se que de 522,7 mil empresas de um total de 1,3 milhão encerraram suas atividades, temporária ou definitivamente, na primeira quinzena de junho [1].

Visto isso o Brasil e o mundo se viram obrigados a adotar medidas para fomentar a economia e minimizar os impactos causados pelo COVID-19. Nesse sentido, ressalta-se que as principais medidas tomadas foram no campo econômico e tributário.

As ações de outros países na área tributária acabaram por influenciar as medias adotas pelo Brasil. O governo federal, seguindo as ações adotadas pelos países do exterior, implementou a prorrogação do pagamento de tributos, como as contribuições previdenciárias sobre a folha de salários e as contribuições ao Programa de Integração Social (PIS) e ao Financiamento da Seguridade Social (COFINS).

Não só isso, além destas prorrogações foram instituídas, ainda, medidas tais como: (i) suspensão e reinício dos prazos processuais; (ii) a referida suspensão de prazo para o pagamento de tributos; (iii) redução e isenção de tributos; (iv) programas de adesão a parcelamentos; (v) suspensão e atenuação de medidas de cobranças (Execução Fiscal) e (vi) prorrogação do prazo de validade das certidões negativas de débitos.

Na lista de medidas tributárias de caráter mais administrativo, o Brasil decidiu postergar a entrega de uma série de declarações fiscais, suspender a prática de atos processuais perante a Receita Federal do Brasil (RFB), prorrogar o vencimento de certidões de regularidade fiscal relativas a créditos tributários federais e à dívida ativa da União (CND) e suspender procedimentos de cobrança pela Procuradoria Geral da Fazenda Nacional (PGFN). Publicou, ainda, regras e procedimentos que devem ser observados pelos contribuintes na realização de transação com a Administração Tributária, para extinção de litígios administrativos e judiciais.

No que diz respeito às medidas de política fiscal, o Brasil zerou a alíquota de Imposto sobre as Operações Financeiras na modalidade crédito (IOF/Crédito) em uma série de operações de crédito contratadas entre 3 de abril e 20 de julho de 2020, concedeu redução na alíquota de contribuições previdenciárias devidas ao Sistema S e zerou a alíquota do Imposto de Importação (II) e Imposto sobre Produtos Industrializados (IPI) de produtos prioritários no combate e prevenção do coronavírus.

Contudo, tais medidas ainda não são tão benéficas se comparadas às medias adotas pelos países de fora. Até o presente momento, por exemplo, não foram concedidas reduções nas alíquotas do Imposto de Renda das Pessoas Jurídicas (IRPJ), como visto em outras jurisdições. Também não foram ajustadas as regras relativas ao aproveitamento de prejuízos fiscais. Embora tenha havido diminuição da alíquota das contribuições devidas ao Sistema S e diferimento no pagamento da contribuição previdenciária patronal, não houve até o momento redução da alíquota da contribuição previdenciária patronal, como visto em outros países, o que pode ser crucial para a manutenção de empregos.

Cabe ressaltar que tais medidas foram devidamente recomendadas pelo relatório publicado pela OCDE, no qual recomenda-se o diferimento ao pagamento de tributos como principal medida a ser seguida para a mitigação dos riscos econômicos. Recomendou-se, ainda, que as respectivas obrigações acessórias sofressem alterações para que as empresas suportassem tal cenário. Evidentemente que a última medida foi a mais adotada pelo Brasil.

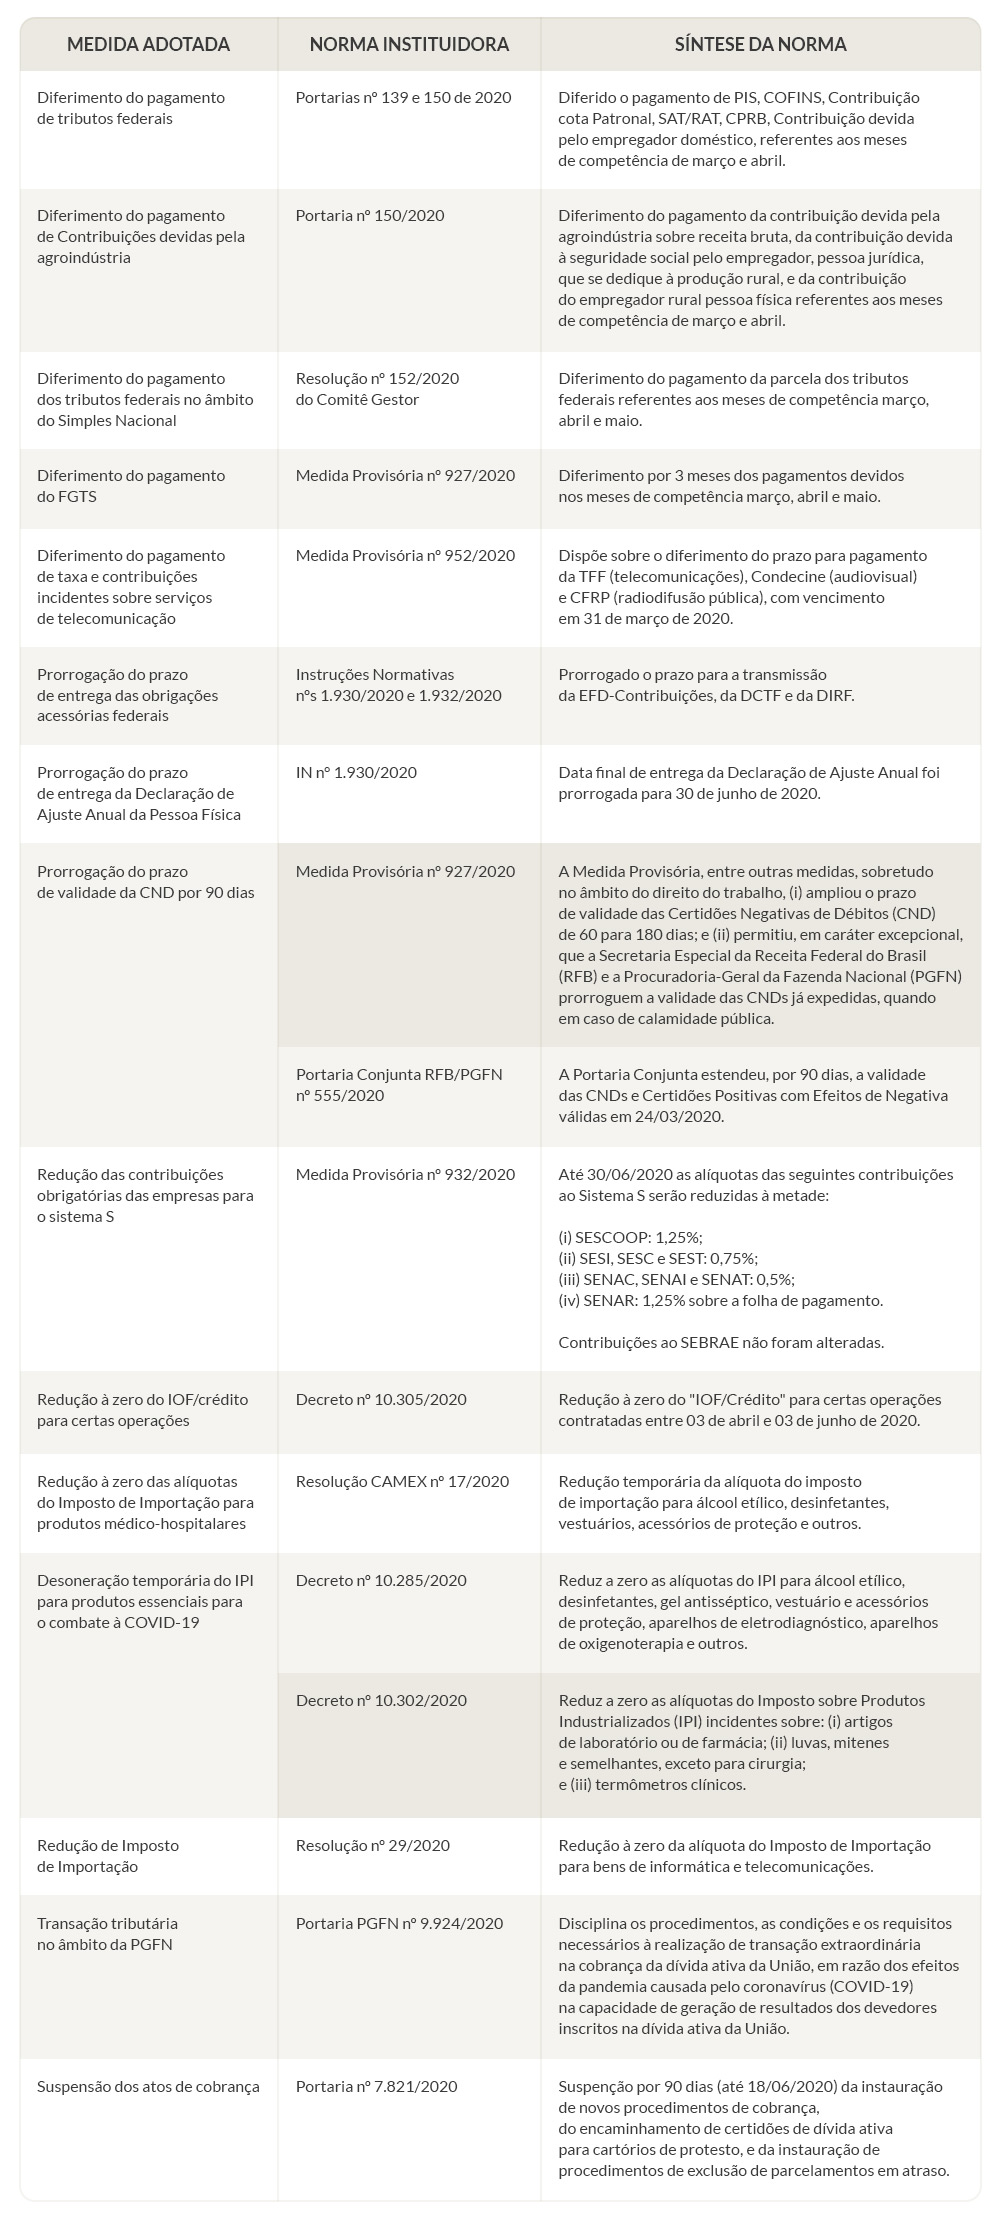
Nesse sentido, visando facilitar o entendimento, foi elaborada abaixo uma relação das principais medidas, até hoje, adotadas pelo Governo, quais sejam:

Segundo informações oficiais divulgas pelo Governo Federal, os índices de contaminação em razão do coronavírus vêm diminuindo e as atividades presenciais estão sendo retomadas gradativamente. Nesse sentido, faz-se necessário acompanhar eventuais novas medidas a serem adotadas pelo Governo, visando a retomada do setor econômico.

O QUE AS EMPRESAS PODEM FAZER DIANTE DESTE CENÁRIO?

Caso a empresa não consiga pagar tributos, recomenda-se avaliar a situação com cuidado. Existem tributos que geram uma responsabilização penal em razão do seu não recolhimento, tais como o ICMS declarado e não pago (tratado detalhadamente em oportunidades anteriores), bem como outros tributos retidos na fonte (INSS, IRRF e FGTS).

Apesar de as medidas já adotadas pelo Governo se mostrarem tímidas diante da magnitude das dificuldades enfrentadas, existem outros mecanismos já previstos na legislação que podem aliviar a situação dos contribuintes.

ÂMBITO FEDERAL

Compensação entre créditos e débitos das contribuições previdenciárias com os demais tributos administrados pela RFB

De acordo com as alterações promovidas pela Lei nº 13.670/2018, as empresas que utilizam o sistema e-Social podem compensar créditos de contribuições previdenciárias com débitos dos demais tributos administrados pela Receita Federal do Brasil e vice-versa, na denominada compensação cruzada.

O requisito para a compensação cruzada é que os débitos e créditos a serem compensados das contribuições sociais e dos demais tributos sejam todos relativos a períodos de apuração posterior à utilização do e-Social pela empresa.

Desse modo, a compensação cruzada é uma boa alternativa para evitar o dispêndio financeiro e o acúmulo de créditos tributários.

Habilitação dos créditos de PIS e COFINS sobre os insumos que a empresa deixou de levantar

Estamos trabalhando de perto com diversos clientes para levantar créditos de PIS/COFINS “esquecidos”, que podem dar uma ótima ajuda no caixa nesses tempos de crise.

O Superior Tribunal de Justiça estabeleceu, em sede de Recurso Repetitivo, no Recurso Especial nº 1.221.170/PR, que é ilegal a definição restritiva da compreensão de insumo, proposta na IN nº 247/2002 e na IN nº 404/2004, ambas da Secretaria da Receita Federal, uma vez que desrespeita o comando contido no art. 3º, II, da Lei nº 10.637/2002 e da Lei nº 10.833/2003, que contêm rol meramente exemplificativo.

Assim, o Superior Tribunal de Justiça fixou a tese de que o conceito de insumo deve ser aferido à luz dos critérios de essencialidade ou relevância, isto é, deve ser considerada a imprescindibilidade ou a importância de determinado item – bem ou serviço – para o desenvolvimento da atividade econômica desempenhada pelo contribuinte.

Com base nesse critério, nossos clientes estão levantando diversos itens de crédito, como despesas com publicidade e propaganda, frete, equipamento de proteção individual de empregados (EPI), custos com licenciamentos obrigatórios, entre muitos outros.

Com o auxílio de ferramentas tecnológicas e parceiros, e a partir da análise da situação de cada empresa, temos levantado valores significativos de créditos para os nossos clientes em curto espaço de tempo.

Implementação de outras teses tributárias e previdenciárias

Tendo em vista a enorme quantidade de litígios e controvérsias em torno da aplicação de normas tributárias e previdenciárias, existem inúmeras situações em que as empresas podem optar por revisar seus procedimentos internos de apuração de tributos e de contribuições previdenciárias a fim de reconhecer créditos de períodos anteriores.

É usual que as empresas “ignorem” muitos temas que, embora controversos, já encontram respaldo na jurisprudência dos tribunais superiores. Pode-se mencionar, por exemplo, as oportunidades de créditos tributários relacionas a (i) não incidência de contribuições previdenciárias sobre verbas indenizatórias, vale-alimentação, vale-transporte e gastos de plano de saúde em coparticipação, (ii) não incidência de IRPJ/CSLL/PIS/COFINS sobre acréscimos de natureza compensatória (juros de depósitos judiciais e atualização monetária), (iii) não incidência de PIS/COFINS sobre receitas de terceiros e sobre valores de tributos, (iv) dedução fiscal de juros sobre capital próprio, inclusive de anos anteriores, entre outros temas.

Tendo em vista a possível pressão no fluxo de caixa das empresas, essas alternativas podem ser consideradas como boas medidas para gerar créditos tributários passíveis de compensação com outros tributos, evitando-se situações de inadimplência fiscal e suas consequências na esfera penal.

Referências: [1] Pandemia fecha 39,4% das empresas paralisadas, diz IBGE;

autonomia da vontade – da liberdade de descontratar e do justo motivo por fatos extraordinários ao contrato

  • Um dos maiores valores de nossa sociedade é a liberdade, visto que podemos realizar ações e omissões quando não somos obrigados por leis a fazê-las, conforme insculpido na constituição federal em seu art. 5º, II, que descreve: “ninguém será obrigado a fazer ou deixar de fazer alguma coisa senão em virtude de lei”[1]
  • O referido artigo está preconizando que todos podem fazer ou deixar de fazer tudo o que quiserem, exceto que não haja lei em sentido contrário ou na hipótese que tente se resguardar outro direito fundamental. A todos é dado o arbítrio de fazer o que quiser é ser livre para decidir o próprio destino, podendo até mesmo desfazer relações outrora realizadas.
  • Excetuando questões onde os serviços são essenciais para a sobrevivência de uma empresa ou das pessoas em geral, como as concessionárias de energia que são serviços essenciais ou mesmo distribuidoras de água, é certo que a todos existe o direito de descontratar ou de não se manter contratado a uma relação não mais querida. 
  • O código de defesa de consumidor em seu art. 39, IX, onde é vedado ao fornecedor recusar a prestação do serviço a quem se disponha a adquiri-lo, é uma exceção a Autonomia da Vontade do fornecedor, conforme recorte:


Art. 39. É vedado ao fornecedor de produtos ou serviços, dentre outras práticas abusivas:            (Redação dada pela Lei nº 8.884, de 11.6.1994)

(…)

IX – recusar a venda de bens ou a prestação de serviços, diretamente a quem se disponha a adquiri-los mediante pronto pagamento, ressalvados os casos de intermediação regulados em leis especiais;             (Redação dada pela Lei nº 8.884, de 11.6.1994)

  • Porém, mesmo em casos em que se discuta a aplicação da referida norma, os tribunais têm entendido pela Autonomia da Vontade, considerando que ninguém deve manter-se contratado quando inexiste interesse comercial, interesse de imagem ou qualquer outro fator que possa afetar as atividades de um dos contratantes, tendo o direito de rescindir quando assim o desejar.
  • Em recente julgado proferido pelo Tribunal do Rio de Janeiro, houve o afastamento do referido instituto mesmo quando se tratava de relação de consumo, pois a ninguém é obrigado a manter-se contratado se assim não o desejar, conforme trechos que se destacam:


APELAÇÃO CÍVEL. DIREITO DO CONSUMIDOR. ENCERRAMENTO DE CONTA CORRENTE PELA INSTITUIÇÃO BANCÁRIA. DESINTERESSE COMERCIAL. NOTIFICAÇÃO AO CORRENTISTA REALIZADA. DIÁLOGO DAS FONTES (ARTIGO 7º DO CDC). PREVISÃO CONTIDA NO ARTIGO 39, IX DO CDC QUE NÃO É ABSOLUTA. (…). POSSIBILIDADE DE ENCERRAMENTO UNILATERAL QUE SE RECONHECE. AUTONOMIA DE VONTADE. ADMISSÃO PELO ORDENAMENTO JURÍDICO (ARTIGO 473 DO CC). (…) NÍTIDO DESINTERESSE COMERCIAL. (…) SENTENÇA DE IMPROCEDÊNCIA ESCORREITA. IRRELEVÂNCIA DO ASPECTO TEMPORAL, QUAL SEJA NÚMERO DE ANOS DE RELACIONAMENTO COM O BANCO, VEZ QUE NÃO PODE AFASTAR A FACULTAS AGENDI DOS CONTRATANTES. NÃO CONFIGURAÇÃO DE OFENSA AO CÓDIGO DE DEFESA DO CONSUMIDOR (ARTIGO 39, IX). (…). DESINTERESSE COMERCIAL QUE CONFIGURA MOTIVAÇÃO APTA A ENSEJAR O CANCELAMENTO UNILATERAL. RECURSO A QUE SE NEGA PROVIMENTO.

(TJ-RJ – APL: 02921086620178190001, Relator: Des(a). HELENO RIBEIRO PEREIRA NUNES, Data de Julgamento: 08/10/2019, QUINTA CÂMARA CÍVEL)

  • Conforme devidamente citado no Acordão acima e no nosso código civil, que preceitua tal hipótese em seu art. 473, pode ocorrer a rescisão unilateral a qualquer momento.


Art. 473. A resilição unilateral, nos casos em que a lei expressa ou implicitamente o permita, opera mediante denúncia notificada à outra parte.

Parágrafo único. Se, porém, dada a natureza do contrato, uma das partes houver feito investimentos consideráveis para a sua execução, a denúncia unilateral só produzirá efeito depois de transcorrido prazo compatível com a natureza e o vulto dos investimentos.

  • Considerando o direito constitucional à liberdade, o qual também abrange direito em não se manter contratada, é crível também a aplicação do artigo 188 do Código Civil que tutela a legalidade do ato:


Art. 188. Não constituem atos ilícitos:

I – Os praticados em legítima defesa ou no exercício regular de um direito reconhecido;

  • Veja que a valoração à Autonomia da Vontade e o direito da parte que não pretende manter-se mais contratada é legítimo, conforme entendimento de diversos tribunais: 


AGRAVO DE INSTRUMENTO. AÇÃO ORDINÁRIA. MANUTENÇÃO DE CREDENCIAMENTO DAS CLÍNICAS AGRAVANTES. IMPOSSIBILIDADE. EXERCÍCIO REGULAR DE DIREITO. INTELIGÊNCIA DO ART. 473 DO CÓDIGO CIVIL. TUTELA ANTECIPADA INDEFERIDA. AUSÊNCIA DOS REQUISITOS INSERTOS NO ART. 273 DO CPC. RECURSO NÃO PROVIDO. 1. A decisão combatida é a que denegou o pedido de antecipação dos efeitos da tutela buscada, por não vislumbrar prova inequívoca de qualquer ilegalidade praticada pela ora agravada ao deixar de proceder a renovação do termo de referenciamento que unia juridicamente os litigantes. 2. No caso em apreço, a recorrida notificou as agravantes acerca do desinteresse na renovação do termo firmado, de forma imotivada, desautorizando a prestação de serviços aos seus associados, após o transcurso do prazo de 60 (sessenta) dias. 3. Da análise do caderno processual, tem-se que o descredenciamento em questão consubstanciou exercício regular de direito, não se mostrando abusivo, nem ofendendo os princípios que regem as relações contratuais. 4. É que, o Código Civil prevê a possibilidade de qualquer das partes rescindir o contrato, sendo que ambas assumem este risco quando da contratação, não havendo se falar em violação ao princípio da boa-fé objetiva. 5. Na hipótese vertente, repita-se, a rescisão imotivada encontra respaldo no ordenamento jurídico e foi precedida de notificação válida, com o que não se faz presente o requisito da prova inequívoca da verossimilhança alegada na peça recursal, dado que, diante da autonomia da vontade, ninguém é obrigado a manter-se contratado. 6. Insta salientar, por oportuno, que não há relação de consumo na espécie, visto que os contratos sub examine não são de prestação de serviços diretamente às clínicas recorrentes, mas, sim, aos seus usuários, sendo certo que nenhum dos litigantes figura como consumidor, destinatário final dos serviços, nos moldes do art. 2º do CDC. 7. Bem por isso, não se pode falar em receio de dano irreparável ou de difícil reparação. (Classe: Agravo de Instrumento, Número do Processo: 0020396-95.2014.8.05.0000, Relator (a): José Edivaldo Rocha Rotondano, Quinta Câmara Cível, Publicado em: 11/06/2015)

(TJ-BA – AI: 00203969520148050000, Relator: José Edivaldo Rocha Rotondano, Quinta Câmara Cível, Data de Publicação: 11/06/2015)

  • A principal discussão que eventual rescisão contratual pode ocasionar refere-se ao direito à indenização pela parte que se sentiu prejudicada com a rescisão contratual. Diferente do direito subjetivo que ocorrem em alguns tipos de contrato, onde a rescisão unilateral não gera o direito a indenização, é correto afirmar que, majoritariamente, a rescisão sem qualquer justificativa cria a expectativa da parte rescindida a ser indenizada por danos que a quebra contatual possa lhe causar.
  • Pois bem, quanto ao justo motivo ou não, é certo que o justo motivo na sociedade atual é relativizado a questão que extrapolam o contrato.
  • Com o advento da internet muitas empresas e marcas começaram a se preocupar com a cultura do “Cancelamento”, vigiando a condutas de seus funcionários, fornecedores e sócios, criando códigos e princípios que devem ser verificados além da previsão contratual.
  • Condutas externas e que em nada se relacionam com o objeto do contrato podem afetar a vontade das partes em se manterem unidas via contrato, visto que interconexão dos atos individuais é verificada por toda a sociedade, em especial com qualquer ação ou omissão que ocorra na internet. 
  • Assim, criam-se verdadeiras condutas éticas que são, de forma velada, imputadas a todos àqueles contratantes, criando-se normas contratuais não escritas, que devem ser verificados por todos àqueles que fazem parte da teia contratual.
  • Se analisarmos o conceito de boa-fé objetiva, é inegável que as partes devem agir de maneira correta, evitando lesões e condutas que possam afetar de sobremaneira as obrigações, mesmo em questões que não possam ter relação direta com o contrato.
  • Ao tratar do princípio da boa-fé e da probidade, Carlos Roberto Gonçalves, ao se reportar ao art. 422 do Código Civil, dispõe que:


O princípio da boa-fé exige que as partes se comportem de forma correta não só durante as tratativas, como também durante a formação e o cumprimento do contrato. Guarda relação com o princípio de direito segundo o qual ninguém pode beneficiar-se da própria torpeza. Recomenda ao juiz que presuma a boa-fé, devendo a má-fé, ao contrário, ser provada por quem a alega. Deve este, ao julgar demanda na qual se discuta a relação contratual, dar por pressuposta a boa-fé objetiva, que impõe ao contratante um padrão de conduta, de agir com retidão, ou seja, com probidade, honestidade e lealdade, nos moldes do homem comum, atendidas as peculiaridades dos usos e costumes do lugar. (GONÇALVES, Carlos Roberto. Direito civil brasileiro, volume III: contratos e atos unilaterais. 5. ed. rev. e atual. – São Paulo: Saraiva, 2008).

  • Portanto, a boa-fé como padrão de conduta serve para coordenar o comportamento das partes, que, no contrato, devem observar os deveres anexos da lealdade, cooperação e informação, não mais podendo invocar a boa-fé subjetiva para eximirem-se ou absterem-se da prática do ato que a situação exija ou repila. ² (SILVA, 2003, p. 72).
  • Tal conceito já foi aplicado aos contratos de trabalho para demissão com justo motivo de funcionários por comentários e condutas antiéticas, ações essas em que nada em que se relacionam com o serviço prestado, mas que mancham a cultura da empresa e lesão a imagem da Marca.
  • Destaca-se que ao demitir um funcionário, rescindir contratos e findar relações com bases e atitudes perpetradas fora do âmbito contratual originário, mas que não são socialmente aceitas, já que o contrato se expande a conduta de seus contratantes, é juridicamente válido e pode ser um justo motivo, evitando assim a indenização.


Falas que possam ser interpretadas como discriminatórias, ainda que inseridas em um contexto de opinião política, podem ensejar dispensa por justa causa.

Com base nesse entendimento, a 17ª Turma do Tribunal Regional do Trabalho da 2ª Região decidiu anular decisão de 1ª grau que havia anulado a rescisão motivada de uma supervisora em empresa de telemarketing.

(…)

Ao analisar recurso, o juiz Rodrigo Garcia Schwarz, revisor do acórdão, ponderou que “as manifestações da reclamante em serviço, robustamente comprovadas, ultrapassam o limite razoável da mera opinião de natureza política, sendo injuriosas e incompatíveis com o padrão de civilidade exigível no ambiente do trabalho”.

Conforme o magistrado, a própria empresa poderia ser responsabilizada se não coibisse comentários dessa natureza. “Ao tolerar tais manifestações, a companhia poderia ter o seu nome e a sua imagem associada a esses sentimentos discriminatórios”, alegou. A tese de Schwarz prevaleceu.

  • Também, em caso recente, a Avon demitiu uma de suas executivas, após denúncia anônima, por manter uma idosa à condição análoga a de escravo. Logo, quando a Marca ou empresa verificar que condutas de seus colaboradores, fornecedores ou até vendedores podem afetar o nome da marca e violar a ética da empresa, pode ser dado o justo motivo para a rescisão, evitando assim o pagamento de indenizações.
  • Agora, imaginemos a situação que uma fornecedora seja condenada por crimes de racismo, homofobia, trabalho escravo e entre outras situações prejudiciais, é crível a aplicação da analogia para aplicação como justo motivo para a rescisão do fornecedor, pois a manutenção do contrato pode lesar a figura da outra contratante.
  • No ano de 2019[2], o time de Futebol Santos, expulsou um dos seus sócios por comentários racistas vazados, vista a violação aos princípios do time de futebol, possiblidade de represália e danos à imagem da empresa, que poderia ser afetada caso não houvesse tal decisão:


O Santos anunciou nesta sexta-feira a expulsão de Adilson Durante Filho, conhecido como Adilsinho, do quadro social do clube. O ex-conselheiro teve áudio com tom racista, de três anos atrás, vazado em abril.

“Devido ao lamentável episódio de ofensas racistas proferidas por Adilson Durante Filho, o Santos FC comunica que o referido foi excluído do quadro social do Clube, mediante solicitação feita pelo próprio. Mesmo após o pedido de exclusão, uma sindicância foi aberta internamente para apuração do fato com prazo estabelecido de trinta dias”, diz o Santos, em nota.

  • Logo, o princípio da autonomia da vontade preceitua terem os indivíduos, desde que dotados de capacidade jurídica, o poder de praticar atos e assumir obrigações de acordo com a sua vontade, bem como não se manter nelas quando assim não desejarem, motivo que caso alguém não queria manter contratado, este deve ser aceito, exceto em especiais hipóteses.
  • Quanto a eventual justa causa, vejam que questões causadas pelos contratantes, e que não possua relação com as tratativas contratuais, podem ensejar o justo motivo para resguardar a imagem e os princípios regentes àquela contratante, devendo a questão ser analisada caso a caso, evitando que a rescisão unilateral imotivada torne-se um prejuízo maior a empresa.


Referências:

Santos expulsa sócio do clube após caso de racismo

TRT-2 chancela demissão por justa causa por declarações discriminatórias


[1] Disponível: CONSTITUIÇÃO DA REPÚBLICA FEDERATIVA DO BRASIL DE 1988, acesso em 08/10/2020.

[2] Disponível em: Santos expulsa sócio do clube após caso de racismo.

o teletrabalho pós-pandemia e os seus principais desafios e implicações trabalhistas

A pandemia da covid-19 trouxe mudanças em nossa realidade, que eram inimagináveis até pouco tempo atrás. Do isolamento necessário à utilização obrigatória de máscaras, passando pelo encerramento temporário de diversas atividades comerciais até a extinção de vários estabelecimentos em razão da crise econômica severa advinda do estado de calamidade pública. E essas mudanças, como não poderia deixar de ser, tiveram reflexos no direito do trabalho. O teletrabalho, regulamentado pela Lei nº 13.467, de 2017 (arts. 75-A a 75-E da CLT c/c com arts. 4º e 5º da Medida Provisória n.º 927/20 – essa última já caducada no dia 19/07/2020), que antes era exceção dentro das empresas, passou a ser prática comum, como medida de prevenção para conter a disseminação do vírus. Grandes empresas, inclusive, já se posicionaram no sentido de manter o trabalho remoto mesmo passado o período de isolamento social.

Mas, não se enganem, a grande maioria está em regime de teletrabalho precário, convivendo com notícias das mortes causadas pela pandemia e o medo da doença, com os filhos necessitando de auxílio para as aulas à distância, além do cônjuge no mesmo ambiente. As empresas, a seu turno, não tiveram tempo para implementar uma política estruturada de teletrabalho.

Todavia, mesmo em cenário precário, o mundo corporativo já percebeu os benefícios que o regime de trabalho à distância oferece em termos de produtividade e redução de gastos com mobiliário, luz, aluguel e outras despesas administrativas. De igual sorte os teletrabalhadores também perceberam as vantagens do modelo na aproximação com o núcleo familiar e ganho do tempo usualmente utilizado para o deslocamento.

O que se projeta a partir da experiência de teletrabalho precário que a Covid-19 propiciou é a reformulação de escritórios, que deverão ter postos de trabalho a serem ocupados em rodízio de dias, com a inserção do teletrabalho de um a três dias na semana.

Tanto assim o é que o Facebook já anunciou a expectativa de que metade da sua equipe trabalhe à distância na próxima década, assim como o presidente da Petrobrás anunciou ser viável trabalhar com 50% do efetivo nos escritórios. Como resultado desse cenário, estudo da Fundação Getúlio Vargas (FGV) indicou que deve crescer em 30% o número de empresas que dá preferência ao regime de home office.

Na outra ponta, estudo da Fundação Dom Cabral (FDC) com a Grant Thornton, que envolveu 705 profissionais, indicou que 54% destes irão pedir aos gestores para trabalhar remotamente após a crise.

No Brasil, 45% das empresas já adotavam o teletrabalho antes da Covid-19, representando contingente de mais de 15 milhões de teletrabalhadores.

Teletrabalho significa trabalho à distância (do grego tele = distante). Representa trabalho prestado ao menos em parte à distância, fora da sede da organização empresarial, mediante o uso da telemática, com flexibilidade de jornada e ausência de fiscalização direta, empoderando o teletrabalhador diante da auto-organização e autonomia de gestão do tempo e, em certa medida, de suas atividades.

Home office é espécie do gênero teletrabalho, assim enquadrado sempre que as atividades forem realizadas de forma descentralizada, a partir da residência de quem exerce a atividade por meio da telemática (tecnologia + informação/comunicação).

Ou seja, considera-se teletrabalho, trabalho remoto ou trabalho a distância a prestação de serviços preponderante ou totalmente fora das dependências do empregador, com a utilização de tecnologias da informação e comunicação que, por sua natureza, não configurem trabalho externo, conforme assim dispõe o artigo 75-B da CLT. Diferentemente do teletrabalho, o home office é eventual, ou seja, nesta modalidade a prestação de serviços preponderante é dentro das dependências do empregador.

Neste caso, a empresa deve arcar com o pagamento do salário integral e será necessário ajustar as regras sobre os custos deste tipo de serviço (infraestrutura, luz, internet, etc.) mediante política interna ou aditivo contratual. Ou seja, as despesas decorrentes do trabalho remoto, a exemplo de internet, modem, computador, luz e impressora, podem ser arcadas pelo empregado, bastando que exista previsão escrita para tanto.

Importante salientar que o comparecimento às dependências do empregador para realização de atividades específicas que exijam a presença do empregado no estabelecimento não descaracteriza o regime de teletrabalho.

Para diferenciação, é importante saber que o teletrabalho, por ser um regime de trabalho previsto em lei, deve ser precedido de formalização contratual específica (contrato ou aditivo), onde o trabalhador pode trabalhar em qualquer lugar fora do ambiente da empresa (café, praia, biblioteca etc.), inclusive em casa (home office).

Já o home office puro em si não requer formalidades contratuais para ser utilizado e implementado, pois sem o regramento contratual específico do teletrabalho esse só pode ser utilizado eventualmente em situações pontuais, emergenciais ou transitórias, por um curto espaço de tempo, como, por exemplo, em caso de greve de transporte público, enchente, pane no sistema elétrico da empresa, etc.

Ou seja, o home office não requer a confecção de um aditivo ao contrato de trabalho, todavia, se o trabalho remoto se estender, é necessário estabelecer as condições de teletrabalho em um aditivo contratual.

Em relação aos benefícios, os vale-alimentação e tíquete-alimentação são mantidos, se já pagos ao empregado antes do teletrabalho por força de contrato individual de trabalho, regramento interno empresarial ou decorrente de norma coletiva. Não há dispositivo legal que os estabeleça. Já o vale-transporte, por observância da lei 7.418/85, em seu art. 1º, perde o sentido de ser pago por não haver mais o deslocamento residência-trabalho-residência podendo, portanto, ser cancelado.

Importante frisar que para uma implementação com segurança jurídica do teletrabalho, inclusive no atual cenário que nos foi imposto de alterações nas rotinas de trabalho das empresas na forma de home office, há pontos a serem observados para que se evite, principalmente, uma enxurrada de processos judiciais trabalhistas pós pandemia do coronavírus (covid-19). Como por exemplo, em novas contratações, em que o termo do contrato individual de trabalho deve estabelecer, de maneira clara e por escrito, o regime de trabalho como de teletrabalho e as atividades a serem desempenhadas pelo empregado (art. 75-C da CLT);

Além disso, em condições normais, nos contratos vigentes, empregado e empregador devem, em mútuo acordo, formalizar termo aditivo ao contrato individual de trabalho para convertê-lo da modalidade presencial em teletrabalho, sem prazo definido para tanto, mas desde que organizada de maneira eficaz a operação laboral (art. 75-C, § 1º da CLT). Observamos que alterações prejudiciais aos contratos e às condições de trabalho são vedadas. O regime quanto ao controle de jornada e às horas extras (se cabíveis ou não) deve permanecer inalterado.

E o artigo 62, III, da Consolidação das Leis do Trabalho (CLT) exclui do regime de horas extras aqueles empregados em regime de teletrabalho. Mas referida exceção poderia ser aplicada a essa nova realidade onde a prestação de serviços se dá, preponderantemente, fora das dependências da empresa?

Tal questionamento é recorrente, considerando que, em muitas atividades, os empregados, efetivamente, excedem a jornada de 8 horas diárias e 44 semanais, ainda que se encontrem em seus respectivos domicílios.

Considerando que, mesmo em teletrabalho, é possível o controle da jornada pelo empregador, inclusive, por meio de “log in” e “log out” no computador, são devidas as horas extras nessa nova realidade de teletrabalho. O ponto principal, por consequência, é a possibilidade de controle da jornada pelo empregador. Se não houver possibilidade de controle, subsiste a exceção prevista no artigo 62, III, da CLT

É importante ressaltar que o art. 4º, caput, da MP 927/20, flexibilizava esses preceitos para a situação atual, ao permitir a alteração dos contratos de forma unilateral pelos empregadores (independentemente da existência de acordos individuais ou coletivos, o que não é mais permitido), dispensado o registro da alteração por escrito no documento contratual. Recomendável, no entanto, que o instrumento seja feito por escrito, ante o detalhamento necessário das relações obrigacionais das partes.

A reversão do teletrabalho para o presencial do empregado pode ser feita de maneira unilateral pela empresa, mas desde que estabelecida por termo aditivo contratual e concedido prazo mínimo de 15 (quinze) dias para a operacionalização do empregado (art. 75-C, § 2º da CLT). Lembrando que o então art. 4º, caput e § 2º, da MP 927/20 dava força ao empregador de determinar o retorno ao regime de trabalho presencial a qualquer momento, dispensado o registro por escrito da alteração no documento contratual, com notificação, por escrito ou meio eletrônico, do empregado no prazo, mínimo, de 48 (quarenta e oito) horas, o que também não está mais vigente. Vale, portanto, a regra anterior da CLT.

Algo que merece também ser lembrado é que no termo contratual deve se estabelecer quem ficará responsável pela aquisição dos equipamentos tecnológicos (tipo de equipamento, modelo, valor, etc.), bem como pela sua manutenção (quem dará suporte e manutenção, de que maneira em quais valores ao equipamento) e fornecimento (equipamento já do empregado ou já do empregador), e, por fim, quem ficará responsável pela implementação da infraestrutura necessária e adequada à prestação do teletrabalho (cadeira ergonômica, iluminação adequada, internet, luz, cabeamento, etc.), assumindo todo esse mister, no termos do art. 75-D da CLT.

Nesse ponto, a alteração legal que estava prevista no § 4º, I e II, do art. 4º, da MP 927/20, permitia o regime de comodato (empréstimo sem custo – art. 579 do CC) para fornecimento pelo empregador de equipamentos ao empregado, não integrante esse material à remuneração, mas agora vale novamente a regra de que as partes estabeleçam de maneira formal em contrato essa situação (art. 75-D da CLT).

Além do que, as despesas de infraestrutura ficavam por conta do empregador e, não sendo mais possível o comodato, o período da jornada normal de trabalho será computado como tempo de trabalho à disposição do empregador. Mais uma vez torna-se relevante o acerto pelas partes, por escrito, de toda essa situação.

Ressalta-se, igualmente, que toda e qualquer despesa tida pelo empregado, seja na compra de equipamentos, sua manutenção, fornecimento ou implementação de infraestrutura, deverá ser reembolsada pelo empregador. Com exceção aí das despesas que já são ordinariamente do empregado antes do teletrabalho, como, por exemplo: o empregado usa o seu computador para trabalhar com a sua internet.

Tudo, no entanto, que fuja dessa situação, tendo em vista exigências do empregador (exemplo novamente: internet de alta velocidade com banda larga ou de maneira dedicada, computador potente, maquinário outro qualquer sofisticado que não tenha o empregado, etc.), novamente os custos serão do empregador e, se forem do empregado, deverão ser reembolsados.

Seguindo as regras básicas do direito do trabalho, para que não haja transferência do ônus da atividade, se revela adequado que o empregador arque com o fornecimento de hardware, software e demais gastos com implementação e manutenção do posto de trabalho.

Nessa linha, ainda que sem efeito vinculativo, o Enunciado nº 70 da 2ª Jornada de Direito Material e Processual do Trabalho da Associação Nacional dos Magistrados do Trabalho (Anamatra) e o Enunciado nº 25 da Comissão 3 do XIX Congresso Nacional dos Magistrados do Trabalho (Conamat):

Enunciado 70: TELETRABALHO: CUSTEIO DE EQUIPAMENTOS. O CONTRATO DE TRABALHO DEVE DISPOR SOBRE A ESTRUTURA E SOBRE A FORMA DE REEMBOLSO DE DESPESAS DO TELETRABALHO, MAS NÃO PODE TRANSFERIR PARA O EMPREGADO SEUS CUSTOS, QUE DEVEM SER SUPORTADOS EXCLUSIVAMENTE PELO EMPREGADOR. INTERPRETAÇÃO SISTEMÁTICA DOS ARTS. 75-D E 2º DA CLT À LUZ DOS ARTS. 1º, IV, 5º, XIII E 170 DA CONSTITUIÇÃO DA REPÚBLICA E DO ART. 21 DA CONVENÇÃO N. 155 DA OIT.

Enunciado 25 (Comissão 3): 25. TELETRABALHO. A INTERPRETAÇÃO DO ART. 75-D DA CLT DEVE SER FEITA DE FORMA SISTÊMICA, SENDO QUE O CONTRATO ESCRITO PODE DISPOR SOBRE A FORMA DE CUSTEIO DOS EQUIPAMENTOS E DA INFRAESTRUTURA NECESSÁRIOS AO LABOR PELO EMPREGADOR, BEM COMO SOBRE A FORMA DE REEMBOLSO DAS DESPESAS EVENTUALMENTE FEITAS PELO EMPREGADO, NÃO SENDO POSSÍVEL TRANSFERIR AO EMPREGADO OS CUSTOS DO LABOR REALIZADO EM REGIME DE TELETRABALHO, EM ATENÇÃO AO DISPOSTO NO ART. 2º, CAPUT, DA CLT.

Domenico de Masi, filósofo italiano, estudioso do teletrabalho, aduz que em 4 ou 5 horas é possível realizar em casa (home office) o mesmo trabalho que na empresa demandaria 8 a 10 horas, em razão de inexistir as mesmas interrupções.

A maior produtividade tem sido observada por corporações e organizações diversas. A título exemplificativo, a Agência Nacional de Energia Elétrica percebeu que a área que cuida de Pesquisa e Desenvolvimento analisou 210% mais projetos do que em igual período de 2019, e 111% mais projetos de Eficiência Energética.

Trata-se de novo paradigma, conectado aos resultados, tal como prevê o art. 1º da Resolução nº 6770 do STF, que estabelece “modelo diferenciado de gestão de atividades voltado para a entrega de resultados nos trabalhos realizados nos formatos presencial e à distância.”.

A preocupação do gestor deve ser com o resultado, muitas vezes revelado pelo cumprimento de metas, planejamento ou projeto entabulado, e não de controle sobre o tempo, que passa a ser do teletrabalhador, a quem cabe gerenciar os horários de trabalho e os momentos de aproximação com o núcleo familiar, ou mesmo o desenvolvimento de outras atividades extra-laborais, tudo de acordo com o seu ritmo.

Neste sentido, um dos grandes desafios a enfrentar é o direito de desconexão – entendido como tal direito ao lazer e descanso, em oposição ao trabalho. Ora, como pensar em total desligamento das atividades laborais ou empresariais quando um alerta de nova mensagem ou mera incursão nas redes sociais já nos remete novamente ao trabalho?

Numa sociedade em rede, em que os dados móveis são valiosos, como renunciar à informação full time? Tal escolha parece ser angustiante, mas certamente a dor maior será causada pelos transtornos e doenças decorrentes do esgotamento mental causado pela incapacidade de separar minimamente trabalho e família. Este, aliás, é um dos pontos importantes de um programa de capacitação, que deve oferecer diretrizes para observância ao direito ao lazer e descanso, promovendo a desconexão das atividades laborais.

Mantendo-se na linha da capacitação, devem ser oferecidos treinamentos e reciclagens quanto à observância das regras de ergonomia no exercício do teletrabalho a fim de evitar doenças do trabalho. Tal, por sinal, é a diretriz orientativa do CNJ, em esfera administrativa, consoante art. 12 da Resolução nº 227, que prevê que os tribunais promoverão a difusão de conhecimentos relativos ao teletrabalho e de orientações para saúde e ergonomia, por meio de cursos, palestras, oficinas e outros meios.

Neste sentido, a empresa deve se atentar ao artigo 75-E da CLT que prevê que o empregador deverá instruir os empregados de forma expressa e ostensiva, quanto às precauções a tomar a fim de evitar doenças e acidentes de trabalho e o empregador deverá assinar termo de responsabilidade comprometendo-se a seguir as instruções fornecidas pelo empregador. Ou seja, o profissional não deve trabalhar sentado no sofá ou na cama. O computador deve estar posicionado de modo que a pessoa não precise levantar nem baixar a cabeça para visualizar a tela, a cadeira deve ser ergonômica e o local de trabalho, iluminado. Essas questões precisam ser observadas para não acontecer, de repente, de o profissional chegar com dores lombares porque não tinha cadeira adequada para trabalhar, uma vez que a empresa é responsável por realizar a análise ergonômica de todos os empregados, inclusive aqueles que trabalham em regime home office, nos termos da Norma Regulamentadora (NR) 17, do Ministério do Trabalho.

O empregador ainda deverá garantir o uso correto dos equipamentos fornecidos para seus empregados, caso contrário, eventuais problemas decorrentes das atividades exercidas, mesmo que “in home”, poderão refletir em responsabilização do empregador.

Mas como os empregadores terão condições de fiscalizar o uso efetivo a distância?

Evidente que o empregador não poderá ir pessoalmente fazer uma fiscalização. Por isso, existem maneiras mais simples de garantia. Como por exemplo: (i) Fornecimento de cartilhas instrutivas com orientações ergonômicas ou com sugestões de adequações dos postos de trabalho; (ii) Elaboração de programas de ginástica laboral, com cronograma de pausas; (iii) Controle de jornada, com registro dos intervalos; (iv) Agendamento de reuniões on-line para verificação das estações de trabalho; (v) Oferecimento de treinamentos de saúde e segurança, que também poderão ser realizado na modalidade on-line.

Essas são algumas das medidas que podem auxiliar o empregador na garantia da preservação de um ambiente seguro e saudável aos colaboradores. É importante frisar que os meios de aferição devem ser realizados desde que não resulte em invasão da privacidade do trabalhador.

Outra importante medida é o registro dos treinamentos, reuniões e entrega de equipamentos. A documentação dos controles evidencia o compromisso da empresa com o cumprimento das normas e resguarda o empregador em caso de demandas judiciais futuras.

Outro tema polêmico diz respeito ao acidente na casa do teletrabalhador, cujas manifestações iniciais indicam que se presume tratar de acidente de trabalho quando em regime de teletrabalho, consoante súmula não vinculativa n.º 24 editada durante o Congresso Nacional dos Magistrados do Trabalho:

TELETRABALHO. ACIDENTE DE TRABALHO. PRESUNÇÃO RELATIVA DE OCORRÊNCIA NO LOCAL ONDE O TRABALHO É EXERCIDO. O ACIDENTE OCORRIDO NO LOCAL ONDE O TELETRABALHO É EXERCIDO DURANTE A ATIVIDADE PROFISSIONAL DO TELETRABALHADOR É PRESUMIDO COMO ACIDENTE DE TRABALHO (ART. 8º DA CLT C/C ARTIGO L1222-9 DO CÓDIGO DO TRABALHO FRANCÊS).

Como se sabe, o empregador não só deve orientar, mas também tutelar o meio ambiente do trabalho. Entretanto, como o empregador fiscalizará a observância das normas de saúde e segurança quando das atividades em regime de teletrabalho?

Aqui os direitos da privacidade e intimidade cederão diante do direito à saúde e segurança, sem que sejam feridos em seu núcleo essencial, de modo a permitir-se ao empregador a previsão em programa de teletrabalho de fiscalização do domicílio do empregado (se em home office) quanto ao cumprimento das orientações recebidas para o desenvolvimento de um trabalho seguro.

Nessa esteira, a título ilustrativo, o programa argentino PROPET — Programa de Promocion del Empleo en Teletrabajo, que, dentre diversas disposições, prevê visitas para verificação das condições do trabalho, além do Enunciado (não vinculativo) nº 23 do XIX Congresso Nacional dos Magistrados do Trabalho:

TELETRABALHO. FISCALIZAÇÃO DO MEIO AMBIENTE LABORAL. OBRIGAÇÃO DO EMPREGADOR. LIMITES SEMPRE QUE O TELETRABALHO SEJA REALIZADO NO DOMICÍLIO DO TRABALHADOR, A VISITA AO LOCAL DE TRABALHO PARA FINS DE FISCALIZAÇÃO DO MEIO AMBIENTE LABORAL, DEVERÁ SE DAR: (I) COM A ANUÊNCIA E PRESENÇA DO EMPREGADO OU DE ALGUÉM POR ELE INDICADO; (II) A VISITA AO LOCAL DE TRABALHO SÓ DEVE TER POR OBJETO O CONTROLE DA ATIVIDADE LABORAL, BEM COMO DOS INSTRUMENTOS DE TRABALHO; (III) EM HORÁRIO COMERCIAL SEGUNDO OS USOS E COSTUMES DO LOCAL; (IV) COM RESPEITO AOS DIREITOS FUNDAMENTAIS – INTIMIDADE E VIDA PRIVADA – DO EMPREGADO.

Para que parte destes desafios sejam superados, deve-se iniciar pela implementação de um programa de teletrabalho estruturado, cuja partida se dá com a elaboração da relação dos elegíveis, considerados o tipo de trabalho executado e os meios tecnológicos necessários e disponíveis.

Nessa esteira, recomendável pensar num projeto estruturado de teletrabalho que contemple minimamente as seguintes etapas: 1) criação de um comitê de implementação e gestão; 2) diagnóstico dos processos e tecnologias organizacionais; 3) criação de políticas de teletrabalho; 4) criação de políticas de segurança da informação; 5) capacitação e treinamento dos envolvidos; 6) início de projeto piloto.

São inúmeras as questões que trarão reflexo no direito do trabalho neste momento pós-pandemia e muitas dessas questões dependerão de alterações legislativas.

Acredita-se que TST e até o STF, certamente, ainda continuarão que se posicionar sobre o tema teletrabalho ou home office (como já visto mídia no caso Petrobrás – processo 0006892-82.2020.5.15.0000 do TRT da 15ª Região), especialmente, pós pandemia coronavírus (covid-19), inclusive com possível pacificação da discussão, mas pelo viés de entender que as medidas adotadas no período de 120 (cento e vinte) dias de vigência da MP 927/20 (até o dia 19/07/2020) se deram para a manutenção das empresas e dos empregos.

Deste forma, concluímos que o teletrabalho veio para ficar, na medida em que tem o condão de propiciar diversas vantagens para as empresas, para os trabalhadores e a para a própria sociedade de um modo geral, especialmente no que se refere à redução de poluentes e uso de fontes de energia não renovável.

Referências:

Disponível em Direito do trabalho pós-pandemia. Acesso em outubro/2020.

Disponível em Teletrabalho ganha impulso na pandemia mas regulação é objeto de controvérsia. Acesso em outubro/2020.

Disponível em: Facebook espera que metade da sua equipe trabalhe à distância na próxima década. Acesso em outubro de 2020.

Disponível em: COVID-19 pode mudar permanentemente a forma como trabalhamos hoje. Acesso em outubro de 2020.

Disponível em: Funcionários desejam continuar no home office após pandemia, diz estudo. Acesso em outubro de 2020.

Disponível em Na Aneel, teletrabalho aumenta produtividade e economiza R$ 15 milhões. Acesso em outubro de 2020.
direitos dos sócios minoritários

Quando se opta em fazer parte de uma sociedade, independentemente de sua natureza, existem três espécies de sócios que são possíveis de se identificar, o Sócio Controlador, o Sócio Majoritário e o Sócio Minoritário.

A figura do sócio controlador é caracterizada pela Lei das Sociedades Anônimas (Lei 6.404/1976) como “(…) a pessoa, natural ou jurídica, ou o grupo de pessoas vinculadas por acordo de voto, ou sob controle comum, que: a) é titular de direitos de sócio que lhe assegurem, de modo permanente, a maioria dos votos nas deliberações da assembleia-geral e o poder de eleger a maioria dos administradores da companhia; e b) usa efetivamente seu poder para dirigir as atividades sociais e orientar o funcionamento dos órgãos da companhia.”[1]

Por sua vez, a figura do sócio majoritário representa aquele que possui a maior quantidade de ações/quotas da sociedade e tem preponderância nas deliberações sociais, ao passo em que, o sócio minoritário, objeto de estudo deste artigo, é o sócio que conta com um percentual de participação insuficiente para deliberar sozinho sobre os assuntos da sociedade, ou seja, é aquele que não possui o controle da sociedade.

Dessa forma, tendo sido evidenciada a diferença entre o majoritário e o minoritário, torna-se visível a diferença de patamar existente entre ambos, resultando em uma impotência decisória do minoritário, que faz com que ele esteja, em algumas situações, refém das decisões tomadas pelos sócios majoritários.

Assim, visando equilibrar um pouco a situação entre os sócios foram criados alguns instrumentos de uso exclusivo dos sócios minoritários que podem ser utilizados em determinadas situações trazidas pela Lei. Nas palavras de Carvalhosa[2]:

“(…) os direitos da minoria, que pressupõe ante de tudo a titularidade de um número mínimo de ações, conforme a matéria do interesse dos minoritários. Pressupõem mais que o acionista não faça parte do grupo controlador, ou seja, isoladamente, controlador. São prerrogativas que, da mesma forma, têm caráter de inderrogabilidade e intangibilidade, não podendo, portanto, ser alteradas, senão por lei. Também não podem ser objeto de renúncia ou disponibilidade dos acionistas”.

Tendo em vista a busca do fornecimento de instrumentos aos sócios minoritários, passamos a expor adiante alguns dos principais instrumentos conferidos a eles por meio da legislação atual.

Direitos essenciais dos sócios minoritários

A Lei das Sociedades Anônimas, em seu artigo 109 elenca os chamados “Direitos Essenciais” a serem conferidos a qualquer acionista/sócio de qualquer sociedade, dispondo o seguinte:

Art. 109. Nem o estatuto social nem a assembleia-geral poderão privar o acionista dos direitos de:

I – participar dos lucros sociais;

II – participar do acervo da companhia, em caso de liquidação;

III – fiscalizar, na forma prevista nesta Lei, a gestão dos negócios sociais;

IV – preferência para a subscrição de ações, partes beneficiárias conversíveis em ações, debêntures conversíveis em ações e bônus de subscrição, observado o disposto nos artigos 171 e 172;     

V – retirar-se da sociedade nos casos previstos nesta Lei.

Assim, os direitos acima qualificados são irrenunciáveis por parte dos sócios minoritários e não podem ser removidos, sob qualquer justificativa ou documento, pelos sócios majoritários.

Direito de recesso

O direito de recesso é um dos instrumentos mais importantes e mais protetivos conferidos aos sócios minoritários, conferindo a eles a faculdade de retirar-se da sociedade mediante a ocorrência de algumas situações legalmente previstas nos artigos 136 e 137 da Lei das Sociedades Anônimas, como por exemplo a alteração de objeto social da companhia, fusão, incorporação ou cisão da companhia e redução do dividendo obrigatório.

Contudo, esse direito deve ser encarado como de caráter excepcional, uma vez que, para exercê-lo, o sócio deverá demonstrar os prejuízos oriundos das diretrizes da companhia, demonstrar, inegavelmente, sua titularidade sobre as ações e consequente posição de sócio e exercer o direito de recesso dentro do prazo fixado.

Direito de voto

O princípio e regra geral de aplicação é que cada ação/quota está acompanhada de um direito a voto nas deliberações sociais, presumindo-se que o voto está integrado na própria ação, de forma que qualquer exceção a essa regra, seja estatutária ou legal, deve ser expressamente mencionada.

O artigo 111 da Lei das Sociedades Anônimas[3] prevê a existência das chamadas “ações preferenciais”, que, por sua vez, desde que expressamente previsto no estatuto social da companhia, poderá deixar de atribuir o poder de voto às ações preferenciais. Contudo, tal supressão do direito de voto somente será considerada válida nos casos em que haja efetiva vantagem patrimonial na distribuição dos dividendos pela companhia.

Cabe dizer ainda que, nos termos do parágrafo primeiro do artigo acima mencionado[4], nos casos em que não tenha sido realizada a distribuição dos dividendos prevista no estatuto social, as ações preferenciais passarão a possuir o poder de voto até que seja realizado o pagamento que está em atraso.

Assim, a Lei permite a criação de ações preferenciais que não prevejam o direito a voto dos sócios, desde que haja uma compensação financeira com relação a distribuição de dividendos da companhia, sendo que, o número de ações preferenciais não poderá ser superior ao equivalente à 50% das ações da companhia.

Direito de preferência

O direito de preferência conferido aos sócios, envolvendo neste aspecto todas as suas categorias e não só os minoritários, prevê que, no caso de aumento de capital da sociedade, os sócios poderão optar por adquirir, na proporção de sua participação atual, as ações a serem emitidas para o aumento de capital, conforme tratado no artigo 171 da Lei das Sociedades Anônimas.[5]

O direito de preferência foi ainda utilizado como uma forma de proteção dos sócios minoritários contra a diluição de sua participação na sociedade, de forma que o direito de preferência não se restringe à emissão de novas ações pela companhia, mas abarca também a preferência à subscrição de bônus, de partes beneficiárias conversíveis em ações e de debêntures conversíveis.

Ainda, nos casos em que exista previsão no estatuto social da sociedade, o direito de preferência também será aplicado na hipóteses de alienação de ações por parte de um dos sócios, fazendo com que os demais sócios que forem permanecer na sociedade tenham o direito de realizar a compra das ações ofertadas na proporção de sua participação atual na companhia.

Direito ao “Tag Along”

O direito ao Tag Along confere ao sócio minoritário a possibilidade de, no caso de uma alienação de controle da companhia, realizar a alienação de suas ações de forma conjunta com o vendedor com uma oferta que seja de um valor de, no mínimo, igual a 80% do valor pago por cada ação ordinária (ação com direito a voto). Neste sentido, o artigo 254-A da Lei das Sociedades Anônimas dispõe o seguinte:

 Art. 254-A. A alienação, direta ou indireta, do controle de companhia aberta somente poderá ser contratada sob a condição, suspensiva ou resolutiva, de que o adquirente se obrigue a fazer oferta pública de aquisição das ações com direito a voto de propriedade dos demais acionistas da companhia, de modo a lhes assegurar o preço no mínimo igual a 80% (oitenta por cento) do valor pago por ação com direito a voto, integrante do bloco de controle.

De forma complementar, para efeitos práticos entende-se como alienação do controle da sociedade a transferência, direta ou indireta, das ações que integram, ou venham a integrar por meio de futura conversão, o bloco de controle da sociedade.

Ainda, a Lei das Sociedades Anônimas[6] permite que o comprador do controle da companhia ofereça aos sócios minoritários a opção de permanência da empresa por meio do pagamento de um prêmio equivalente à diferença entre o valor de mercado das ações e o valor pago por cada ação que antes integrava o bloco de controle da sociedade.

Demais direitos relevantes

De forma complementar aos direitos já mencionados acima, trazemos também alguns dos direitos considerados como relevantes por Modesto Carvalhosa[7] atribuídos aos sócios minoritários:

Para os acionistas titulares de ações representativas de 5% ou mais do capital social, a Lei Societária reserva os seguintes direitos:

  • requerer em juízo a exibição de livros (art.105);
  • requerer por correspondência a convocação de assembleia geral da companhia fechada (art. 124);
  • requerer cópia dos documentos que se acham à disposição dos acionistas, na sede social, para a realização de assembleia geral;
  • solicitar informações aos administradores de companhia aberta sobre os interesses patrimoniais deles, representados por valore mobiliários de emissão da companhia, bem como benefícios ou vantagens recebidas e condições dos contratos de trabalho e, ainda, quaisquer atos ou fatos relevantes nas atividades da companhia (art. 157);
  • propor ação de responsabilidade contra os administradores (art. 124).


Por fim, àqueles sócios que representam 10% do capital votante da companhia, a lei prevê o direito de eleger um membro do conselho fiscal e requerer seu funcionamento e requerer a adoção do voto múltiplo para eleição de membros do Conselho de Administração.

Conclusão

Como sustentando no início desse artigo, existe nas sociedades uma disparidade natural entre os sócios majoritários e minoritários com relação ao poder decisório na sociedade, disparidade essa que ocorre, na grande maioria das vezes, por conta de os valores mais significantes terem sido aportados pelos sócios majoritários.

Contudo, buscando diminuir tal disparidade de forma a garantir o mínimo de segurança aos sócios minoritários, os direitos acima mencionados são utilizados de forma a prever eventuais injustiças ou situações de extremo risco aos minoritários.

Portanto, deixando claro a necessidade de análise documental de cada caso e as particularidades inerentes a cada sociedade, nos procure caso queira mais informações ou auxílio jurídico para proporcionar a maior qualidade possível na relação existente entre os sócios de uma companhia.

Referências:

[1] Artigo 116, Lei 6.404/1976.

2 CARVALHOSA, Modesto, Tratado de Direito Empresarial, Volume III, Editora Revista dos Tribunais, 2016, p. 474

3 Art. 111. O estatuto poderá deixar de conferir às ações preferenciais algum ou alguns dos direitos reconhecidos às ações ordinárias, inclusive o de voto, ou conferi-lo com restrições, observado o disposto no artigo 109.

4  § 1º As ações preferenciais sem direito de voto adquirirão o exercício desse direito se a companhia, pelo prazo previsto no estatuto, não superior a 3 (três) exercícios consecutivos, deixar de pagar os dividendos fixos ou mínimos a que fizerem jus, direito que conservarão até o pagamento, se tais dividendos não forem cumulativos, ou até que sejam pagos os cumulativos em atraso.

5 Art. 171. Na proporção do número de ações que possuírem, os acionistas terão preferência para a subscrição do aumento de capital.

6 Art. 254 – A (…) § 4o O adquirente do controle acionário de companhia aberta poderá oferecer aos acionistas minoritários a opção de permanecer na companhia, mediante o pagamento de um prêmio equivalente à diferença entre o valor de mercado das ações e o valor pago por ação integrante do bloco de controle.

7 CARVALHOSA, Modesto, Tratado de Direito Empresarial, Volume III, Editora Revista dos Tribunais, 2016, p. 494


[1] Artigo 116, Lei 6.404/1976.

[2] CARVALHOSA, Modesto, Tratado de Direito Empresarial, Volume III, Editora Revista dos Tribunais, 2016, p. 474

[3] Art. 111. O estatuto poderá deixar de conferir às ações preferenciais algum ou alguns dos direitos reconhecidos às ações ordinárias, inclusive o de voto, ou conferi-lo com restrições, observado o disposto no artigo 109.

[4]  § 1º As ações preferenciais sem direito de voto adquirirão o exercício desse direito se a companhia, pelo prazo previsto no estatuto, não superior a 3 (três) exercícios consecutivos, deixar de pagar os dividendos fixos ou mínimos a que fizerem jus, direito que conservarão até o pagamento, se tais dividendos não forem cumulativos, ou até que sejam pagos os cumulativos em atraso.

[5] Art. 171. Na proporção do número de ações que possuírem, os acionistas terão preferência para a subscrição do aumento de capital.

[6]  Art. 254 – A (…) § 4o O adquirente do controle acionário de companhia aberta poderá oferecer aos acionistas minoritários a opção de permanecer na companhia, mediante o pagamento de um prêmio equivalente à diferença entre o valor de mercado das ações e o valor pago por ação integrante do bloco de controle.

[7] CARVALHOSA, Modesto, Tratado de Direito Empresarial, Volume III, Editora Revista dos Tribunais, 2016, p. 494

STF tem voto favorável de Ministro afirmando não se incluir na base de cálculo da CPRB o valor correspondente ao ICMS.

Em um passado não muito distante o STF ao julgar o Recurso Extraordinário nº. 574.706-PR, decidiu por maioria de votos que o ICMS não poderia compor a base de cálculo para o cômputo das contribuições do PIS e da COFINS.

Desde então diversas teses jurídicas foram levadas ao judiciário visando discutir os mesmos pontos que foram debatidos no Recurso Extraordinário nº 574.706-PR, para a exclusão de um tributo da base de cálculo de outro.

Nesse sentido, em 18.09.2020, o STF iniciou o julgamento do Recurso Extraordinário nº 1187264, no qual se discute a exclusão do ICMS da base de cálculo da CPRB. Destacamos que o contribuinte já possui voto favorável neste caso e que uma decisão a favor pode representar um crédito expressivo às empresas, dado que o período de cálculo destes valores contempla os últimos 60 meses de recolhimento indevido, legalmente corrigidos pela taxa SELIC.

Referências:

RE 1187264 (tema 1048)

o imposto declarado e não pago pode trazer algum tipo de responsabilidade ao sócio administrador da empresa?

SOBRE A INSTRUÇÃO NORMATIVA Nº 1.862 DE 2.018 E SEUS COMANDOS LEGAIS

Em 28.12.2018, foi publicada a Instrução Normativa nº 1862/2018, que dispõe sobre o procedimento de imputação de responsabilidade tributária no âmbito da Secretaria da Receita Federal do Brasil.

Na Seção II, da IN em comento, podemos verificar que esta trata da imputação de responsabilidade a terceiros com base no simples indeferimento em relação à transmissão da Declaração de Compensação – DCOMP, o que, no mundo empresarial é muito comum de ocorrer, ou seja, o contribuinte, com base em suas apurações contábeis/fiscais, verifica a existência do direito creditório e em razão disso, utilizando as aludidas DCOMPs, realiza o procedimento de compensação, previsto no artigo 156, II, do CTN.

Nesse sentido, destaca-se aqui o quanto consignado na IN 1.862/2018, confira-se:

Art. 9º Na hipótese de não homologação da compensação realizada mediante entrega de Declaração de Compensação, nos termos do § 7º do art. 74 da Lei nº 9.430, de 1996, a imputação de responsabilidade tributária será realizada no respectivo despacho decisório, que deve observar os requisitos a que se refere o art. 3º, sem prejuízo da imputação no lançamento de ofício da multa isolada a que se refere o § 17 do mesmo dispositivo legal, caso em que será aplicado o disposto nos arts. 2º ao 7º.

Deste modo, considerando o artigo supramencionado é claro o entendimento de que a Receita Federal do Brasil, ao não homologar a declaração de compensação transmitida pelo contribuinte, poderá, respeitando os ditames do artigo 3º desta mesma Instrução Normativa, atribuir responsabilidade a terceiros, que por estes entende-se como os diretores, gerentes ou representantes da empresa, haja vista o seu poder diretivo e decisório.

Após a apuração acima mencionada, o contribuinte arrolado como sujeito passivo da “suposta infração”, poderá, segundo a Instrução Normativa, defender-se mediante a apresentação de Impugnação administrativa face ao despacho decisório que não homologou a respectiva DCOMP.

E foi com base em tais atos, o de inclusão de sócios no polo passivo da “suposta infração”, pelo mero inadimplemento ou erro formal na transmissão da DCOMP, que o presente artigo se debruçou em relação à respectiva matéria em debate, buscando esclarecer quais os limites os quais serão ultrapassados pela RFB e o posicionamento do Poder Judiciário e Administrativo[1] em relação à inclusão dos sócios e afins na fiscalização/polo passivo da demanda, bem como possíveis medidas a serem adotas pelo contribuinte buscando mitigar tais riscos, ainda mais no momento instável econômico que o país vem enfrentando.

O ENTENDIMENTO JURISPRUDENCIAL NOS CASOS ADMNISTRTIVOS E JUDICIAIS

Em relação ao tema que está sendo analisado, é importante destacar que se trata de atribuição de responsabilidade a terceiros, tema este previsto nos artigos 134 e 135 do Código Tributário Nacional, e foi com base neste tema que os estudos deste artigo buscaram se aprofundar.

Em razão disso fez-se necessária uma análise do entendimento jurisprudencial firmado tanto na esfera administrativa, quanto na esfera judiciária, CARF e Superior Tribunal de Justiça – STJ, respectivamente.

Mas, antes de expor o entendimento dos respectivos colegiados, faz-se necessário esclarecer a natureza da Declaração de Compensação – DCOMP, que é sem sombra de dúvidas uma obrigação acessória, ou seja, sua função é a de informar o Fisco/RFB acerca da compensação de um possível crédito tributário, conforme acima mencionado.

A obrigação acessória está prevista no artigo 113 do Código Tributário Nacional, cujo teor é o seguinte:

Art. 113. A obrigação tributária é principal ou acessória.

§ 1º A obrigação principal surge com a ocorrência do fato gerador, tem por objeto o pagamento de tributo ou penalidade pecuniária e extingue-se juntamente com o crédito dela decorrente.

§ 2º A obrigação acessória decorre da legislação tributária e tem por objeto as prestações, positivas ou negativas, nela previstas no interesse da arrecadação ou da fiscalização dos tributos.

§ 3º A obrigação acessória, pelo simples fato da sua inobservância, converte-se em obrigação principal relativamente à penalidade pecuniária.

Conforme se depreende da leitura do artigo supramencionado, precisamente no §3º, pelo simples fato de sua inobservância converte-se em obrigação principal à penalidade pecuniária.

Considerando tal premissa, caso ocorra a sua inobservância, entende-se que a obrigação acessória será equiparada à obrigação principal, esta que por sua vez traduz-se no recolhimento do imposto, o qual teve o seu fato gerador mediante um ato vinculado do contribuinte, ou seja, as operações rotineiras da empresa.

Deste modo, considerando esta equiparação e ainda considerando o quanto escrito no artigo 135 do Código Tributário Nacional, em conjunto com as jurisprudências administrativa e judicial, o entendimento que se tem é o de que a Receita Federal extrapola os limites estabelecidos em lei para incluir os diretores, gerentes ou representantes da empresa no polo passivo da demanda, dada as condições acima mencionadas, sendo que tal conclusão se deu a partir da leitura de diversos julgados perante o CARF[2] e STJ[3].

É importante destacar que, após a análise destes acórdãos, proferidos nos órgãos acima mencionados, o entendimento destes são idênticos de que para haver o redirecionamento da Execução, ou a inclusão da pessoa física no polo passivo da demanda, é patente que haja evidente violação ao quanto disposto no artigo 135 do CTN, quais sejam: atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos, sendo que o erro no preenchimento de uma Declaração de Compensação ou o mero inadimplemento de um tributo não configura a hipótese de redirecionamento ou atribuição de responsabilidade a terceiros.

Nesse sentido, é importante destacar abaixo o trecho retirado dos julgamentos do CARF no qual confirma o entendimento de que para que haja a responsabilização dos sócios/administradores é imprescindível que as pessoas físicas infrinjam o quanto disposto no artigo 135, do CTN, confira-se:

CRÉDITO TRIBUTÁRIO. INTERESSE COMUM. RESPONSABILIDADE SOLIDÁRIA. São solidariamente responsáveis pelo crédito tributário as pessoas que tenham interesse comum na situação que constitua o fato gerador da obrigação principal, devendo ser excluídas da responsabilidade solidária as pessoas cujo interesse comum não restar comprovado.

SÓCIO-GERENTE. EXCESSO DE PODERES, INFRAÇÃO DE LEI E CONTRATO SOCIAL. CRÉDITOS RESULTANTES. RESPONSABILIDADE.

O sócio-gerente é responsável pelos créditos correspondentes a obrigações tributárias resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos.

SUJEIÇÃO PASSIVA SOLIDÁRIA. SÓCIO COTISTA. EXCLUSÃO DO PÓLO PASSIVO.

O sócio não se confunde com a pessoa jurídica de cujo capital participa, e o inciso III do art. 135 do CTN expressa e restritivamente só atribui a responsabilidade solidária ao sócio administrador em relação aos créditos correspondentes a obrigações tributárias resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos – grifamos.

Neste passo, o entendimento nas instâncias administrativas é o de que as pessoas físicas somente poderão ser responsabilizadas pelo crédito tributário quando estes forem resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos, ou seja, o quanto disposto no artigo 135 do Código Tributário Nacional.

Tal análise também foi feita pelo Superior Tribunal de Justiça – STJ, cujo entendimento não se destoou do quanto entendido no CARF, ou seja, que o artigo 135 do CTN é um impeditivo para que o Fisco insira, arbitrariamente, os nomes dos diretores, gerentes ou representantes da empresa no polo passivo da demanda, vejamos:

Não basta, portanto, o simples inadimplemento do tributo, com a falta de seu recolhimento a fim de que se redirecione o feito executivo, mas também imprescindível a comprovação de irregularidades, que poderão ser apuradas em processo administrativo ou judicial.

Neste momento, a pergunta que se provoca para solução da controvérsia é: quais irregularidades seriam aptas a permitir a responsabilização dos sócios? Indubitavelmente, a aplicação do art. 135 do CTN é medida que se impõe. Deverá ficar claro que as irregularidades consistiram na prática de atos com excesso de poder ou quebra das normas legais, contratuais ou estatutárias[4].

Assim, a desconsideração da personalidade jurídica, com a consequente invasão no patrimônio dos sócios para fins de satisfação de débitos da empresa, é medida de caráter excepcional, sendo apenas admitida nas hipóteses expressamente previstas no art. 135 do CTN ou nos casos de dissolução irregular da empresa, que nada mais é que infração à lei.

Como se vê, o ora recorrente ingressou na sociedade após a sua dissolução irregular. Assim, não agiu com excesso de poderes, infração à lei ou ao estatuto. Não sendo cabível o redirecionamento da execução fiscal. Ressalta-se, ainda, que, nos termos da jurisprudência do STJ, o simples inadimplemento da obrigação tributária pela sociedade não gera, por si só, a responsabilidade solidária do sócio-gerente[5].

No mais, consoante entendimento consolidado nesta Corte Superior, o redirecionamento da execução fiscal contra o sócio é cabível apenas quando demonstrada a prática de ato com excesso de poder, infração à lei ou no caso de dissolução irregular da empresa, não se incluindo nas hipóteses o simples inadimplemento de obrigações tributárias, como é o caso de não repasse das arrecadações de contribuições descontadas dos salários dos empregados[6].

Deste modo, contribuindo com o quanto exposto até aqui, estão em linha as jurisprudências inerentes aos casos julgados perante o CARF e STJ.

E com maior profundidade de detalhes e riqueza tal questão foi analisada nos autos do REsp nº 1.326.221/DF, cujos principais trechos serão abordados no presente artigo, confira-se:

Contudo, da análise dos autos, percebe-se a parte recorrente tenta atribuir ao recorrido a responsabilidade pelo pagamento dos tributos não realizado pela empresa, partindo da presunção de que, se o nome do ex-sócio consta da CDA, é porque a cobrança é legítima; nada mais enganoso, pois o que se observa, na prática, é que o Fisco trata os responsáveis pelas pessoas jurídicas como devedores solidários das obrigações tributárias, incluindo seus nomes na CDA indiscriminadamente sem qualquer apuração prévia acerca da existência de atos ilícitos. Mas tal solidariedade não existe, já que a responsabilização do sócio, gerente ou administrador exsurge apenas e tão-somente quando caracterizada uma das situações previstas no art. 135 do CTN – excesso de poderes ou infração à lei, ao contrato social ou estatuto ou, em caso de dissolução irregular.

Nesse ponto, registra-se que, se a responsabilidade entre empresa e sócio fosse solidária, não haveria a necessidade dessa ressalva expressa do art. 135 do CTN, e o Fisco poderia acionar um ou outro, indistintamente; não é assim, no entanto, que disciplina a legislação tributária. O patrimônio da sociedade e do sócio são, em princípio, incomunicáveis, salvo hipóteses excepcionais e um dos pressupostos para a confusão patrimonial é a demonstração de ato ilícito praticado pelo agente responsável.

Deste modo, com base no excerto acima destacado, é imperioso destacar que além de reconhecer que o redirecionamento de dívida será possível apenas nos casos de violação ao artigo 135 do CTN, o STJ afirma categoricamente que o artigo 135 é uma espécie de trava para que o Fisco não inclua arbitrariamente as pessoas na condição de sócios ou diretores no polo passivo da cobrança.

Considerando o entendimento jurisprudencial exposto, a conclusão que se tem é a de que hoje as premissas do artigo 135 do CTN são uma garantia do contribuinte para que não haja o redirecionamento da dívida em seu desfavor, feita de forma arbitrária.

É importante ressaltar, que tais conclusões se deram a partir de uma detalhada análise jurisprudencial em relação aos tribunais acima mencionados, bem como em estrita observância legal, contudo, o entendimento do FISCO pode ser adverso do quanto aqui consignado, podendo este, mesmo que o contribuinte siga estritamente a legislação vigente, entender por bem em autuá-lo.

O não pagamento de tributos em época de pandemia, pode trazer alguma consequência ao sócio administrador da empresa?

Conforme informado anteriormente e conforme é de conhecimento geral, diversos setores tiveram as suas atividades paralisadas por conta da pandemia ora instaurada no mundo, sendo percebido, inicialmente, nos setores de transporte (público e privado), nos setores de evento, industrial e por fim no comércio, ocasionando um enorme colapso econômico e levando diversos setores a reduzirem custos, mediante a demissão de diversos colaboradores, dentre outras medidas por eles adotadas.

O fato é que estes contribuintes adotaram as mais diversificadas medidas para corte de custos, mas o que eles possuem de similar entre si é a considerável queda de receita pela escassa procura de seus produtos e serviços.

O maior reflexo é visto no cumprimento de suas obrigações tributárias, tendo em vista o baixo, ou quase zero, lucro, levando o contribuinte a deixar de adimplir com tais obrigações.

Tanto é verdade que diversos destes contribuintes precisaram ingressar em juízo com ações judiciais visando a postergação da data de pagamento destes tributos, haja vista o estado de calamidade pública decretado em todo território nacional.

Visando ajudar o contribuinte neste momento de crise, à luz das considerações acima destacadas, o Governo Federal editou a Portaria nº 139/2020, que prorrogou o prazo para o recolhimento de alguns tributos federais, quais sejam: (i) contribuições previdenciárias; (ii) contribuição devida pelo empregador doméstico e (iii) contribuição ao PIS e COFINS.

Embora a administração pública venha se esforçando para manter a economia aquecida neste delicado momento, sabemos que tal ato normativo não é suficiente para ajudar as entidades empresariais, tendo em vista a elevada carga tributária incidente nas operações comerciais, industriais e de serviço.

Em outras palavras, não só a medida acima mencionada foi suficiente para sanar o problema de caixa das empresas, significa dizer que estas ainda estão deixando de pagar um montante considerável a título de tributo, sendo qualificados como inadimplentes junto aos fiscos.

Nesse mesmo sentido, conforme anteriormente exposto, é evidente que neste momento o inadimplemento tributário se dá face ao estado de força maior que  país vem enfrentando, o que nos leva a crer que tal ato é conduzido não pela vontade do contribuinte e sim pela situação caótica na qual o país se encontra.

Com base nesses argumentos entende-se que o contribuinte que deixar de proceder ao pagamento de seus impostos declarados e não pagos, não poderá ser arguido contra si o redirecionamento de uma eventual execução, haja vista (i) a não caracterização de violação ao artigo 135 do CTN e (ii) a ausência de dolo na falta de recolhimento do tributo.

Deste modo, considerando todo o estudo pertinente ao tema em debate, há de se ressaltar que as medidas acima indicadas buscam trazer maior transparência e legitimidade, em conformidade com o ordenamento jurídico, em relação às decisões tomadas pelos administradores das sociedades empresárias, de modo a mitigar os riscos de interpretação em relação à suposta violação às premissas contidas no artigo 135, do CTN, os quais, segundo a jurisprudência analisada, são uma forma de garantia do contribuinte (pessoa física), a fim de evitar a arbitrariedade estatal em incluí-los no polo passivo de uma demanda tributária.

É possível concluir desta maneira, à luz da jurisprudência firme que se forma em torno das esferas administrativa e judicial, especialmente em torno desta, cujo entendimento é o de que a responsabilidade do sócio/administrador frente às ações da pessoa jurídica apenas poderão serem invocadas em caso de evidente prova de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos, frente às respectivas sociedades empresarias, ou, salvo tais hipóteses, em caso de caracterização de dissolução irregular.

Referências:

INSTRUÇÃO NORMATIVA Nº 1.862 DE 2.018;

Código Tributário Nacional (artigos 156,II; 134; 135; 113; 113, §3º)

Acórdãos do CARF nºs: 301-003.996 e 1401-003.491; e

RECURSO ESPECIAL Nº 1.601.373 e 1.326.221.


[1] Conselho Administrativo de Recursos Fiscais – CARF

[2] 301-003.996 e 1401-003.491

[3] AgInt no RECURSO ESPECIAL Nº 1.601.373 – DF; AgInt no RECURSO ESPECIAL Nº 1.611.500 – SC; AgInt no AGRAVO EM RECURSO ESPECIAL Nº 1.225.565 – SP; RECURSO ESPECIAL Nº 1.326.221 – DF e EMBARGOS DE DIVERGÊNCIA EM RESP Nº 374.139 – RS

[4] AgInt no RECURSO ESPECIAL Nº 1.601.373 – DF

[5] AgInt no RECURSO ESPECIAL Nº 1.611.500 – SC

[6] AgInt no AGRAVO EM RECURSO ESPECIAL Nº 1.225.565 – SP

prints são provas? existe outro meio de atestar a veracidade além da ata notarial?

Com o uso maciço das redes sociais, internet, ferramentas de comunicação, aplicativos e outros modos de comunicação, é comum a visualizações de mensagens, vídeos e publicações que soam ofensivas, o que poderia desencadear questões na esfera intima das pessoas jurídicas ou físicas.

Além de tais questões ofensivas, cada vez mais aumenta-se o uso indevido de imagens, fotos e marcas sem qualquer autorização de seu titular, caracterizando também abuso por parte dos infratores.

Com a população mundial necessitando estar mais em sua casa, muitas violações, xingamentos e fraudes migraram para o mundo virtual. Logo, muitas pessoas ao verificar algum ilícito, a primeira e única atitude de muitos usuários é apenas de “printar” a tela do celular ou do computador e, após um período, questionar o advogado sobre a possibilidade de entrar com algum tipo de ação e as medidas judiciais cabíveis.

Em um primeiro ponto, é importante destacar que para a simples remoção de conteúdos ofensivos, basta a indicação da URL (link) do conteúdo e o print anexado na ação judicial para comprovar as alegações, não necessitando de maiores produções probatórias nestes casos, nos termos do art. 19 do Marco Civil da Internet:

Art. 19. Com o intuito de assegurar a liberdade de expressão e impedir a censura, o provedor de aplicações de internet somente poderá ser responsabilizado civilmente por danos decorrentes de conteúdo gerado por terceiros se, após ordem judicial específica, não tomar as providências para, no âmbito e nos limites técnicos do seu serviço e dentro do prazo assinalado, tornar indisponível o conteúdo apontado como infringente, ressalvadas as disposições legais em contrário.

§ 1º A ordem judicial de que trata o caput deverá conter, sob pena de nulidade, identificação clara e específica do conteúdo apontado como infringente, que permita a localização inequívoca do material.

Assim, em ações mais simples e que não envolvam danos morais, marcas e comprovação de autoria do ilícito, muitas vezes apenas a URL com a tela da publicação é suficiente para suprir a demanda e os anseios das partes. Veja que tal questão é amplamente aplicada nos Tribunais desta federação:

AGRAVO DE INSTRUMENTO. AÇÃO DE OBRIGAÇÃO DE FAZER C/C INDENIZAÇÃO POR DANOS MORAIS. DECISÃO QUE DEFERIU A TUTELA ANTECIPADA. PUBLICAÇÃO OFENSIVA EM REDE SOCIAL ADMINISTRADA PELA AGRAVANTE (“FACEBOOK”). ORDEM JUDICIAL QUE DETERMINOU A EXCLUSÃO DO CONTEÚDO. NECESSIDADE DE INDICAÇÃO CLARA E ESPECÍFICA DAS RESPECTIVAS URL’S, NOS TERMOS DO ART. 19, § 1º, DO MARCO CIVIL DA INTERNET. INOBSERVÂNCIA. CIRCUNSTÂNCIA QUE TORNA IMPOSSÍVEL O CUMPRIMENTO DA OBRIGAÇÃO. PRECEDENTES. DECISÃO REFORMADA. “(.) (…) 4. Necessidade de indicação clara e específica do localizador URL do conteúdo infringente para a validade de comando judicial que ordene sua remoção da internet. O fornecimento do URL é obrigação do requerente. Precedentes deste STJ. 5. A necessidade de indicação do localizador URL não é apenas uma garantia aos provedores de aplicação, como forma de reduzir eventuais questões relacionadas à liberdade de expressão, mas também é um critério seguro para verificar o cumprimento das decisões judiciais que determinarem a remoção de conteúdo na internet. 6. Em hipóteses com ordens vagas e imprecisas, as discussões sobre o cumprimento de decisão judicial e quanto à aplicação de multa diária serão arrastadas sem necessidade até os Tribunais superiores. 7. O Marco Civil da Internet elenca, entre os requisitos de validade da ordem judicial para a retirada de conteúdo infringente, a “identificação clara e específica do conteúdo”, sob pena de nulidade, sendo necessária a indicação do localizador URL. (…)”. (REsp 1.629.255/MG, rel. ª Min.ª Nancy Andrighi, Terceira Turma, j. 22.08.2017). RECURSO CONHECIDO E PROVIDO.

(TJ-SC – AI: 40129027820178240000 Itapema 4012902-78.2017.8.24.0000, Relator: Jorge Luis Costa Beber, Data de Julgamento: 09/11/2017, Primeira Câmara de Direito Civil)

EMBARGOS DE DECLARAÇÃO. RESPONSABILIDADE CIVIL. AÇÃO INDENIZATÓRIA. OBSCURIDAE. SANEAMENTO. ORDEM DE REMOÇÃO DE CONTEÚDO OFENSIVO. NECESSIDADE DE INDICAÇÃO DA URL VÁLIDA E ESPECÍFICA DA PÁGINA EM QUE INSERIDO. Apontada a existência de obscuridade no acórdão embargado, deve ser sanado o vício a fim de esclarecer a questão. Conforme dispõe o art. 19, § 1º, da Lei nº 12.965/14, há necessidade de indicação do endereço eletrônico válido onde foram postados os conteúdos que a parte agravada pretende a remoção. EMBARGOS DECLARATÓRIOS ACOLHIDOS, SEM EFEITO INFRINGENTE.

(TJ-RS – EMBDECCV: 70082984121 RS, Relator: Eugênio Facchini Neto, Data de Julgamento: 20/11/2019, Nona Câmara Cível, Data de Publicação: 22/11/2019)

Agora imaginemos a situação que envolva a comprovação de publicação do conteúdo, que se discuta o dano moral, uma difamação, envio de mensagens indevidas e dentre outras situações mais complexas (como uso indevido de marca ou propriedade intelectual).

Apenas o “printar”, atitude corriqueira e mais imediata dos usuários, da tela dos aparelhos é correta, mas não deve ser única para o ajuizamento de uma ação. Conforme será demonstrado, meramente a tela, o print é uma prova sem muita comprovação jurídica e apenas a sua juntada pode ser determinante entre a procedência da ação ou não.

Para que apenas o print tenha força probante, sem que seja comprovada a sua veracidade em etapas antes da ação, muitas vezes é necessária a anexação de outras provas que podem ser custosas do ponto de vista monetário e podem postergar o regular andamento da ação.

Veja que em uma ação judicial, o juiz ou o requerido (ré) podem solicitar a perícia no aparelho (computador ou celular) para atestar a veracidade do conteúdo demonstrado no print, o que pode tornar a ação mais morosa. Tal atitude que pode parecer exagerada para muitos é o que garante a segurança da mensagem.

Imagine o caso de alguém ajuizar algumas ações arguindo a cobranças indevidas via aplicativo WhatsApp ou algum comerciante arguir que o alguém ou algum concorrente esteja usando indevidamente a sua marca, agora imagine que as telas foram montadas para comprovar tal direito? Estar-se-ia a causar verdadeiras injustiças caso o juiz, ou o próprio réu, não exigisse provas mais robustas.

Ante a fácil manipulação das imagens pelo usuário, a cópia meramente da tela torna-se uma prova fraca do ponto de vista jurídico. Em que pese o art. 369[1] do Código de Processo Civil expressar que cabem as partes empregar todos os meios legítimos, ao juiz cabe a sua valoração para verificar se o direito é cabível ou não.

Logo, a captura da tela pode ser modificada antes de sua apresentação em juízo e sua comprovação nos autos, por meio de perícia ou prova testemunhal, pode tornar o processo moroso e mais custoso.

Antes do avanço dos usos tecnológicos e das Lawtechs (aplicativos ou softwares criados para desburocratizar e aperfeiçoar o judiciário em sentido amplo) o mais usual era a confecção de ata notarial para comprovar a existência e validade do print.

A Ata notarial, para ser confeccionada, deve a parte ou o advogado comparecer ao cartório de notas. A Ata nada mais é que a representação da expressão de algo sem qualquer juízo de valor realizada pelo cartorário. Nas palavras de Paulo Ferreira:

“Ata notarial é o instrumento público pelo qual o tabelião, ou preposto autorizado, a pedido de pessoa interessada, constata fielmente os fatos, as coisas, pessoas ou situações para comprovar a sua existência, ou o seu estado.”[2]

A Ata Notarial é prova e possui força probante maior que meramente o print de uma tela, visto que a atestado por cartório que o conteúdo é visto como tal pelo cartorário. O art. 384 do Código de Processo é expresso neste sentido:

Art. 384. A existência e o modo de existir de algum fato podem ser atestados ou documentados, a requerimento do interessado, mediante ata lavrada por tabelião.

Parágrafo único. Dados representados por imagem ou som gravados em arquivos eletrônicos poderão constar da ata notarial.

Logo, muitas empresas e pessoas começaram a adotar a Ata Notarial para comprovar uma imagem capturada na internet, ensejando maior validade jurídica aos fatos. Vejam que tal prova é valorado pelo Tribunal de Justiça de São Paulo:

APELAÇÃO – AÇÃO DE OBRIGAÇÃO DE FAZER CONSUBSTANCIADA EM FORNECER PLANO NACIONAL – INEXISTÊNCIA DE PRODUTO – PROVA DIABÓLICA – INEXISTÊNCIA – Prova que poderia ser produzida com a simples juntada dos produtos oferecidos pelo grupo, inclusive com a confecção de ata notarial que emprestaria força probante a print de tela – Ré que, entretanto, nem juntou documentos nesse sentido, nem requereu produção de provas, denotando desinteresse total na instrução – Dificuldade que poderia ser superada, mas não o foi por negligência da parte – Sentença mantida – Recurso desprovido.

(TJ-SP – AC: 10178407020188260100 SP 1017840-70.2018.8.26.0100, Relator: Costa Netto, Data de Julgamento: 29/05/2019, 6ª Câmara de Direito Privado, Data de Publicação: 29/05/2019)

Ação de obrigação de fazer c.c. indenização por danos morais. Sentença de improcedência. Compra e venda de aparelho televisor pela internet. Controvérsia acerca da própria existência do negócio jurídico. Ausência de prova acerca do “site” em que realizado o negócio. “Print” de tela admissível como possível indício, cuja prova contundente exigia a elaboração de ata notarial (art. 384, CPC). Fraude em ambiente virtual (“phishing”), do qual sobreveio alteração do código de barras do boleto para pagamento. Impossibilidade de atribuição de responsabilidade à ré por fato de terceiro. Sentença mantida. Apelo improvido.

(TJ-SP – AC: 10078536920178260609 SP 1007853-69.2017.8.26.0609, Relator: Soares Levada, Data de Julgamento: 26/10/2018, 34ª Câmara de Direito Privado, Data de Publicação: 26/10/2018)

Contudo, a produção da Ata Notarial não é barata e a depender da ocorrência do fato, ela pode se tornar ineficaz. Quanto aos valores, o preço praticado pelos Tabelionatos no Estado de São Paulo[3] é de R$ 466,87 (quatrocentos e sessenta e seis reais e oitenta e sete centavos) somente a primeira página e o valor de R$ 235,75 (duzentos e trinta e cinco reais e setenta e cinco centavos) pelas páginas adicionais, o que torna muito caro para a maioria da população a sua produção.

Assim, a depender do tamanho do conteúdo a ser transcrito e demonstrado, o valor da Ata Notarial pode ser superior a R$ 1.000,00 (mil reais). Outro percalço da Ata Notarial é a necessidade de algumas vezes levar o aparelho que contenha a imagem para a sua confecção pelo cartorário, além da parte se atentar ao horário de funcionamento dos cartórios de notas.

Outro problema da produção da Ata Notarial existe ante a dinamicidade da internet, visto que um conteúdo postado ou mensagem enviada pode ser apagado em questão de horas ou minutos, deixando a única comprovação da violação do direito perecer e a produção da prova custosa.

Verificando a fragilidade da questão e dos altos custos para a Ata Notarial, surgiram lawtechs que possuem o objetivo de desburocratizar e baratear a produção destes tipos de provas com a mesma validade probatória das Atas Notariais.

Antes de adentrar as novas ferramentas que tornam o processo mais rápido e barato da captura de telas, os artigos 369 em conjunto com o art. 411 do Código de Processo Civil, considera que um documento possa ser considerado autêntico quando estiver identificado por qualquer outro meio de certificação:

Art. 411. Considera-se autêntico o documento quando:

(…)

II – A autoria estiver identificada por qualquer outro meio legal de certificação, inclusive eletrônico, nos termos da lei;

Com a Pandemia do Covid-19, muitos advogados, operadores do direito e pessoas físicas/jurídicas ficaram impossibilitadas de confeccionar a Ata Notarial, visto a perda do poder aquisitivo ou a necessidade de comparecer ao cartório, começaram a surgir novas ferramentas que tornam mais ágil a validade da captura de tela.

Atualmente, a ferramenta mais utilizada é conhecida como Verifact, cujo papel é o registro online de fatos ocorridos na internet, com a mesma confiança e integridade dada à Ata Notarial. Também existem outros aplicativos que fazem a mesma função, como a OriginalMy.

Essas ferramentas registram as telas de forma remota sem que existam contaminações das imagens, e-mail, mensagem, conteúdos, dentre outros, assegurando e garantindo a integridade pelo uso do HASH[4]. Além de outros meios de assegurar a sua integridade e anterioridade, utiliza-se certificados ICP/BRASIL para garantir mais segurança.

Logo, os usuários ao verificarem alguma situação na internet, podem remotamente, de forma rápida e menos custosa, garantir a validade e a integridade da imagem a ser capturada.

Seguindo as tendências desta nova ferramenta, que pode ser utilizada por qualquer pessoa, o Ministério Público da Bahia decidiu utilizar-se dela para a captura de provas digitais, tornando o processo mais barato e ao mesmo tempo mais ágil. No mais, outras delegacias e órgãos já a utilizam. Para tanto, recorta-se trecho de reportagem publicada no Conjur sobre o assunto:

De acordo com a CEO e cofundadora da empresa de tecnologia, Regina Acutu, a Verifact permite o registro instantâneo da prova que, entre tantas funcionalidades, poderá ser utilizada contra os chamados haters da internet — ainda que as informações ofensivas venham a ser removidas mais tarde. “E tudo isso pode ser feito por um valor 20 vezes menor que o preço cobrado pela ata notarial em vários Estados do Brasil”, diz Regina.

(…)

Avaliada por juristas como “material de alta confiança probatória quanto à sua existência, origem e autenticidade”, a Verifact vem sendo cada vez mais utilizada e recomendada por advogados e investigadores de polícia. A ferramenta é citada, inclusive, no Manual de Interceptação Telefônica e Telemática do renomado delegado Higor Jorge, da Polícia Civil de São Paulo.

“A Verifact é uma plataforma on-line que permite a captura e a preservação de técnica de fatos ocorridos no ambiente online (…), automatizando práticas comuns na área forense digital e medidas técnicas efetivas contra fraude e manipulação no processo de registro”, diz Higor Jorge nas páginas 134 e 135 de seu livro.

Portanto, ao verificar algum ilícito na internet, o ideal é contatar imediatamente o seu advogado para garantir a prova e sua integridade, o qual saberá o melhor meio para a questão. Na impossibilidade de contato, tentar utilizar tais ferramentas para garantir a sua integridade e, não sendo possível, tentar obter outras provas além do print a ser capturado.

Logo, o print pode ser meio de prova, mas ante a possibilidade de manipulação da imagem, ela é uma prova frágil e, a depender da complexidade da ação, ela deve ser evitada, devendo ser utilizada outras ferramentas ou a produção da Ata Notarial para dar robustez a prova.

Referências:

A vítima de xingamentos na internet e as providências que devem ser tomadas

Prints de Conversas no WhatsApp servem como prova em ação judicial?

Não apague as suas mensagens de Whatsapp, elas podem ser usadas como prova!

MP da Bahia assina acordo técnico para registro de provas digitais

Fundamentação

Startup combate impunidade no meio digital dando agilidade ao registro de provas


[1] Disponível em: Art. 369. As partes têm o direito de empregar todos os meios legais, bem como os moralmente legítimos, ainda que não especificados neste Código, para provar a verdade dos fatos em que se funda o pedido ou a defesa e influir eficazmente na convicção do juiz.

[2] FERREIRA, Paulo Roberto Gaiger; RODRIGUES, Felipe Leonardo. Ata Notarial – Doutrina, prática e meio de prova, p. 112. São Paulo: Quartier Latin, 2010.

[3] Disponível em: https://www.1cartoriosjc.com.br/?pG=X19wYWdpbmFz&idPagina=73

[4] Conforme site do Wikipedia “Um hash (ou escrutínio) é uma sequência de bits geradas por um algoritmo de dispersão, em geral representada em base hexadecimal, que permite a visualização em letras e números (0 a 9 e A a F), representando um nibble cada. … Essa sequência busca identificar um arquivo ou informação unicamente.”.