Não obstante à importância das atividades reguladoras e fiscalizadoras do Banco Central (BACEN) que garantem a estabilidade e valorização da moeda nacional, bem como sua função exclusiva de emissão de moeda nacional, hoje utilizaremos este espaço para discorrer especificamente sobre a necessidade de um registro/declaração no BACEN: O Registro de Operações Financeiras (RDE-ROF).
A Circular 3.689/2013 do Banco Central determina, em seu artigo 18º, de forma geral, quais são as movimentações financeiras com o exterior que devem ser registradas no módulo RDE. Com relação específica ao Registro de Operações Financeiras, as movimentações que devem ser registradas no Módulo RDE-ROF são as tratadas no inciso II e seguintes, sendo elas:
Art. 18. Este título trata das normas e dos procedimentos relativos ao registro de capitais estrangeiros no País, de acordo com as Resoluções nº 3.844, de 23 de março de 2010, e nº 4.373, de 29 de setembro de 2014, e às movimentações financeiras com o exterior dele decorrentes, relativos às operações de:
(…)
II – crédito externo, incluindo arrendamento mercantil financeiro externo (leasing), empréstimo externo, captado de forma direta ou por meio da colocação de títulos, recebimento antecipado de exportação e financiamento externo;
III – royalties, serviços técnicos e assemelhados, arrendamento mercantil operacional externo, aluguel e afretamento;
IV – garantias prestadas por organismos internacionais em operações internas de crédito; e
V – capital em moeda nacional – Lei nº 11.371, de 28 de novembro de 2006.
Em um artigo anterior já tratamos, de forma geral, sobre a necessidade e utilidade dos Registros Declaratórios Eletrônicos (RDE) feitos ao BACEN tratando do RDE-IED, RDE-ROF e RDE-Portfólio que está disponível aqui.
O RDE-ROF possui como finalidade formalizar o registro de capitais estrangeiros ingressados no Brasil sob a forma de Operações Financeiras. Assim, podemos dizer que o RDE-ROF possui como objeto as relações de crédito externo existentes entre um residente e um não residente que não são realizadas via aporte de capital em sociedades nacionais.
A título exemplificativo, operações como Empréstimos Diretos, Títulos, Financiamento à importação, Recebimento antecipado de exportações, Arrendamento mercantil, os direitos de propriedades (royalties), serviços de tecnologia, incluindo as operações de repactuação, assunção e conversão são de registro obrigatório no módulo RDE-ROF do BACEN.
O RDE-ROF, diferentemente das demais modalidades de registro, não possui uma periodicidade de declaração, sendo que sua realização está vinculada ao momento de celebração de algum tipo de contrato que se encaixe sob suas características.
Assim, não há o que se dizer em prazo ou periodicidade da declaração, mas sim em validade e existência do contrato celebrado, uma vez que sem o número de registro de RDE-ROF emitido pelo BACEN não há como se realizar por uma instituição financeira uma remessa de valores ao exterior.
No caso de não ser efetuada a declaração RDE-ROF em uma situação em que ela seja necessária, no momento de emitir ou receber o pagamento envolvendo entidades internacionais, a Instituição Financeira, geralmente, irá parar a transação e pedirá o registro do RDE-ROF no momento de se formalizar o contrato de câmbio.
Com relação aos procedimentos de registro das operações no módulo de registro do RDE-ROF, cada Operação Financeira, conforme acima previamente descrita, possui uma forma de registro própria, sendo que, em alguns casos (tais como contratos de cessão de marca, tecnologia, know-how e etc), é necessário a averbação prévia do contrato da operação no Instituto Nacional de Propriedade Industrial (INPI) antes de requerer o registro junto ao BACEN, sendo imprescindível a realização dessa averbação.
Para mais informações e para evitar problemas com este tipo de operação, entre em contato conosco.
1. Com o advento da tecnologia, muitos de nossos dados são armazenados e, em algumas vezes, compartilhados sem que nós tenhamos ideia de tal situação. Visto que atualmente a população e as empresas começaram a valorizar a dar a devida importância aos dados, em especial após diversos escândalos de vazamento.
2. Visando assegurar o maior bem que atualmente existe, a informação, Lei Geral de Proteção está em vigor para assegurar que as empresas e pessoas físicas cuidem dos dados que não lhe pertençam.
3. Para exemplificarmos a importância dos dados pessoais e como a todo momento disposto deles, é crível dizer que em funções tão cotidianas nossos dados são compartilhados ou utilizados, em especial quando moramos em edifícios, como: ao utilizarmos a biometria de acesso ao condomínio, gravações de câmeras de segurança, envio de e-mails, pagamento de boletos à administradora, preenchimento de formulários e até mesmo alguns questionamentos em assembleia que possam identificar ou expor dados sensíveis.
4. A Lei Geral de Proteção de dados tem como fim que as empresas, de um modo geral, se adequem quando à coleta, transporte, compartilhamento de informações e, em especial, a indicação da finalidade da coleta de um determinado dado.
5. Assim, existe o primeiro campo de discussão da aplicação da LGDP nos condomínios, visto que referida regra é exigível a um ente dotado de personalidade jurídica. Juridicamente falando e um leitura fria da lei, seria crível supor que os Condomínios não necessitariam se adequar a LGPD, pois não possuem personalidade jurídica.
6. Além de não possuírem qualquer personalidade jurídica, os condomínios não possuem qualquer finalidade econômica para a coleta de dados dos proprietários das unidades. Contudo, considerando que a finalidade da Lei Geral é a proteção de dados de modo geral, é perfeitamente cabível algumas de suas implicações nos condomínios, visto que o bem maior é a proteção a informação de um determinado indivíduo, tanto que é recomendável a sua adequação pela Associação dos Condomínios Residenciais e Comerciais.
7. Logo, mesmo que o Condomínio não tenha personalidade jurídica ou finalidade econômica na coleta dos dados, é previsível que o vazamento de uma gravação de um proprietário ou de informações pessoais possam ensejar em penalidades em diversas esferas, em especial a depender da sensibilidade do dado indevidamente vazado ou compartilhado.
8. Por uma questão de segurança, é ideal tais entes adotarem práticas que se adequem a LGPD, bem como os funcionários do condomínio e terceirizadas que acessem tais informações. À título de exemplo, imaginemos que o zelador ou algum empregado tenha acesso a uma cena peculiar de um morador e este repasse indevidamente em um grupo de aplicativos. Veja que estaríamos aqui de uso indevido destes dados, mesmo que não há maldade no repasse da gravação.
9. Além do acesso de gravações, muitos dados sensíveis são compartilhados cujos vazamentos ensejam em diversas complicações, sendo eles a biometrias nos termos do art. 5º da LGPD.
10. Conclui-se que mesmo que os Condomínios não possuam personalidade jurídica e finalidade econômica, devem sim prezar pela preservação e a adequação à Lei Geral de Proteção de Dados dos dados dos condôminos.
11. A devida adequação visa, especialmente, evitar problemas de cunho judicial e administrativos, motivo que deve o Condomínio em conjunto com as administradoras, empresas terceirizadas, funcionários e demais que tenham acesso aos dados a instrumentalização correta e o devido conhecido da Lei Geral de Proteção de Dados.
Mais de um ano se passou desde o início da pandemia da Covid-19 e o cenário apenas se intensificou, resultando em uma segunda onda de contágio com medidas restritivas severas na tentativa de reduzir a disseminação e contágio da população.
Em 2020, o governo federal criou o Programa Emergencial de Manutenção do Emprego e da Renda (BEm), por meio da Medida Provisória n.º 936, que teve como objetivo amenizar os impactos da pandemia, oferecendo condições para que as empresas pudessem enfrentar este período preservando empregos formais. O programa previa que o trabalhador, juntamente com o empregador, que optasse pela redução da jornada de trabalho, receberia o valor proporcional ao seguro-desemprego, calculado de acordo com o salário dos últimos três meses.
Diante disso, por meio do referido programa foram feitos mais de 20 milhões de acordos entre trabalhadores e empregadores em todo o país, prevendo a redução proporcional de jornada de trabalho e de salários ou a suspensão temporária do contrato de trabalho.
Devido ao agravamento da pandemia da Covid-19, o Governo Federal vai retomar o Programa Emergencial de Manutenção do Emprego e da Renda (BEm), porém com mudanças, confira a legislação atual e as propostas futuras.
1ª Fase do Programa – MP 936/2020 – Lei 14.020/2020 (BEm 2020)
A Medida Provisória (MP) 936 foi convertida na lei 14.020/2020 e publicada no dia 06 de julho de 2020. A MP dispunha sobre a possibilidade de suspender o contrato de trabalho ou reduzir a jornada e o salário, durante a pandemia, tendo sido estendida até dezembro de 2020.
De acordo com os critérios do ano passado, a MP 936 trouxe a possibilidade do trabalhador e empregador firmarem um acordo para redução de jornada e salário em 25%, 50% ou 70%:
Redução de jornada e salário em 25% – A empresa paga 75% do salário e o governo os outros 25%;
Redução da jornada e salário em 50% – A empresa paga 50% do salário e o governo os outros 50%;
Redução de jornada e salário em 70% – A empresa paga 30% do salário e o governo os outros 70%.
Sobre a suspensão temporária do contrato de trabalho, o valor da remuneração variava conforme o faturamento da empresa. Por exemplo, se uma empresa considerada pequena faturou até R$ 4.800.000,00 em 2020, o funcionário recebia 100% do seguro-desemprego. Porém, se uma empresa de grande porte faturou mais que R$ 4.800.000,00 em 2020, o funcionário recebia 70% do seguro-desemprego e a empresa teria que completar os 30% do salário do funcionário obrigatoriamente.
Entenda a proposta atual – 2ª Fase do Programa (BEm 2021)
A proposta elaborada pela equipe econômica dispõe que o novo programa deve valer por quatro meses e, assim como o anterior, o seu custeio será de responsabilidade do Fundo de Amparo ao Trabalhador (FAT), gerenciador de pagamentos do seguro-desemprego. Porém, para ser aprovado deve ter as despesas inclusas no teto de gastos e no orçamento deste ano.
Ademais, o programa que é chamado de “BEm” conforme o lançamento no ano passado, tem nova opção de nome, segundo o Ministro da Economia, Paulo Guedes. Ele pretende alterar para “Seguro-emprego”.
A expectativa é que o programa siga o mesmo modelo do ano passado, apesar da possível mudança de nome.
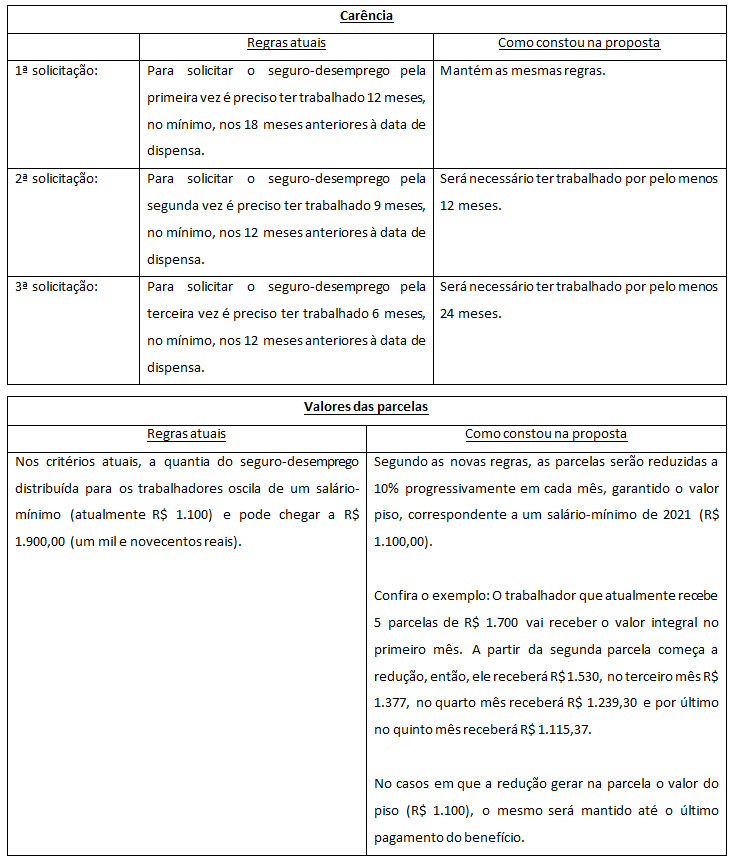
A proposta de reformulação do FAT, objetiva reduzir de forma segmentada as parcelas do seguro-desemprego e aumentar o tempo de carência para as pessoas que já receberam o seguro, da seguinte forma:
Análise Presidencial
Ocorre que a proposta, elaborada pela equipe econômica para reeditar o BEm, não passou pelo crivo político do presidente Jair Bolsonaro e passará por ajustes, uma vez que não agradou o presidente o fato do programa ser custeado com os recursos do FAT, que banca o seguro-desemprego.
Inicialmente, a equipe econômica queria a antecipação de parte do seguro-desemprego para o trabalhador seguir empregado. Depois passou a prevalecer a ideia de o FAT assumir todo o custo por meio de uma reformulação que previa mudanças nas regras de concessão do seguro-desemprego tornando, em algumas situações, o acesso mais restritivo devido ao aumento do prazo de carência ou redução escalonada do valor das parcelas.
A proposta pretende antecipar o seguro-desemprego, pois em vez do trabalhador ser demitido, acionar o seguro-desemprego e receber 05 (cinco) parcelas de R$ 1.100,00 (um mil e cem reais), como é feito tradicionalmente, seria melhor ele receber 11 (onze) parcelas de R$ 500,00 (quinhentos reais) e continuar empregado.
Desta forma, os R$ 500,00 (quinhentos reais) seriam pagos para complementar a renda no caso de suspensão do contrato de trabalho ou da redução proporcional de jornada e salário, as duas hipóteses do BEm.
O problema é que, no fundo, isso seria uma antecipação do seguro-desemprego. Se o trabalhador fosse demitido depois, não disporia mais desse recurso.
As alternativas que foram apresentadas ao presidente da república ainda contemplavam o uso do FAT, pois segundo a equipe econômica, é a única forma encontrada para financiar o programa, uma vez que não há recursos orçamentários para retomar o BEm no formato de 2020, uma vez que no ano passado foram gastos R$ 33,5 bilhões de reais com o programa.
Neste sentido, para utilizar recursos do orçamento, como é o desejo de integrantes da ala política do governo, será necessário fazer um novo crédito extraordinário, da mesma forma que foi viabilizado o auxílio emergencial, porém a equipe de Guedes resiste a essa solução.
Os estudos seguem a toque de caixa, o governo pretende editar uma Medida Provisória para permitir a prorrogação do BEm e deve anunciar o programa ainda neste mês. Consequentemente, a medida entrará em vigor após assinatura do presidente Jair Bolsonaro.
Por definição, a Sociedade de Propósito Específico (SPE) é uma espécie de organização empresária que possui personalidade jurídica e existe para a persecução de um objeto específico e pré-determinado, sendo encerrada, como regra, quando atinge a execução total de seu objeto social.
Sua previsão legal está indiretamente tratada no parágrafo único do artigo 981 do Código Civil[1] ao dizer que a atividade econômica da sociedade pode se restringir à realização de um ou mais negócios pré-determinados e específicos.
A SPE não é um novo tipo societário, ou seja, sua constituição se dá através do procedimento comum de constituição de uma sociedade limitada ou anônima, a depender da formatação escolhida pelo(s) sócio(s), sendo devidamente registrada no respectivo órgão de registro competente.
Esta sociedade é caracterizada por separar os recursos aportados por seus sócios, sendo garantido que ela não será utilizada para executar quaisquer outros negócios que não àquele inicialmente previsto em sua criação. Essa característica de segregação e especificidade traz vantagens de controle e confiança aos sócios e todos aqueles que eventualmente se relacionem com a SPE, tais como credores e outros.
Assim, a SPE proporciona uma grande transparência com relação aos recursos financeiros que lhe são conferidos, uma vez que não haverá a possibilidade de confusão entre o fluxo de capital da controladora ou de nenhum outro ente da estrutura e o da SPE, que possui seus ativos destinados à persecução de uma atividade específica. Este conceito faz com que, na prática, haja uma distinção clara sobre o patrimônio da SPE e o patrimônio de qualquer outro ente participante da estrutura, trazendo uma grande facilidade para se identificar os recursos que foram aportados na SPE e sua respectiva alocação.
Para efeitos gerais, como principais características da SPE, podemos citar os seguintes pontos:
· A SPE deve ser constituída por meio de contrato social, quando sociedade limitada, ou estatuto social, quando sociedade anônima, devidamente registradas e arquivadas no órgão competente;
· A SPE possui patrimônio próprio não relacionado ao patrimônio dos sócios, uma vez que os sócios são apenas detentores das quotas/ações da SPE;
· A SPE possui contabilidade e tributação própria;
· Negócios com terceiros podem ser feitos diretamente em nome da SPE, tais como a contratação de pessoal, maquinário, aluguel de imóveis, financiamento bancário e demais atividades que fazem parte do curso do negócio;
· SPE pode adotar um regime tributário diferente do adotado pelos sócios.
Com relação às suas formalidades de registro, até abril de 2017 era obrigatório a utilização da denominação “SPE” no nome empresarial da sociedade, conforme constava na Instrução Normativa DREI 10/2013 e 15/2013. Contudo, a partir da publicação da Instrução Normativa DREI 38/2017, reforçada pela Instrução Normativa 81/2020, a utilização da partícula “SPE” passa a ser opcional e não mais obrigatório.
A UTILIZAÇÃO DA SPE EM INCORPORAÇÕES IMOBILIÁRIAS
A Sociedade de Propósito Específico é regularmente utilizada no mercado imobiliário para a execução de incorporações imobiliárias, que possui seu conceito regularmente definidos pelo parágrafo único do artigo 28 da Lei 4.591/64[2].
Para sua utilização no mercado imobiliário foi criado o regime de afetação patrimonial por meio da Medida Provisória 2.221/01, sendo posteriormente revogada e mais bem definida na Lei 10.931/04 que regulamentou, definitivamente, a existência do patrimônio de afetação.
O Patrimônio de afetação visa garantir aos investidores em incorporações imobiliárias que, em caso de falência da incorporadora, o patrimônio e a atividade da SPE não serão afetados.
Sob o ponto de vista histórico, o patrimônio de afetação foi criado após a falência da Encol S.A. Engenharia, Comércio e Indústria, uma construtora civil que, no momento de sua falência não conseguiu terminar mais de 700 obras iniciadas trazendo grande prejuízo aos investidores e uma consequente insegurança de investimento no mercado imobiliário.
Assim, a criação do instituto do patrimônio de afetação, além de criar mecanismos para dificultar que o incorporador conseguisse desviar o financiamento de uma obra para outra ou ainda para uma atividade diversa daquela pré-estabelecida, foi estabelecido com a intenção de que eventual falência, ou qualquer tipo de problema de solvência de menor grau na incorporadora, não afete as atividades e incorporações a serem realizadas pela SPE, consequentemente retomando a confiança de investimento no mercado imobiliário.
Por fim, sob a ótica tributária, o patrimônio de afetação é tributado por um Regime Especial de Tributação que, além de possuir alíquotas mais favorecidas, institui a unificação de tributos e recolhimentos federais relativos às atividades da SPE.
A UTILIZAÇÃO DA SPE NA PARCERIA PÚBLICO PRIVADA
A SPE ainda é regularmente utilizada na constituição de Parcerias Público Privada (PPP’s). Sua utilização foi prevista na regulamentação de tal instituto no artigo 9º da Lei 11.079/04, ao prever o seguinte:
Art. 9º Antes da celebração do contrato, deverá ser constituída sociedade de propósito específico, incumbida de implantar e gerir o objeto da parceria.
A Lei acima mencionada criou o sistema de PPP’s para viabilizar a realização de investimentos e execuções de serviços em setores públicos que não comportariam a utilização do sistema tradicional de concessão de serviços por não serem economicamente viáveis e, consequentemente, não serem atrativos para o setor privado, como por exemplo os setores educacional e prisional.
Em tese, no sistema de PPP’s, alguma entidade privada irá se responsabilizar por executar uma obra ou serviço à um setor público que será, quando finalizada, disponibilizada aos usuários, ao passo em que, pelos serviços e estruturas fornecidos, receberá o pagamento pelo ente público por meio do pagamento de tarifas e/ou remuneração direta contratualmente pré-estabelecida.
Como já descrito anteriormente, é obrigatório que essas parcerias ocorram por meio da constituição de uma SPE, o que se justifica pela facilidade de controlar o fluxo de recursos
envolvidos na operação trazendo mais transparência na relação existente entre o ente público e o privado.
CONCLUSÃO
Assim, com base no conteúdo acima mencionado, é possível se compreender que a SPE é uma sociedade que possui personalidade jurídica própria, porém não constitui um tipo societário, sendo constituído sob as opções societárias legalmente presentes no Brasil, sendo que possui um objeto pré-determinado e suas ações devem ser voltadas para a execução exclusiva deste objeto.
Sua segregação de recursos por meio do patrimônio de afetação faz com que ela seja uma opção altamente viável para a realização de incorporações imobiliárias, sendo certo que este mesmo motivo (clareza de contas, alocação de recursos pré-definida e transparência financeira) fez com que ela fosse determinada como o meio para a celebração de Parceria Público Privada.
No caso de necessidade de mais informações sobre o tema, entre em contato com nossa equipe.
_____________
[1] Art. 981. Celebram contrato de sociedade as pessoas que reciprocamente se obrigam a contribuir, com bens ou serviços, para o exercício de atividade econômica e a partilha, entre si, dos resultados.
Parágrafo único. A atividade pode restringir-se à realização de um ou mais negócios determinados.
[2] MOTA, Jessica Cristina Coitinho, Da importância jurídica do regime de afetação patrimonial nas incorporações imobiliárias, Revista dos Tribunais Online, Vol. 82/2017, p. 155-181, Jan-Jun 2017, DTR\2017\2477
[3] Art. 28. As incorporações imobiliárias, em todo o território nacional, reger-se-ão pela presente Lei.
Parágrafo único. Para efeito desta Lei, considera-se incorporação imobiliária a atividade exercida com o intuito de promover e realizar a construção, para alienação total ou parcial, de edificações ou conjunto de edificações compostas de unidades autônomas.
Recentemente, o Supremo Tribunal Federal finalizou o julgamento do Tema 1.020 da Repercussão Geral e deu provimento ao Recurso Extraordinário do Contribuinte, fixando a tese de que “É incompatível com a Constituição Federal disposição normativa a prever a obrigatoriedade de cadastro, em órgão da Administração Municipal, de prestador de serviços não estabelecido no território do Município e imposição ao tomador da retenção do Imposto Sobre Serviços – ISS quando descumprida a obrigação acessória”.
A exigência de cadastro prévio pelos Municípios para prestadores de serviços domiciliados fora de sua jurisdição é algo bastante comum, que por meio de tal iniciativa buscam impedir a evasão fiscal praticada por algumas empresas que optam por constituir sua sede em municípios com alíquota menor de ISS, enquanto continuam prestando serviços em local diverso.
Além de gerar um ônus para o prestador, acaba ocorrendo a bitributação, pois o imposto é retido pelo tomador dos serviços e exigido pelo município de origem.
Em decorrência da fixação da tese, os eventuais débitos de ISS lançados pelo Município em face do tomador de serviços que contrata prestador de fora, são indevidos, sendo passível de restituição ou a compensação dos valores pagos nos últimos cinco anos.
Cumpre ressaltar que em razão da questão ter sido julgada com repercussão geral, a administração tributária Municipal de qualquer cidade do país está obrigada a seguir o entendimento do STF, ou seja, deixar de exigir o cadastro prévio do prestador sediado fora do município e o ISS do tomador.
Desta sorte, todas as empresas que contrataram serviços nos últimos anos têm um potencial crédito que poderá ser levantado. A Equipe tributário do Veiga se coloca à disposição para ajudar nossos clientes no levantamento desta oportunidade.
O processo de execução pode ser definido como um conjunto de atos que, independentemente da vontade do devedor ou dos garantidores, permite a invasão de seu patrimônio para, à custa dele, realizar o resultado prático desejado concretamente pelo direito material objetivo (DINAMARCO, Cândido Rangel. Execução civil. 7ª ed. São Paulo: Malheiros, 2000. p. 115).
Assim, é pela execução forçada que “(…) o Estado-Juiz invade o patrimônio do devedor de obrigação de pagar e, independentemente da vontade deste, expropria seus bens em favor do credor”. (ZAHR FILHO, Sergio. Penhora: Exame da técnica processual à luz da realidade econômica e social. Dissertação de Mestrado em Direito, Faculdade de Direito da USP. São Paulo, 2009. p. 64).
Para atingir o bem de família, ou o imóvel do devedor principal ou ele fiador, a própria lei e a constituição federal aplicam entraves, evitando que se evite a banalização das medidas persecutórias em face ao direito à moradia dos devedores.
A existência de limites é deduzida a partir do artigo 591 do CPC (dentre outros dispositivos legais), segundo o qual “O devedor responde, para o cumprimento de suas obrigações, com todos os seus bens presentes e futuros, salvo as restrições estabelecidas em lei.”
Ao analisar o referido dispositivo, Willis Santiago Guerra Filho (Responsabilidade patrimonial e fraude à execução. RP65/174) ensina que:
O disposto no CPC 591 permite inferir as seguintes regras: a) o objeto da execução são todos os bens que se encontram no patrimônio do devedor, ainda que não lhe pertencesse no momento em que se obrigou; b) as limitações à responsabilidade patrimonial somente são admissíveis quando expressamente declaradas em lei, constituindo-se em casos de impenhorabilidade de bens (g.n.).
Assim, ao mesmo tempo em que a legislação processual estabelece a regra geral da responsabilidade patrimonial do devedor, também permite que se crie – igualmente por meio de lei – exceções a tal regra.
Uma das várias exceções legais encontram-se prevista no caput do artigo 1º da Lei Federal nº 8.009, de 29 de março de 1990, que dispõe sobre a impenhorabilidade do bem de família, nestes termos:
Art. 1º O imóvel residencial próprio do casal, ou da entidade familiar, é impenhorável e não responderá por qualquer tipo de dívida civil, comercial, fiscal, previdenciária ou de outra natureza, contraída pelos cônjuges ou pelos pais ou filhos que sejam seus proprietários e nele residam, salvo nas hipóteses previstas nesta lei.
Dessa forma, o imóvel residencial da entidade familiar é em regra impenhorável, existindo exceções previstas na própria lei.
Entre elas, há casos que o devedor originário não possui bens para garantir a dívida, vindo a execução a atingir o fiador de contrato de locação para o seu pagamento. Em determinados casos, além da figura do fiador, a dívida é garantida pelo imóvel do fiador, dando segurança contratual ao locador do imóvel que eventual inadimplência, poderá reaver o seu crédito.
O próprio Supremo Tribunal Federal, no tema 295, entendeu da possibilidade de penhora do bem de família do fiador do contrato de locação, o qual exarou a seguinte tese:
Tese: É constitucional a penhora de bem de família pertencente a fiador de contrato de locação, em virtude da compatibilidade da exceção prevista no art. 3°, VII, da Lei 8.009/1990 com o direito à moradia consagrado no art. 6° da Constituição Federal, com redação da EC 26/2000.
Ementa: CONSTITUCIONALIDADE DA PENHORA DO BEM DE FAMÍLIA DO FIADOR. RATIFICAÇÃO DA JURISPRUDÊNCIA FIRMADA POR ESTA SUPREMA CORTE. EXISTÊNCIA DE REPERCUSSÃO GERAL.
Ante este entendimento, foi reconhecida que é legal a penhora do bem de família dado em garantia de contrato de locação, conforme recorte:
Art. 3º A impenhorabilidade é oponível em qualquer processo de execução civil, fiscal, previdenciária, trabalhista ou de outra natureza, salvo se movido:
(…) VII – por obrigação decorrente de fiança concedida em contrato de locação. (Incluído pela Lei nº 8.245, de 1991)
Nos termos do Supremo Tribunal Federal, a decisão versava de forma exclusiva aos contratos de locação sem fins comerciais, dando validade a penhora do imóvel dado em garantia em contrato de locação do fiador deste contrato.
Agora, o entendimento é divergente quando o imóvel do fiador é dado em garantia ao contrato de locação comercial, entendendo o Supremo Tribunal Federal neste caso a impenhorabilidade do imóvel. Para tanto, segue um pequeno resumo da decisão exarada no site Conjur:
O entendimento consolidado na decisão desta segunda é que não deve se exigir sacrifício do bem de moradia do fiador para satisfazer o crédito do locador ou estimular a livre iniciativa. O fiador estaria, portanto, sofrendo consequências desproporcionais em detrimento do real devedor.
A MM. Carmen Lúcia destacou diversos julgados do próprio Supremo Tribunal Federal já reconheceu a impenhorabilidade do imóvel dado em contrato locação comercial. Entre os diversos julgados destacados, verifica-se que diferente do contrato de locação residencial, que visa assegurar o direito á moradia, o contrato de locação comercial visa assegurar a livre iniciativa.
Outro ponto destacado pela Ministra foi destacar que diferente do imóvel de locação residencial, nos contratos de locação comercial, o devedor principal goza de situação mais benéfica do que ao conferida ao fiador do imóvel, nos termos do trecho destacado da decisão que serviu de molde a da Ministra Carmen Lúcia.
Não se vislumbra justificativa para que o devedor principal, afiançado, goze de situação mais benéfica do que a conferida ao fiador, sobretudo porque tal disparidade de tratamento, ao contrário do que se verifica na locação de imóvel residencial, não se presta à promoção do próprio direito à moradia.
Assim, o tribunal adotou uma tese de assegurar, neste caso, o direito à moradia frente contrato de locação de comercial. Tal entendimento, visto que foi exarado em fevereiro de 2021, ainda não é possível determinar os seus efeitos práticos aos contratos existentes e eventual impossibilidade de empresas firmarem a locação de imóveis, visto que muitas vezes não existe outra garantia.
Nestes termos e conforme entendimento agora consolidado do Supremo Tribunal
Federal, o imóvel dado em garantia de locação comercial não pode ser penhorado, existindo a exceção também já exarada pelo próprio Tribunal quanto ao contrato de locação residencial. No mais, não é possível ainda prever os efeitos de tal decisão no comercial.
PARA AS SOCIEDADES QUE ADOTAM O ANO CIVIL COMO ANO FISCAL, O PRAZO FINAL PARA PRESTAÇÃO DE CONTAS É 30 DE ABRIL DE 2021.
O Código Civil determina, no seu artigo 1.078, que a prestação de contas do administrador, em sede de Assembleia de Sócios, deve realizar-se, ao menos uma vez por ano, até no máximo quatro meses após o fim do exercício social, e deve deliberar sobre o balanço patrimonial e o resultado econômico da sociedade.
Para Sociedades de Grande Porte (ativo total superior a R$ 240.000.000,00 (duzentos e quarenta milhões de reais) ou receita bruta anual superior a R$ 300.000.000,00 (trezentos milhões de reais), aplicam-se as regras das Sociedades por Ações no tocante à escrituração e elaboração de demonstrações financeiras, além da obrigatoriedade de auditoria independente por auditor registrado na CVM, nos termos do art. 3º e parágrafo único da Lei 11.638/2007.
O balanço patrimonial e o balanço de resultado econômico devem ser disponibilizados pelos administradores, por escrito, aos sócios, com até 30 dias de antecedência da realização da assembleia ou reunião de sócios.
Na hipótese de não apresentação dos documentos necessários para a prestação de contas por parte do administrador, os sócios que não exercem a administração poderão propor uma Ação de Prestação de Contas, nos termos do art. 550 do Código de Processo Civil.
Todos os sócios, exceto sócios administradores, devem votar pela aprovação ou não das contas, podendo ainda aprová-las com ressalvas.
Se a aprovação do balanço patrimonial e do balanço de resultado econômico for feita sem ressalvas, os administradores não mais poderão ser responsabilizados pelos atos praticados, salvo erro, dolo ou simulação.
Caso identifique-se qualquer hipótese de fraude, dolo, erro ou simulação na prestação de contas, após aprovadas, esta poderá ser anulada no prazo máximo de dois anos, a partir da sua aprovação.
Importante ressaltar que para requerimento de recuperação judicial, pedido de autofalência, defesa contra ações falimentares, bem como para a aprovação de algumas linhas de crédito, junto a instituições financeiras, e até a participação em determinados processos licitatórios, é necessário a apresentação das contas, devidamente aprovadas.
Para mais informações sobre o assunto, entre em contato com a nossa equipe.
Desde os tempos antigos, diversas foram as atividades comerciais realizadas que acompanharam as evoluções das relações sociais, e uma delas, e que existe até hoje, é a compra e venda de imóveis. Dentro desta atividade, podemos mencionar a de compra de imóveis e arremate em hastas públicas.
Nessa linha, uma das principais discussões entre o Fisco Municipal e o contribuinte/arrematante destes imóveis é o momento de sua responsabilidade quando do arremate de determinado imóvel em hasta pública, em relação, especialmente, ao pagamento do IPTU.
Com relação ao tema, o CTN [1] estabelece algumas diretrizes, vejamos:
Art. 130. Os créditos tributários relativos a impostos cujo fato gerador seja a propriedade, o domínio útil ou a posse de bens imóveis, e bem assim os relativos a taxas pela prestação de serviços referentes a tais bens, ou a contribuições de melhoria, subrogam-se na pessoa dos respectivos adquirentes, salvo quando conste do título a prova de sua quitação.
Parágrafo único. No caso de arrematação em hasta pública, a sub-rogação ocorre sobre o respectivo preço
Diante da leitura do dispositivo acima mencionado, significa dizer que os débitos de IPTU anteriores à arrematação sobre imóvel adquirido em hasta pública (leilão judicial) não podem ser transferidos para o arrematante. Cabe ressaltar que pela própria natureza do ato de arrematação, tem o condão de retirar o encargo tributário que recai sobre o imóvel para o arrematante, transferindo-o sem ônus ou responsabilidade tributária sobre eventual débito.
Recentemente, o TJ SP analisou quem seria o responsável pelo pagamento do IPTU na hipótese em que, entre a arrematação e a expedição da carta de arrematação transcorre um período. O tribunal paulista decidiu que os créditos originados entre a lavratura do auto de arrematação e a expedição da respectiva carta de arrematação não podem ser exigidos do arrematante, confira-se [2]:
“… o contribuinte do IPTU é o `proprietário do imóvel, o titular do seu domínio útil, ou o seu possuidor a qualquer título´(art. 34 do CTN). O mero ato de arrematação, entretanto, ainda que formalizado pela assinatura do respectivo auto, não tem o condão de, por si só, tornar proprietário o arrematante. Só com a expedição da carta de arrematação é que o arrematante passa à condição de habilitado, de um lado, a reclamar a imissão na posse do imóvel, e de outro a levar o título ao registro imobiliário.
Em outras palavras, malgrado estar perfeita e acabada a arrematação do bem imóvel, com a assinatura do auto, disso não decorre ser o arrematante, desde aquele momento, responsável tributário pelo IPTU em questão, por certo que, nos exercícios anteriores à expedição da referida carta, ele não se revestia de nenhuma das condições que o tornasse contribuinte do IPTU, previstas no citado art. 34 do CTN”.
Pelo quanto acima exposto, foi que o TJ SP concluiu que a responsabilidade do arrematante pelo imposto somente se inicia no momento da expedição de carta de arrematação.
Por fim e não menos importante, ressaltamos que a jurisprudência do STJ entende que, existindo expressa alusão no edital de hasta pública que a responsabilidade dos débitos do IPTU é do arrematante, a responsabilidade pelo pagamento dos débitos tributários que recaiam sobre o bem imóvel passa a ser do arrematante, mesmo que anteriores à arrematação.
Nossa equipe está totalmente à disposição para orientá-los sobre questões desta natureza.
A Sociedade em Conta de Participação (SCP), quando comparada aos demais tipos societários legalmente previstos, possui uma série de particularidades e características que a torna altamente atrativa e eficaz para a concretização estratégica de algumas operações e/ou investimentos.
Conforme trazido pelo artigo 993 do Código Civil1, a SCP, independente de eventual registro em qualquer órgão administrativo, não possui personalidade jurídica, o que significa dizer que a constituição dela independe de qualquer formalidade e o contrato social é válido somente entre os sócios sem obrigar-lhes perante terceiro, resultando no fato de que a SCP somente existirá por meio da figura do sócio ostensivo, sem vincular em nada perante terceiros o sócio participante.
Tal fato se justifica ao compreendermos que na SCP existem duas espécies de sócios: o sócio ostensivo e o sócio participante. O primeiro é aquele que exerce e administra as atividades da SCP, atuando por meio de estrutura própria para a finalidade econômica da SCP, ao passo em que o segundo é o responsável por fornecer os recursos (sejam ele financeiros ou não) para a execução da atividade da SCP.
Sobre o assunto, Fábio Ulhoa Coelho2 diz o seguinte:
“É o sócio ou sócios ostensivos – estes em conjunto ou separadamente – que assumem, como obrigação pessoal, as obrigações da sociedade. E assim sendo, em se tratando de responsabilidade pessoal, não há o que se falar de subsidiariedade ou limitação. Os sócios ostensivos, desta forma, respondem ilimitadamente pelas obrigações que, em nome próprio, assumirem para o desenvolvimento do empreendimento comum. Já os sócios participantes não respondem senão perante os ostensivos e na forma do que houver sido pactuado, ou seja, limitada ou ilimitadamente, de acordo com o previsto no contrato firmado entre eles”.
Assim, logo de início, já podemos destacar a principal característica da SCP que a diferencia das demais, sendo esta a não constituição de personalidade jurídica que, por sua vez, resulta na atuação da sociedade pela figura do sócio ostensivo, sem expor os sócios participantes ou obrigá-los com qualquer relação diante de terceiros.
Contudo, a regra de não responsabilização do sócio participante perante terceiros esbarra em uma exceção trazida pelo parágrafo único do artigo 993 do Código Civil3, ao dizer que caso o sócio participante tome parte na relação do sócio ostensivo, isto é, interfira ativamente na execução da atividade econômica da SCP, este responderá solidariamente como ostensivo nas obrigações onde tenha interferido.
Sobre a atividade econômica a ser desempenhada pela SCP, a única exigência legal sobre este aspecto está disposta no artigo 991 do Código Civil4 ao dizer que a atividade constitutiva do objeto social será desempenhada pelo sócio ostensivo. Tal afirmação resulta no entendimento de que o objeto social da SCP deverá seguir o objeto social do sócio ostensivo a fim de não fazer com que o sócio ostensivo exerça uma atividade fora de seu objeto social e, consequentemente, cometa uma fraude fiscal.
Diante do conceito acima exposto e das disposições legais demonstradas, podemos elencar as seguintes características da SCP:
· A constituição de uma SCP não está vinculada ou relacionada com qualquer tipo de formalidade, comprovando-se sua existência por todos os meios de direito;
· Uma vez que a SCP não possui personalidade jurídica, ela não possui nenhuma relação com terceiros;
· Não possui patrimônio próprio ou capital social, sendo que, para efeitos contratuais adota-se a expressão “Fundo Social” para classificar seus aportes; e
· Liquida-se mediante a prestação de contas do sócio ostensivo aos participantes.
Com relação à sua dissolução, tendo em vista a aplicação subsidiária das disposições relativas à sociedade simples5, a SCP será dissolvida nos termos do artigo 1.033 do Código Civil que nos diz o seguinte:
Art. 1.033. Dissolve-se a sociedade quando ocorrer:
I – o vencimento do prazo de duração, salvo se, vencido este e sem oposição de sócio, não entrar a sociedade em liquidação, caso em que se prorrogará por tempo indeterminado;
II – o consenso unânime dos sócios;
III – a deliberação dos sócios, por maioria absoluta, na sociedade de prazo indeterminado;
IV – a falta de pluralidade de sócios, não reconstituída no prazo de cento e oitenta dias;
V – a extinção, na forma da lei, de autorização para funcionar.
A única exceção às formas de dissolução acima mencionadas é o inciso V, pois uma vez que a SCP não possui personalidade jurídica e não precisa de autorização para regularizar seu funcionamento, tal disposição torna-se inválida para o presente caso.
NECESSIDADE DE REGISTRO NA RECEITA FEDERAL
No ano de 2014 a Receita Federal publicou a Instrução Normativa RFB 1.470 de 2014 que em muito foi inovadora ao dispor em seu artigo 3º, por meio de uma interpretação ostensiva, que a SCP deveria obter um registro no Cadastro Nacional de Pessoas Jurídicas (CNPJ) mesmo não possuindo personalidade jurídica.
Tal entendimento foi posteriormente reiterado pela Instrução Normativa RFB 1.634 de 2016 e hoje segue expressamente mencionada na Instrução Normativa RFB 1.836 de 2018 que trata de forma expressa a obtenção de CNPJ pela SCP no inciso XVII do artigo 3º da referida instrução.
Mediante tal exigência efetuada pela Receita Federal iniciou-se uma discussão sobre a forma de ser realizar este registro uma vez que, sob a ótica jurídica, a SCP é uma sociedade que não possui personalidade jurídica, mas sob a ótica da Receita Federal criou-se a necessidade de registrar tal entidade no CNPJ.
Esta medida deu origem a diversas soluções de consulta e entendimentos que de certa forma padronizaram o registro das SCP’s no CNPJ. Algumas dessas medidas fora a adoção de um nome para a SCP, sendo esta a razão social da sócia ostensiva seguida pela denominação “SCP”, a adoção de um fundo social para fins de regulamentação dos valores aportados na sociedade e o registro na Receita Federal por meio de Documento Básico de Entrada.
SCP E O INVESTIMENTO ANJO
O investimento externo realizado em “investidor anjo”, por definição legal, é configurado quando a pessoa, seja física ou jurídica, investe em uma sociedade através de aportes de valores que não integrarão o capital social da empresa, sendo somente considerados como valores disponíveis à empresa.
Contudo, tal valor deverá ser utilizado para fomento à atividade inovadora, possuindo prazo máximo de realização de 7 anos, nos termos do artigo 61-A parágrafo primeiro da Lei Complementar 123/2006.6
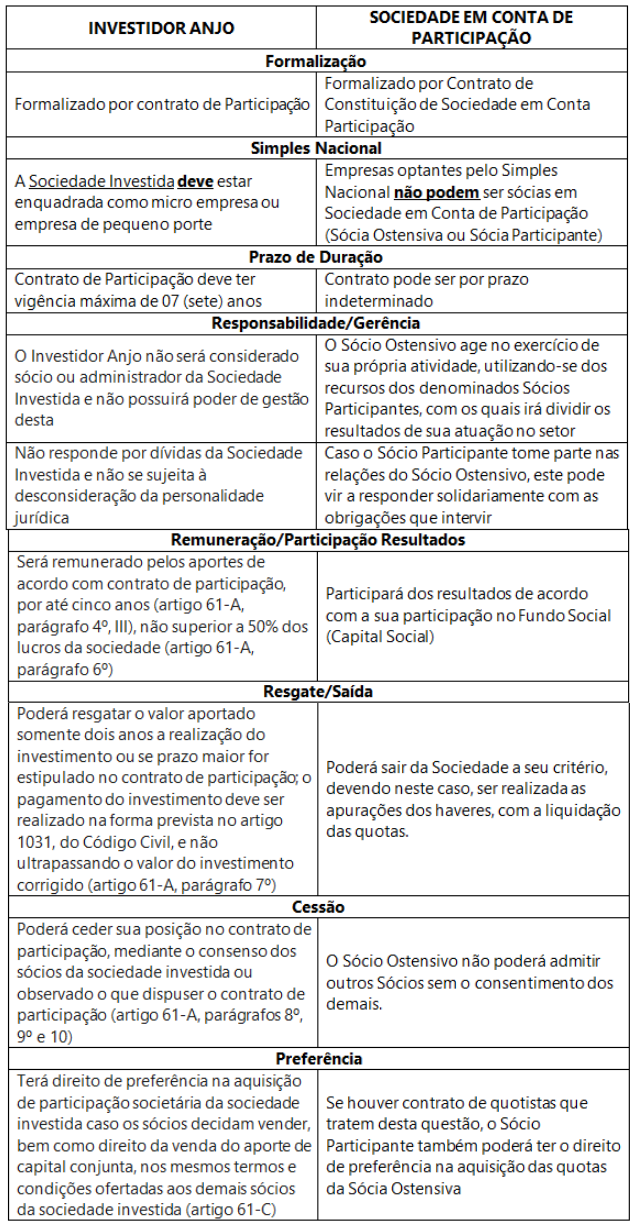
Assim, considerando as características acima mencionadas, abaixo relacionamos em uma tabela as principais distinções entre o Investimento Anjo e a SCP:
Caso haja qualquer dúvida sobre o assunto ou precise de mais informações, entre em contato conosco.
Referências:
1 Art. 993. O contrato social produz efeito somente entre os sócios, e a eventual inscrição de seu instrumento em qualquer registro não confere personalidade jurídica à sociedade.
2COELHO, Fábio Ulhoa – Manual de Direito Comercial: Direito de empresa – 23ª Ed. – São Paulo – Saraiva – 2011
3Parágrafo único. Sem prejuízo do direito de fiscalizar a gestão dos negócios sociais, o sócio participante não pode tomar parte nas relações do sócio ostensivo com terceiros, sob pena de responder solidariamente com este pelas obrigações em que intervier.
4Art. 991. Na sociedade em conta de participação, a atividade constitutiva do objeto social é exercida unicamente pelo sócio ostensivo, em seu nome individual e sob sua própria e exclusiva responsabilidade, participando os demais dos resultados correspondentes.
5Art. 996. Aplica-se à sociedade em conta de participação, subsidiariamente e no que com ela for compatível, o disposto para a sociedade simples, e a sua liquidação rege-se pelas normas relativas à prestação de contas, na forma da lei processual.
6 Art. 61-A. Para incentivar as atividades de inovação e os investimentos produtivos, a sociedade enquadrada como microempresa ou empresa de pequeno porte, nos termos desta Lei Complementar, poderá admitir o aporte de capital, que não integrará o capital social da empresa.
Com o avanço tecnológico surgiram diversos dispositivos e inovações que contribuem, e muito, para a maneira na qual se dará as relações sociais, bem como para facilitar que novos negócios e oportunidades surjam em diversos ramos econômicos.
Seguindo este mesmo raciocínio, acontece que diversas pessoas residentes no país utilizam o seu capital para investimentos em oportunidades financeiras no exterior ou até mesmo para o envio de dinheiro aos seus familiares que eventualmente saem do país em busca de novas experiências e oportunidades acadêmicas e profissionais.
Nesse mesmo sentido, as empresas sediadas no exterior, ao encontro da globalização e avanços tecnológicos, buscam realizar investimentos nos demais países, e sobre tais prismas o presente artigo tratará da respectiva tributação, neste ponto, especificamente, no próximo artigo.
Além disso, os valores e alíquotas também se aplicam aos contratos, em seu sentido mais amplo, firmados entre empresas nacionais e estrangeiras, como por exemplo nos contratos de cessão de tecnologia, prestação de serviços, uso de marca, pagamento de royalties e demais acordos que envolvam qualquer tipo de remessa de valores mercantis ao exterior.
O ano de 2017 trouxe algumas alterações significativas na tributação de remessas ao exterior publicadas pelo Diário Oficial da União.
Dito isto, de acordo com a Receita Federal, a Instrução Normativa da Secretaria da Receita Federal nº 1732/2017, determinou uma alteração na tributação do ganho de capital de empresas.
Foram divulgadas novas alíquotas de Imposto de Renda sobre lucros na venda de bens e direitos. A regra anterior empregava uma alíquota fixa que era de 15% sobre o ganho de capital auferido, independentemente de seu valor.
Deste modo, com as alterações mencionadas, tais alíquotas passaram a serem aplicadas de forma progressiva, sendo alterada com as seguintes condições:
· Alíquota de 15% sobre ganhos de até R$ 5 milhões;
· Alíquota de 17,5% sobre ganhos de até RS 10 milhões;
· Alíquota de 20% sobre ganhos de até R$ 30 milhões;
· Alíquota de 22,5% sobre ganhos acima de R$ 30 milhões.
A incidência do IR só irá se efetuar nas hipóteses em que haja remessa de rendimentos que, em sua grande maioria, ocorrem nos casos de pagamento de prestações de serviços como hotel, transporte, cruzeiro marítimo e pacotes de viagens.
Os casos de remessas para compra de passagens efetuadas diretamente em companhias aéreas ou marítimas domiciliadas no exterior, a alíquota de IRRF será de 15%, podendo não haver incidência nos casos em que o país de domicílio da companhia não tribute remessas para o Brasil, comumente chamado de reciprocidade de tratamento.
O fim da isenção de pagamentos de serviços de turismo não altera as hipóteses em que já não havia incidência do IR, seja por não se caracterizar como pagamento de rendimentos (como nos casos de transferência de contas bancárias de mesma titularidade), seja por não haver previsão legal para tal cobrança (como nos casos de importação de mercadorias).
Apesar de não haver aumento de IR sobre operações como as remessas de dinheiro de contas bancárias do Brasil para o exterior (de mesma titularidade), houve aumento do Imposto sobre Operações Financeiras (IOF) de 0,38% para 1,1%.
A importância de conhecer a natureza (ou finalidade) da minha remessa
A finalidade, ou natureza da operação de remessa internacional, é um fator preponderante para determinação dos impostos incidentes na operação e das documentações necessárias para sua concretização.
Basicamente, dependendo da natureza da operação de remessa, poderá ocorrer a incidência de 3 principais custos e impostos sobre o valor comercial da moeda:
1. Taxa de transferência ou custo de Contrato de SWIFT: valor fixo cobrado pelo banco ou corretora por cada operação de remessa;
2. IOF (Imposto sobre Operações Financeiras): dependendo da operação, poder-se-á caracterizar-se como isento ou chegar a atingir valores de até 6,38% sobre a operação;
3. Imposto de Renda: da mesma forma como o IOF, o IRRF (imposto de renda) depende da finalidade ou natureza da operação para a definição de sua alíquota. Além disso, é importante saber qual o país de destino ou origem da operação, uma vez que, há países que com acordos bilaterais com o Brasil para se evitar a bitributação.
Além de compreender os impostos e custos inerentes à sua operação, é fundamental também a compreensão do spread cobrado para se avaliar a qualidade do negócio que está realizando.
Além destes custos, vale ressaltar atenção ao spread cobrado sobre o custo da operação. O spread é basicamente a diferença entre o valor da cotação comercial e o valor que a casa de câmbio fornece ao cliente final.
Quem pode remeter ao exterior e qual a sua natureza?
Outro ponto a ser destacado é que as remessas internacionais podem ser separadas em duas grandes categorias, principalmente de acordo com seu remetente. Em outras palavras, o remetente das remessas internacionais podem ser Pessoas Físicas ou para Pessoas Jurídica, confira-se:
Ø Remessas para Pessoa Física:
i. Disponibilidade;
ii. Doações;
iii. Pagamento por serviços;
iv. Envio de doação internacional;
v. Manutenção de estudantes (intercambistas) ou de residentes;
vi. Contribuição para a seguridade social estrangeira;
vii. Contribuição para clubes e entidades associativas;
viii. Pagamento de impostos no exterior.
Ø Remessas para Pessoa Jurídica:
i. Importações e Exportações;
ii. Pagamento de Dividendos;
iii. Pagamento de Ajuste Operacional;
iv. Operações Back-to-Back;
v. Pagamento de Serviços de quaisquer naturezas.
Deste modo, caso necessitem de algum suporte com relação a situações desta natureza, nos colocamos à disposição para mais esclarecimentos.
ATENÇÃO
Utilizamos cookies para que você tenha a melhor experiência ao navegar no nosso site. Ao continuar navegando, você concorda com o uso de cookies. Você pode recusar ou configurar as preferências de uso de cookies no seu navegador. Para mais informações consulte nossa Política de Cookies.
Manage consent
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. These cookies ensure basic functionalities and security features of the website, anonymously.
Cookie
Duração
Descrição
cookielawinfo-checkbox-analytics
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Analytics".
cookielawinfo-checkbox-functional
11 months
The cookie is set by GDPR cookie consent to record the user consent for the cookies in the category "Functional".
cookielawinfo-checkbox-necessary
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookies is used to store the user consent for the cookies in the category "Necessary".
cookielawinfo-checkbox-others
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Other.
cookielawinfo-checkbox-performance
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Performance".
viewed_cookie_policy
11 months
The cookie is set by the GDPR Cookie Consent plugin and is used to store whether or not user has consented to the use of cookies. It does not store any personal data.
Functional cookies help to perform certain functionalities like sharing the content of the website on social media platforms, collect feedbacks, and other third-party features.
Performance cookies are used to understand and analyze the key performance indexes of the website which helps in delivering a better user experience for the visitors.
Analytical cookies are used to understand how visitors interact with the website. These cookies help provide information on metrics the number of visitors, bounce rate, traffic source, etc.
Advertisement cookies are used to provide visitors with relevant ads and marketing campaigns. These cookies track visitors across websites and collect information to provide customized ads.