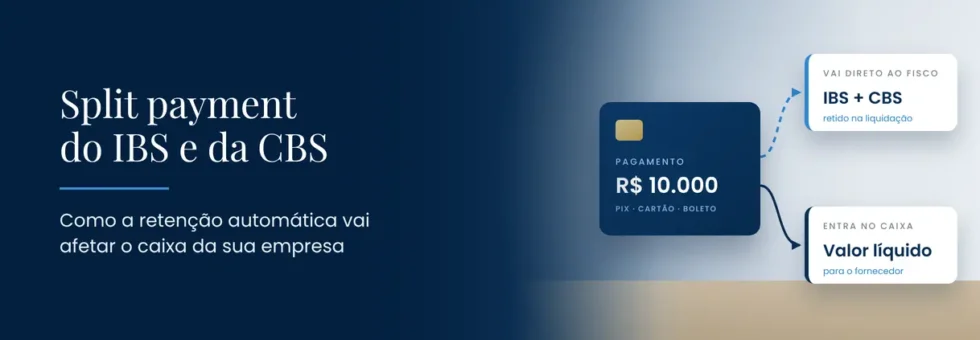
Hoje, quando uma empresa vende, o valor inteiro cai na conta dela e os tributos são recolhidos depois, na data de vencimento. Com o split payment, criado pela reforma tributária, essa ordem muda: no momento do pagamento, a parte correspondente ao IBS e à CBS é separada e enviada direto ao Fisco. O fornecedor recebe só o valor líquido.
A mudança parece operacional, mas mexe no capital de giro, nos prazos de recebimento e na forma de aproveitar créditos. E o assunto ganhou urgência porque o Senado tem até 15 de dezembro para definir a alíquota de referência da CBS, que começa a ser cobrada em janeiro de 2027.
O que é split payment
Split payment é o recolhimento dividido do tributo na liquidação financeira da operação. Ele está previsto na Lei Complementar 214/2025 (art. 27) como uma das formas de extinguir o débito de IBS e CBS.
Funciona por meio de uma plataforma pública que cruza a nota fiscal eletrônica com o pagamento. Quando o cliente paga, o banco ou a instituição de pagamento consulta a plataforma, identifica quanto de IBS e CBS a operação tem e separa esse valor antes de repassar o restante ao fornecedor.
O mecanismo vale para boleto, Pix (QR Code, chave e automático), TED, TEF, cartões de crédito, débito e pré-pago, voucher e outros arranjos de pagamento que venham a ser incluídos.
Quando o split payment começa
- 2026: ano de teste. A nota fiscal já traz o destaque de CBS (0,9%) e IBS (0,1%), mas os valores são compensados com PIS e Cofins e não há separação no pagamento (veja as regras de notas fiscais que já estão em vigor).
- 2027: a CBS passa a ser cobrada e o PIS e a Cofins são extintos. O split payment começa de forma facultativa, só nas operações entre empresas (B2B) e só para a CBS.
- A partir de 2028: o mecanismo se torna obrigatório de forma progressiva nas operações entre empresas e passa a incluir o IBS.
- Fases seguintes: extensão às vendas para consumidor final (B2C), ainda sem data definida.
- 2033: fim da transição, com IBS e CBS substituindo integralmente ICMS, ISS, PIS, Cofins e parte do IPI.
O calendário completo da transição está no nosso guia da reforma tributária com IBS, CBS e Imposto Seletivo.
Modelo padrão e modelo simplificado
A regulamentação prevê dois procedimentos. No padrão, a plataforma verifica os débitos de IBS e CBS da operação, desconta o que já foi quitado por outros meios e separa só o saldo devido. No simplificado, aplica-se um percentual fixo sobre o valor da operação. Esse percentual pode não bater com o tributo realmente devido, e o valor retido dessa forma não garante sozinho o crédito para o comprador.
Qual será a alíquota da CBS e do IBS
O Tribunal de Contas da União deve enviar ao Senado, até 30 de outubro, a proposta de cálculo da alíquota de referência da CBS. Os senadores precisam aprová-la por resolução até 15 de dezembro de 2026.
As estimativas usadas pelo Comitê Gestor do IBS, sem caráter oficial, são de 9,21% para a CBS e 18,7% para o IBS, somando 27,91%. A Instituição Fiscal Independente avalia que o Senado tem pouca margem para mudar esses números sem afetar a arrecadação. Em 2033, a alíquota de referência não poderá passar de 26,5%, e o cálculo será refeito todo ano até 2035.
O impacto do split payment no caixa da empresa
O efeito mais direto é financeiro. Muitas empresas usam o intervalo entre receber do cliente e recolher o tributo como fôlego de caixa. Com a retenção na hora do pagamento, esse intervalo deixa de existir na parte do IBS e da CBS.
Quem tem margem apertada, prazo longo de recebimento ou depende de antecipação de recebíveis sente mais. Uma venda de R$ 10 mil, por exemplo, deixa de entrar inteira na conta: a parcela de tributo é separada antes, e o fornecedor passa a receber um valor menor no mesmo dia.
Por outro lado, o sistema reduz a inadimplência tributária na cadeia e dá mais segurança ao comprador, porque o tributo da operação fica vinculado ao pagamento.
Como ficam os créditos de IBS e CBS
Na nova sistemática, o comprador só aproveita o crédito de IBS e CBS quando o débito da operação está extinto. Isso pode acontecer pelo split payment, por pagamento do fornecedor, por compensação, por recolhimento do próprio comprador ou pelo responsável tributário.
Se o fornecedor não recolher, o comprador pode perder o crédito daquela compra. Por isso, a escolha de fornecedores e a conferência das notas passam a ter peso tributário, além do comercial.
E as empresas do Simples Nacional?
O Simples Nacional comum fica fora da separação automática. Já as empresas que optaram pelo regime híbrido, recolhendo IBS e CBS por fora do Simples para transferir créditos aos clientes, entram na lógica do split payment nessas operações. O prazo para essa escolha em 2027 terminou em 30 de setembro de 2026.
Como preparar a empresa para o split payment
- Simular o fluxo de caixa com a retenção do IBS e da CBS no recebimento e medir a necessidade de capital de giro.
- Revisar preços, prazos de pagamento e cláusulas de contratos com clientes e fornecedores, inclusive as de reajuste por mudança tributária.
- Conferir o cadastro fiscal dos produtos e serviços (NCM, CST e classificação tributária), já que a plataforma lê os dados da nota.
- Alinhar ERP, emissor de nota e meios de pagamento para que as informações de IBS e CBS saiam corretas.
- Avaliar a situação fiscal dos principais fornecedores, porque o crédito depende do recolhimento deles.
Perguntas frequentes sobre split payment
O que é split payment na reforma tributária?
É a separação automática do IBS e da CBS no momento do pagamento. O valor do tributo vai direto ao Fisco e o fornecedor recebe o valor líquido da venda.
Quando o split payment passa a valer?
Em 2027 ele começa de forma facultativa nas operações entre empresas, só para a CBS. A obrigatoriedade progressiva, já com o IBS, está prevista a partir de 2028.
O split payment vale para Pix e cartão?
Sim. O mecanismo alcança Pix, boleto, TED, TEF, cartões de crédito, débito e pré-pago, voucher e outros arranjos de pagamento.
Qual é a alíquota da CBS em 2027?
Ainda não foi definida. O Senado tem até 15 de dezembro de 2026 para aprová-la. A estimativa usada pelo Comitê Gestor é de 9,21% para a CBS e 18,7% para o IBS.
Empresa do Simples Nacional entra no split payment?
No Simples comum, não. Entra apenas a empresa que optou pelo regime híbrido de recolhimento do IBS e da CBS.
O Veiga Law acompanha a regulamentação da reforma tributária e as normas da plataforma de split payment. Para avaliar como a mudança afeta o caixa e os créditos da sua empresa, fale com a nossa equipe tributária.
